

Blaue Welle. Die Demokraten sicherten sich bei den US-Kongresswahlen sowohl im Repräsentantenhaus als auch im Senat komfortable Mehrheiten. Dieses Wahlergebnis unterstreicht die politische Brisanz der hohen Lebenshaltungskosten und des Irankriegs.
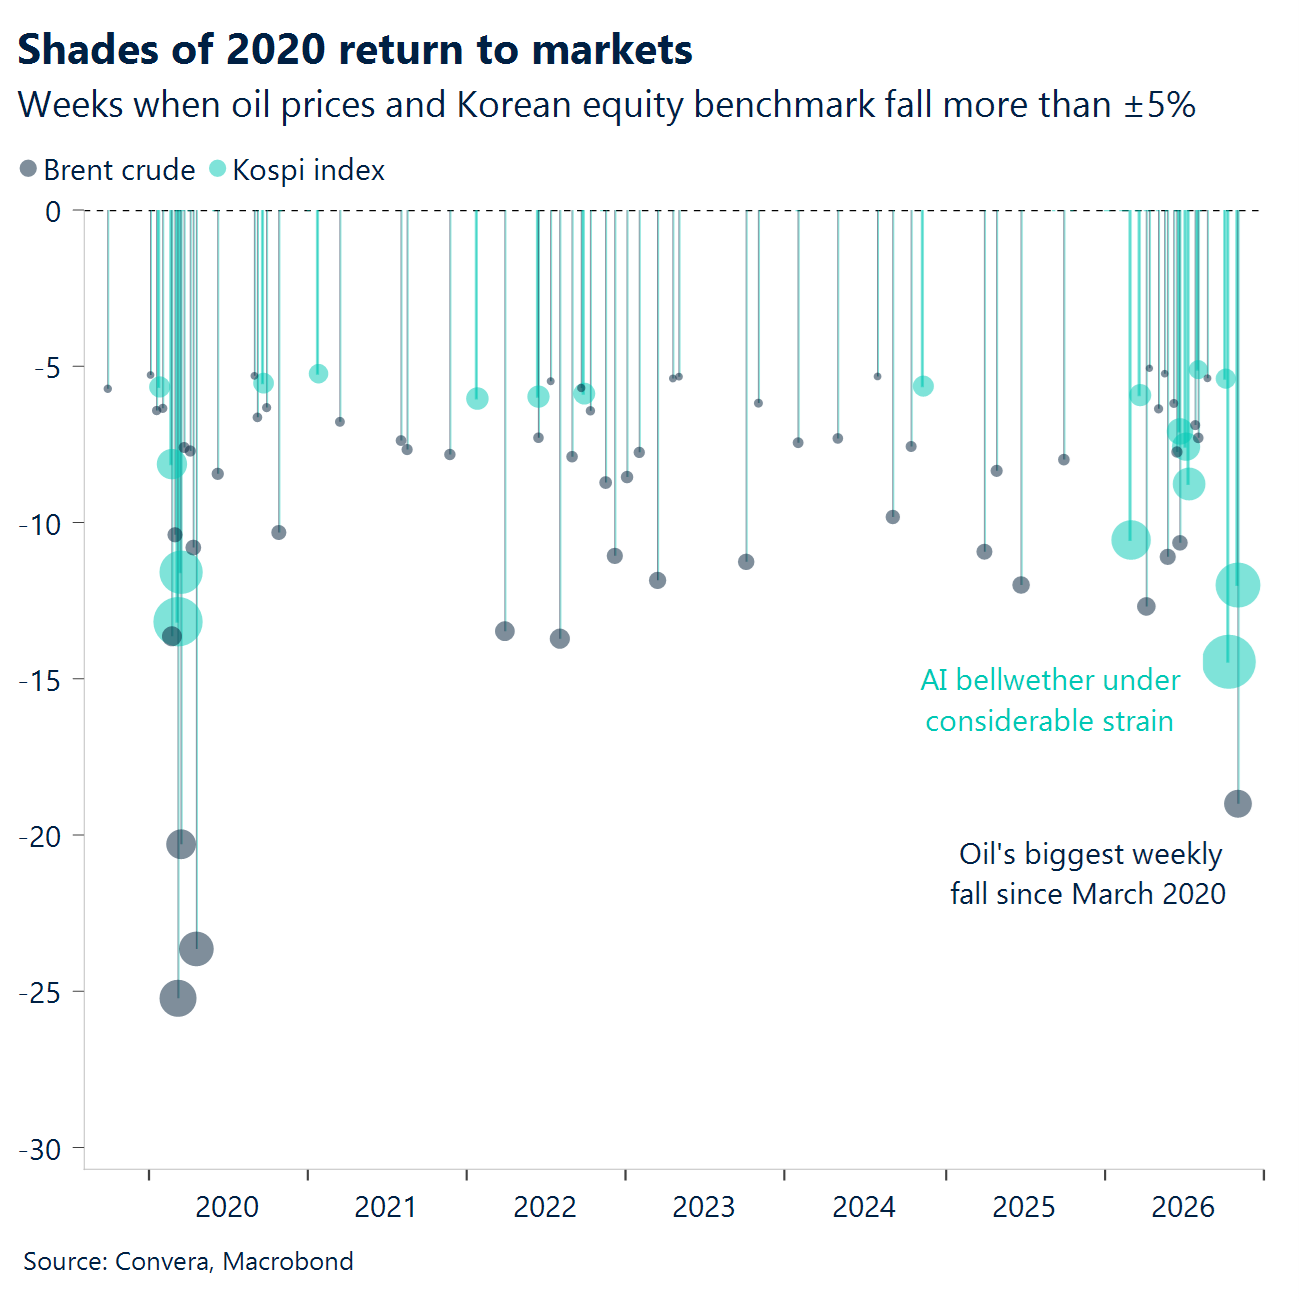
KI-Trade auf dem Rückzug. Die Märkte fürchten sich vor einer zunehmend strengeren KI-Regulierung und einer stärkeren Kontrolle des geplanten Ausbaus von Rechenzentren. Die Aktien von Neocloud-Anbietern fielen diese Woche um mehr als 20 %, der Kospi verlor über 10 % und der Nasdaq 100 erlitt den größten Tagesverlust seit März 2020. Dabei wurden 2,3 Billionen USD an Marktkapitalisierung vernichtet – so viel wie noch nie zuvor.
Kriegsrhetorik wird milder. Der Preis für Brent-Rohöl brach diese Woche um ganze 20 % ein. Anleger setzen darauf, dass ein von den Demokraten kontrollierter Kongress eine weitere Eskalation im Konflikt mit dem Iran verhindern könnte.
Schwierige Haushaltslage. Die Tatsache, dass die Demokraten nun die Kontrolle im den Kongress haben, senkt die Wahrscheinlichkeit zusätzlicher fiskalpolitischer Anreize. Aber ein Defizit von über 2 Billionen USD und die hohe Zahl neuer Staatsanleihen dürften den Zinsdruck am langen Ende aufrechterhalten.
Dollar-Dilemma. Sinkende Ölpreise, niedrigere Staatsanleiherenditen und gesunkene Erwartungen an weitere Zinserhöhungen durch die US-Notenbank Fed ließen den US-Dollar-Index zunächst auf den niedrigsten Stand seit fünf Wochen fallen. Dank der Nachfrage nach sicheren Häfen konnte er jedoch einen Großteil seiner Verluste nach den US-Kongresswahlen wieder wettmachen.
Überraschende Wende. Die Bank of England beschloss ihre erste Zinserhöhung seit drei Jahren. Die Entscheidung mit 8:1 Stimmen für diesen restriktiven Schritt überraschte die Märkte und stützte das britische Pfund.
Inflationsdruck. Die Inflation in der Eurozone kletterte auf den höchsten Stand seit 2023. Allerdings blieben der Euro und die Erwartungen an eine Zinserhöhung durch die EZB nahezu unverändert.
Beeindruckend positive Jobdaten. Unerwartet starke US-Beschäftigungszahlen außerhalb des Agrarsektors, Aufwärtskorrekturen der vorherigen Zahlen, eine gesunkene Arbeitslosenquote und unerwartet hohe Löhne verliehen den Renditen und dem US-Dollar zum Ende der Woche Auftrieb.
Globale Makrodaten
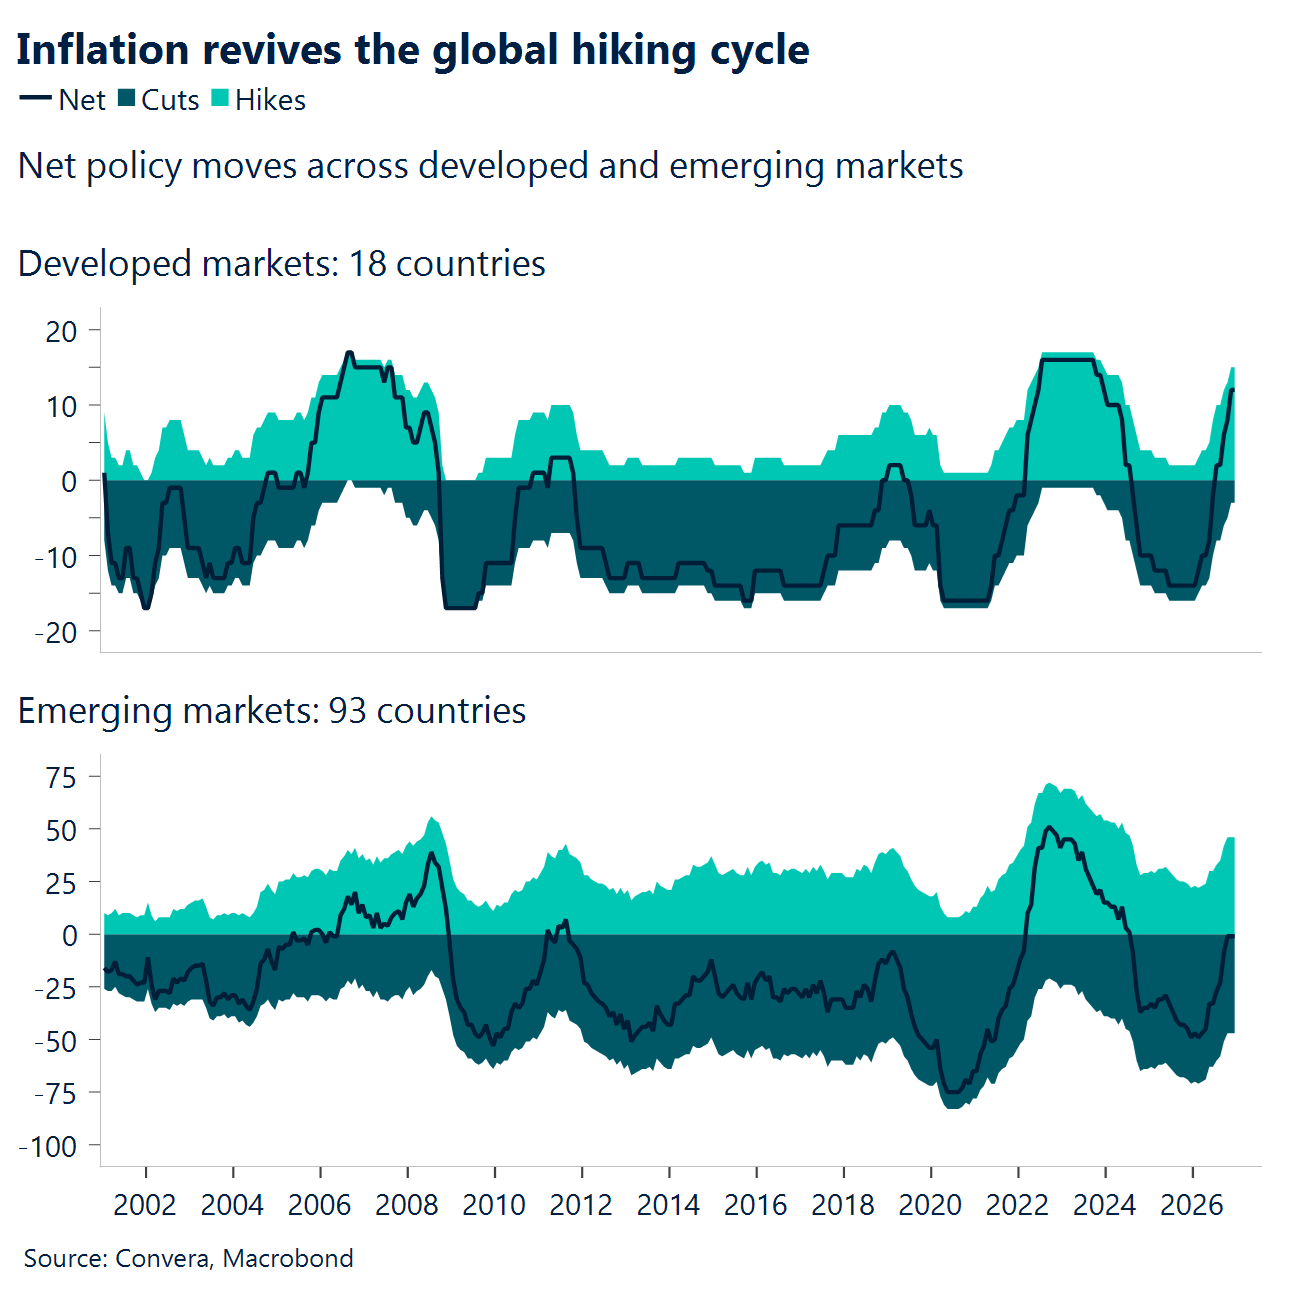
Energieschock sorgt für Ausweitung des globalen Zinserhöhungszyklus
Zentralbanken heben Leitzinsen an. Die australische Notenbank erhöhte die Zinsen um 25 Basispunkte auf 4,85 % – das war bereits die fünfte Anhebung in diesem Jahr. Die schwedische Riksbank hob ihren Leitzins auf 2,00 % an, und die Bank of England erhöhte ihren Leitzins in einer Abstimmung mit 8:1 Stimmen auf 4,00 %. Die norwegische Zentralbank beließ den Leitzins bei 4,50 %, hielt aber an ihrer restriktiven Haltung fest. Zudem ließ sie die Tür für eine weitere Zinserhöhung offen, da die Kosten im Land sowie die Energiepreise und die über dem Zielwert liegende Inflation den Ausblick weiterhin belasten.
Divergierende Wirtschaftsaktivität in den USA. Der ISM-Einkaufsmanagerindex für das verarbeitende Gewerbe kletterte dank der gestiegenen Produktion von 54,5 auf 55,5, während die Dienstleistungskomponente aufgrund der gesunkenen Zahl von Neuaufträgen und der rückläufigen Geschäftstätigkeit von 54,9 auf 54,5 zurückging. Die Beschäftigung nahm in beiden Sektoren weiter zu. Die gezahlten Preise blieben mit 75,2 im verarbeitenden Gewerbe und 73,0 im Dienstleistungssektor allerdings hoch, sodass der Inflationsdruck in der Pipeline weiter spürbar ist.
Inflation im Euroraum bei 4 %. Die Inflation im Euroraum beschleunigte sich erwartungsgemäß von 3,8 % auf 4,0 % und damit auf den höchsten Stand seit September 2023. Die Inflation im Energiesektor kletterte auf 20,8 %, während die Kerninflation unverändert bei 2,5 % lag. Das zeigt, dass die jüngste Steigerung nach wie vor auf den Energiesektor konzentriert ist und keinen allgemeinen Inflationsanstieg darstellt.
Unerwartet gute US-Beschäftigungszahlen. Die Zahl der Beschäftigten außerhalb der Landwirtschaft in den USA stieg um 165.000 – damit fiel der Anstieg mehr als doppelt so hoch aus wie die Konsensschätzung von 70.000. Die Arbeitslosenquote sank leicht auf 4,1 %, während das Lohnwachstum im Jahresvergleich auf 3,1 % anzog. Die Zahlen setzen eine Reihe positiver Arbeitsmarktdaten von offenen Stellen bis hin zu den Anträgen auf Arbeitslosenunterstützung fort. Die überraschend positiven Daten trieben die Renditen und die Erwartungen hinsichtlich einer Zinserhöhung im Dezember nach oben und sorgten so für eine fortgesetzte Erholung des US-Dollars nach dem Rückgang infolge der Zwischenwahlen.
Jobdaten in Kanada enttäuschen. Statt des erwarteten Anstiegs von 15.000 sank die Beschäftigtenzahl um 4.700. Die Arbeitslosenquote stieg auf 6,7 % und die Zahl der Beschäftigten im privaten Sektor ging um 52.500 zurück. Auch das Lohnwachstum fiel mit 2,0 % schwach aus, was die Wachstumsdivergenz zwischen Kanada und den USA zusätzlich verstärkte und den Spielraum der Bank of Canada für weitere Straffungsmaßnahmen einschränkte.
FX-Perspektiven
Märkte im Spannungsfeld verschiedener Kräfte
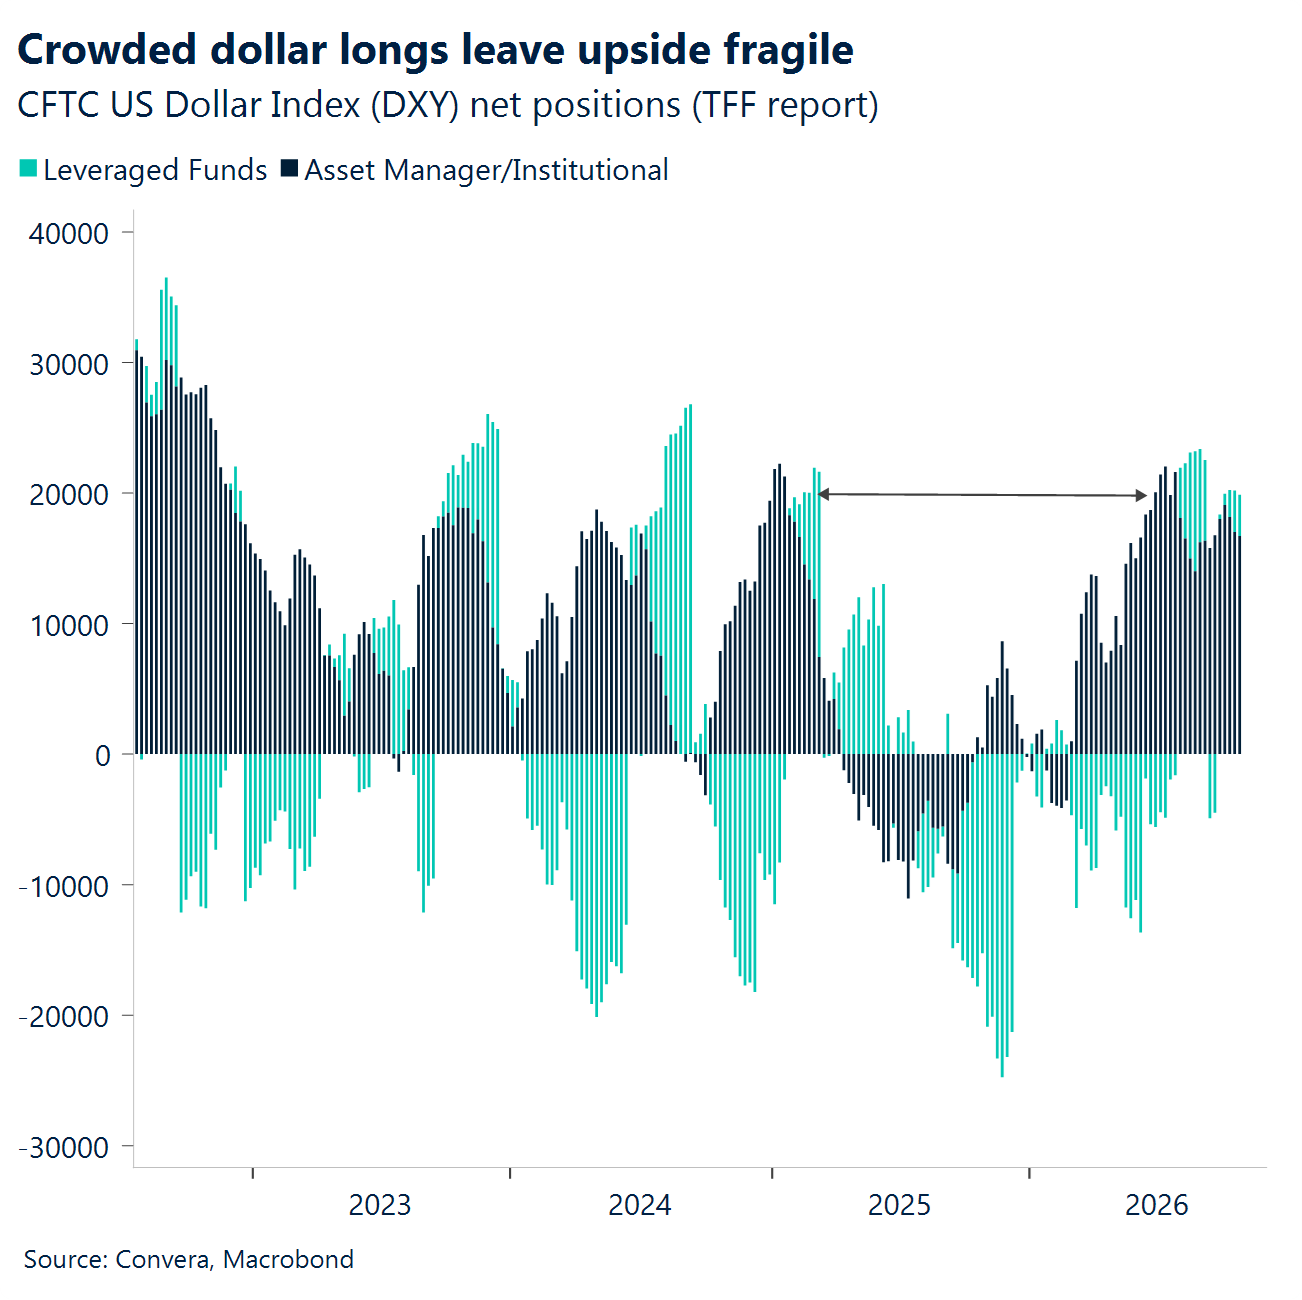
USD: Dollar wartet auf den nächsten Impuls. Der US-Dollar ist nach wie vor zwischen konkurrierenden Narrativen hin- und hergerissen – er bewegt sich seit über einem Monat zwischen 102,500 und 101,500. Auf der einen Seite der überwältigende Wahlsieg der Demokraten bei den Zwischenwahlen, mit dem die Märkte derzeit eine stärkere KI-Regulierung, höhere Wachstumsrisiken und eine weniger restriktive US-Notenbank verbinden. Auf der anderen Seite das erhöhte geopolitische Risiko, eine robuste US-Wirtschaft und eine restriktive Fed. Während die Märkte noch um eine einheitliche Interpretation ringen, vermuten wir, dass letztere vorerst dominieren dürfte. In diese Richtung deuten die heute veröffentlichten positiven US-Beschäftigungszahlen (ohne den Agrarsektor). Die Aufwärtsdynamik könnte nächste Woche mit der Veröffentlichung der US-Inflationsdaten für Oktober noch an Fahrt gewinnen. Es bestehen aber nach wie vor Abwärtsrisiken. In einem wenig risikofreudigen Umfeld und angesichts bereits überlaufener optimistischer Dollarpositionen hängt die Wahrscheinlichkeit eines weiteren Dollar-Anstiegs wesentlich stärker davon ab, ob die US-Makrodaten weiter überzeugen. Sollte das nicht der Fall sein, ist durchaus ein Durchbruch unter die Marke von 101,500 denkbar.
EUR: Wenig zu bieten. Frankreich hin oder her, der EUR/CHF-Kurs sinkt weiter. Er ist mittlerweile auf den tiefsten Stand seit fünf Monaten gefallen. Angesichts des Kurseinbruchs bei Technologiewerten, der durch Sorgen über die KI-Ausgaben angefacht wurde, hat sich der Ruf des Schweizer Franken als sicherer Hafen weiter gefestigt. Ein Schlusskurs unter 0,915 würde den Weg zu 0,910 ebnen. Wir glauben nicht, dass sich das Paar wesentlich über diese Werte hinaus bewegen würde, sollte sich die KI-Stimmungslage stabilisieren. Allerdings stellt Frankreichs Haushaltskrise in Anbetracht der sozialen Unruhen und einer eingeschränkt restriktiven EZB weiterhin das deutlichste Abwärtsrisiko für das Währungspaar dar. Ein weiterer Schwachpunkt des Euro in dieser Woche war seine Entwicklung gegenüber den mittel- und osteuropäischen Währungen, die angesichts stark gesunkener Ölpreise zulegten. Andernorts erholte sich der Euro leicht, insbesondere gegenüber Rohstoffwährungen, die aufgrund der niedrigeren Energiepreise unter Druck gerieten. Das allgemeine Umfeld des Euro bleibt jedoch schwach, sodass der Europäischen Zentralbank nur wenig Raum für Unterstützung bleibt. Der vorzeitige Rücktritt von EZB-Präsidentin Christine Lagarde sorgt zusätzlich für Verunsicherung und dämpft das Vertrauen in einen entschlosseneren restriktiven Kurs weiter.
GBP: Keine Zuwächse rotz restriktiver BoE. Das Pfund Sterling legte gegenüber den anderen G10-Währungen eine uneinheitliche Performance hin, was die gegenläufigen Kräfte verdeutlicht, die derzeit auf die Währung einwirken. So entwickelte sich das Pfund schwächer als der US-Dollar und der Schweizer Franken, da die Kombination aus der Risikoaversion nach den US-Zwischenwahlen, dem Abverkauf bei Tech-Aktien und der Nachfrage nach sicheren Häfen defensive Währungen stützte. Im Gegensatz dazu schnitt es gegenüber dem australischen Dollar und der norwegischen Krone besser ab, was auf die stark gesunkenen Ölpreise und den allgemeinen Rückgang bei Rohstoffwährungen zurückzuführen war. Im Inland blieb das Umfeld vorteilhaft. Die Bank of England hob zum ersten Mal seit drei Jahren ihren Leitzins an. Allerdings fiel die Reaktion des Pfund trotz des restriktiven Abstimmungsergebnisses und ebensolcher Prognosen eher verhalten aus, da die Hürde für eine restriktive Neubewertung hoch war. Aus technischer Sicht durchbrach das Währungspaar GBP/USD kurzzeitig seinen gleitenden 200-Tage-Durchschnitt und testete die Marke von 1,35. Aufgrund der gesunkenen Risikobereitschaft und starker US-Beschäftigungszahlen fiel das Paar jedoch wieder unter die Marke von 1,34, wo es Unterstützung bei seinem gleitenden 50-Tage-Durchschnitt fand. Unterdessen verharrte der GBP/EUR-Kurs diese Woche größtenteils im Bereich um 1,20, konnte diese Marke aber noch nicht überzeugend nach oben durchbrechen. Insgesamt wird das britische Pfund weiter durch das robuste Wachstum Großbritanniens, einen attraktiven Carry und eine restriktive BoE gestützt. Allerdings werden die Gewinne aufgrund der schwankenden globalen Risikostimmung zunehmend selektiver.
CHF: Gefragt. Der Schweizer Franken war einer der Top-Performer in dieser Woche. Er wurde zunächst durch überraschend hohe Inflationsdaten für Oktober beflügelt und erhielt dann zusätzliche Unterstützung durch Kapitalflüsse in sichere Häfen, die durch den Kurseinbruch im Technologiesektor nach dem Erdrutschsieg der Demokraten bei den US-Zwischenwahlen bedingt waren. Der Anstieg der Inflation auf 1,5 % gegenüber dem Vorjahr warf erneut die Frage auf, ob die SNB tatsächlich bis Ende 2027 an ihrem Leitzins festhalten kann. Dadurch hat der Franken an Attraktivität gewonnen. Die Flucht in sichere Anlagen gegen Ende der Woche verlieh der Rallye zusätzlichen Auftrieb. Auch in der Kursentwicklung spiegelt sich das positivere Umfeld wider. Der EUR/CHF-Kurs befindet sich seit nunmehr acht Wochen auf Talfahrt und hat ein Niveau wie zuletzt Anfang Juni erreicht. Dabei wurden wichtige gleitende Durchschnitte nach unten durchbrochen, was auf eine zunehmende Abwärtsdynamik hindeutet. Das Währungspaar USD/CHF ist unterdessen in dieser Woche um fast 1 % gefallen, findet aber weiterhin Unterstützung nahe seines gleitenden 100-Tage-Durchschnitts.