

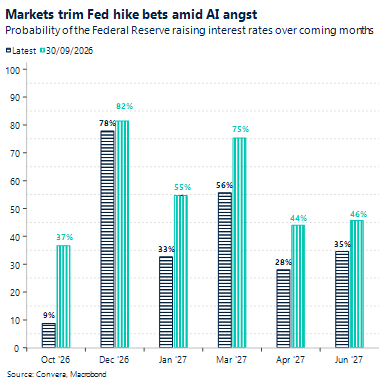
KI-Ängste. Die Märkte werden weiterhin von KI-Sorgen verunsichert, wodurch die konfliktgetriebene Inflationsstrategie infrage gestellt wird. Technologiewerte erlitten Kursverluste, Staatsanleihen legten zu, und die Aufwärtsdynamik des US-Dollars ließ erneut nach.
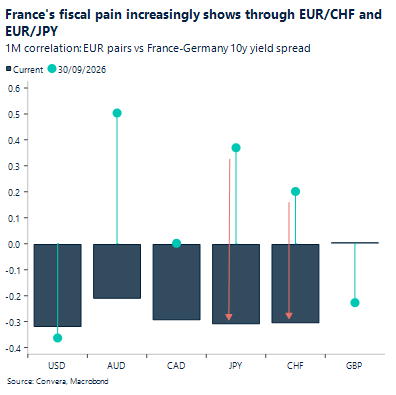
In Frankreich bröckelt der Zusammenhalt. Frankreichs Finanzkrise spitzt sich weiter zu. Obwohl es nur wenig Neuigkeiten zu den Haushaltsverhandlungen gab, weitete sich der Renditeabstand zwischen Frankreich und Deutschland auf den höchsten Stand seit 15 Monaten aus. Hinzu kommen die steigenden Ölpreise, die die ohnehin schon angespannte Haushaltslage zusätzlich verschärfen.
Vertrauen ist der Schlüssel. Wenn es an Glaubwürdigkeit mangelt, punkten sichere Häfen wie der Schweizer Franken und der japanische Yen. Das Währungspaar EUR/CHF notiert auf einem 3-Monats-Tief und 3 % niedriger als noch zu Monatsbeginn.
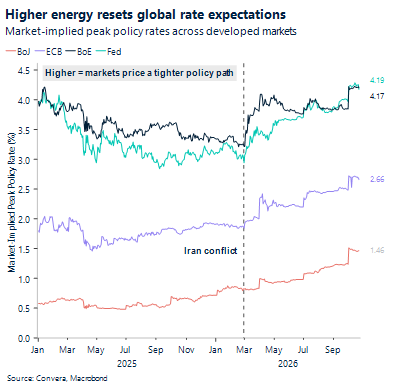
Öl-Risiko. Die geopolitische Lage bleibt extrem angespannt. In Saudi-Arabien wurden neue Angriffe vermeldet, während US-Behörden einige Diplomaten aufforderten, das Land zu verlassen. Dieser Schritt unterstrich das Risiko einer weiteren Eskalation. Die Energiepreise steigen weiter – der Preis für Brent-Rohöl kletterte auf 114 USD pro Barrel und damit auf den höchsten Stand seit Mai 2026.
Haushalt sorgt für Achselzucken. Die Inflation in Großbritannien fiel höher aus als erwartet. Dies bestärkte die Märkte in ihrer Erwartung an eine Zinserhöhung durch die Bank of England (BoE) in der kommenden Woche. Britische Vermögenswerte stehen dem Haushaltsplan nach wie vor größtenteils gleichgültig gegenüber, obwohl dieser nur noch wenige Tage entfernt ist.
Auftrieb für den Yuan. Die People’s Bank of China setzte den USD/CNY-Kurs erneut niedriger fest und signalisierte damit eine größere Toleranz gegenüber einem stärkeren Yuan. Mit 6,7180 liegt das Fixing auf dem höchsten Stand seit Februar 2023.
Globale Makrodaten
Mehr Stabilität beim Wachstum, Inflationsbild bleibt gemischt
Steigendes Wachstum in China. Chinas Wirtschaft wuchs im 3. Quartal um 4,5 % gegenüber dem Vorjahr – stärker als prognostiziert (4,4 %) und mehr als im 2. Quartal (4,3 %). Die Industrieproduktion stieg im September auf 5,5 %, während die Einzelhandelsumsätze um 1,1 % (erwartet: 0,5 %) zunahmen. Die Steigerung wurde allerdings in erster Linie von Exporten und der Industrie getragen, während Investitionen in Sachanlagen und Immobilien schwach blieben.
Inflationsunterschiede in Kanada. Der Gesamtverbraucherpreisindex (CPI) stieg im Jahresvergleich leicht von 3,0 % auf 3,1 %, was auf einen Anstieg von 27,8 % bei den Benzinpreisen zurückzuführen ist. Ohne die Berücksichtigung von Benzin ging die Inflation hingegen von 2,4 % auf 2,2 % zurück. Die Konjunkturumfrage der Bank of Canada zeigte höhere Umsatzerwartungen, aber auch verhaltene Einstellungspläne. Zölle und höhere Energiekosten lassen zwar die Preiserwartungen der Unternehmen steigen, belasten aber gleichzeitig Exporte und Investitionen.
Inflation in Großbritannien weitet sich aus. Der britische Verbraucherpreisindex stieg im Jahresvergleich von 3,1 % auf 3,5 %, womit er über der Konsensprognose von 3,4 % lag. Die Kerninflation erhöhte sich von 2,6 % auf 2,8 % und die Inflation im Dienstleistungssektor lag bei 3,7 %. Der Arbeitsmarkt präsentierte sich weniger besorgniserregend: Die Arbeitslosigkeit ging auf 4,7 % zurück, die Zahl der offenen Stellen sank jedoch auf unter 700.000 und die Beschäftigungszahlen blieben unter denen des Vorjahres.
Preise in Mexiko noch immer hoch. Die Gesamtinflation stieg in der ersten Oktoberhälfte unerwartet stark auf 3,62 % gegenüber dem Vorjahr. Die Kerninflation belief sich auf 3,78 %. Nach dem Auslaufen der Sommersubventionen stiegen die Strompreise um 18,5 %, allerdings deutet die höhere Inflation im Dienstleistungssektor darauf hin, dass der Anstieg nicht auf die staatlich regulierten Energiepreise beschränkt war. Diese Tatsache beeinflusst die Erwartungen hinsichtlich einer geldpolitischen Lockerung durch die mexikanische Notenbank Banxico.
Entlassungen in den USA weiter auf niedrigem Stand. Die Zahl der Erstanträge auf Arbeitslosenhilfe sank von 200.000 auf 194.000. Damit fiel sie unterwartet niedrig aus und lag fast auf dem tiefsten Stand seit dem Ende der 1960er Jahre. Die Daten verstärken das Bild eines Arbeitsmarktes, auf dem sich die Zahl der Neueinstellungen und Entlassungen auf einem niedrigen Niveau befindet: Das Beschäftigungswachstum bleibt schwach, Arbeitgeber zögern jedoch weiterhin, vor der Entscheidung der US-Notenbank Fed in der nächsten Woche Personal abzubauen.
FX-Perspektiven
Die Devisenmärkte warten auf Signale
USD: US-Dollar Index legt Pause ein. Der US-Dollar-Index (DXY) geht im Vergleich zum Wochenanfang unverändert ins Wochenende. Vor dem Hintergrund der Spannungen im Nahen Osten scheint der Dollar weniger stark auf die steigenden Energiepreise zu reagieren. Der Preis für Brent-Rohöl liegt bei etwa 114 USD pro Barrel. Stattdessen hat die Währung eine Anfälligkeit gegenüber der wachsenden Besorgnis hinsichtlich der Nachhaltigkeit des KI-Trades entwickelt, die sich über den Zinskanal äußert. Da Anleger Angst vor den Auswirkungen hoher Ausgaben und überzogener Bewertungen auf das Wachstum haben, schätzen sie die Haltung der Fed nun als gemäßigter ein. Dies belastet den Dollar. Am deutlichsten zeigte sich dieser Druck bei den Währungspaaren USD/JPY und USD/CHF. In einer Phase, in der der Dollar-Ausblick von Risiken getrübt wird – insbesondere durch die anstehenden Zwischenwahlen –, waren der Schweizer Franken und der japanische Yen die bevorzugten sicheren Häfen. Denn seit Trumps zweiter Amtszeit, in der die Märkte zwischen Glaubwürdigkeit und institutioneller Stabilität abwägen, hat der Dollar viel von seiner Anziehungskraft verloren. Die Aufwärtsdynamik des DXY hat einen spürbaren Dämpfer erlitten, bleibt aber intakt. Nachdem der Index am 14. Oktober mit 102,945 nach über einem Jahr ein neues Hoch erreicht hatte, notiert er aktuell knapp unter 102. Wir gehen nicht davon aus, dass ein Verkaufsdruck entsteht, der den Index unter die Marke von 101,200 bzw. 101,300 drückt. Ein restriktiver Schritt der Fed in der nächsten Woche dürfte den Aufwärtstrend des US-Dollars am ehesten wiederbeleben.
EUR: Selektive Verkäufe. Die Risiken für den Euro bleiben überwiegend negativ. Der Renditeabstand zwischen französischen und deutschen Staatsanleihen hat sich diese Woche auf über 170 Basispunkte ausgeweitet. Das ist der höchste Stand seit 15 Jahren. Allerdings hat das Ausbleiben neuer Nachrichten zur Genehmigung des französischen Haushaltsentwurfs den Märkten keine weiteren Gründe geliefert, zusätzliche Abwärtsrisiken einzupreisen. Im Gegenteil: In den letzten Tagen schwächte sich der Rückgang des Euro ab oder verlief zumindest ausgewogener. Der EUR/USD-Kurs pendelt unverändert um die Marke von 1,12 herum. Deutlichere Verluste verzeichnete der Euro indes aufgrund steigender Energiepreise gegenüber rohstoffbasierten Währungen wie dem australischen und dem kanadischen Dollar sowie gegenüber traditionellen sicheren Häfen wie dem japanischen Yen und dem Schweizer Franken. Einige dieser Währungspaare fielen diese Woche auf den tiefsten Stand seit mehreren Monaten. Den überraschenden Ausreißer bildete das Währungspaar EUR/GBP, das auf ein 12-Monats-Tief sank, obwohl das britische Pfund weder eine Rohstoffwährung noch ein von Glaubwürdigkeit bestimmter sicherer Hafen ist.
GBP: Britisches Pfund zeigt sich unbeeindruckt. Das Pfund Sterling gleitet weiter dahin und lässt sich dabei auch vom bevorstehenden britischen Haushalt nicht beirren. Der GBP/EUR-Kurs erreichte diese Woche mit 1,1959 ein 12-Monats-Hoch. Das Währungspaar GBP/USD konnte leicht zulegen und notiert nun knapp unter 1,34, was einem Anstieg von fast 1 % in diesem Monat entspricht. Angesichts gestiegener Energiepreise verlor das Pfund jedoch gegenüber rohstoffbasierten Währungen an Wert. So sank der GBP/NOK-Kurs auf ein 3-Wochen-Tief von 12,4642. Darüber hinaus wurden diese Woche die britischen Inflations- und Arbeitsmarktdaten für September veröffentlicht. Beide Werte fielen höher aus als prognostiziert, sodass die Erwartungen bezüglich einer Zinserhöhung durch die Bank of England im November nach oben geschraubt wurden. Das Pfund Sterling legte nach der Veröffentlichung zu, was darauf hindeutet, dass die höhere Inflation angesichts des in wenigen Tagen erwarteten Haushaltsplans nicht unbedingt unter dem Gesichtspunkt ihrer negativen fiskalischen Auswirkungen betrachtet wird. Die Stimmung gegenüber der britischen Währung bleibt daher überraschend positiv. Ihr Status als eine der renditestärksten Währungen innerhalb der G10 sorgt für zusätzlichen Auftrieb. Die Vorlage des Haushaltsplans in der nächsten Woche dürfte daher eher unspektakulär verlaufen. Die Märkte werden die revidierten Prognosen der britischen Haushaltsbehörde (OBR) genau unter die Lupe nehmen, denn ein optimistischerer Ausblick könnte weitaus größere Bedeutung haben als die weithin erwarteten und relativ unambitionierten politischen Ankündigungen. Die Auswirkungen auf die Zinspolitik sind offensichtlich: Mehr haushaltspolitischer Spielraum würde der BoE die Entscheidung für weitere Zinserhöhungen deutlich erleichtern und das Pfund klarer über den Zinskanal unterstützen.
CHF: Der Franken ist gefragt. Der Schweizer Franken steht derzeit im Rampenlicht. Das Währungspaar USD/CHF notiert aktuell auf dem tiefsten Stand seit einem Monat. Im Vergleich zum Monatsbeginn verlor er 1,6 %. Gegenüber dem Euro notiert der Franken auf einem 3-Monats-Hoch – das entspricht einem Plus von fast 3 % seit Monatsbeginn. Wenn es um Glaubwürdigkeit geht, ist die Schweizer Währung der klare Gewinner. Bemerkenswert ist vor allem die positive Wertentwicklung gegenüber dem US-Dollar. Vor dem Hintergrund steigender Energiepreise scheuen die Märkte davor zurück, den Schweizer Franken aufgrund geopolitischer Risiken abzustrafen. Zudem sind sie angesichts der anhaltenden politischen Risiken im Zusammenhang mit der US-Regierung nach wie vor skeptisch gegenüber dem US-Dollar und seiner Funktion als sicherer Hafen. Hier könnten die bevorstehenden Zwischenwahlen in den USA eine Rolle spielen. In Europa hat unterdessen die Haushaltskrise in Frankreich dazu geführt, dass der EUR/CHF-Kurs zu einem der deutlichsten Indikatoren für dieses Marktthema geworden ist. Dennoch sehen wir das Währungspaar USD/CHF weiterhin als die taktischere Wahl an, denn es besteht das Risiko, dass sich die US-Notenbank wieder in ihrer restriktiven Haltung bestärkt sieht. Im Gegensatz dazu dürfte der Abwärtstrend des Währungspaares EUR/CHF eher anhalten.