

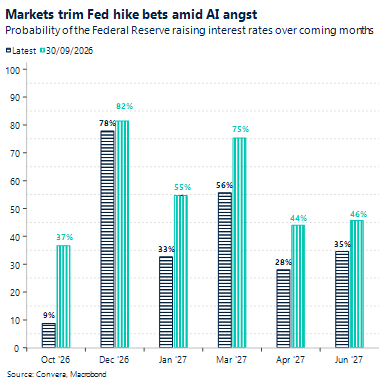
L’IA inquiète. Les marchés continuent de se montrer fébriles par rapport à l’IA, ce qui bat en brèche les stratégies d’inflation causées par les conflits. Les actions liées à la technologies reculent tandis que les obligations du Trésor augmentent. L’élan haussier du dollar, lui, continue de s’essouffler.
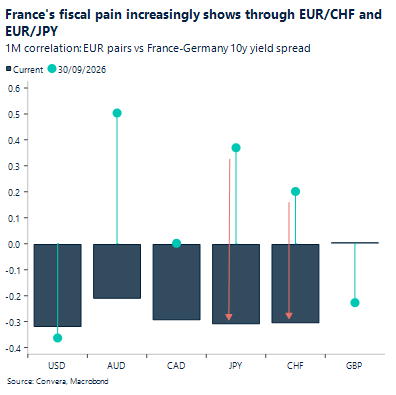
En France, la situation ne s’améliore pas. En France, la situation budgétaire ne s’améliore toujours pas. En dépit de l’absence d’informations en ce qui concerne les négociations budgétaires, l’écart de rendement entre la France et l’Allemagne a atteint son niveau le plus élevé depuis 15 mois. À cette situation budgétaire instable s’ajoute la hausse des prix du pétrole.
Les valeurs refuges sont privilégiées. Lorsque la crédibilité est remise en cause, les valeurs refuges telles que le franc suisse et le yen japonais se démarquent. La paire EUR/CHF a reculé de 3 % depuis le début du mois, et se négocie à son niveau le plus faible depuis trois mois.
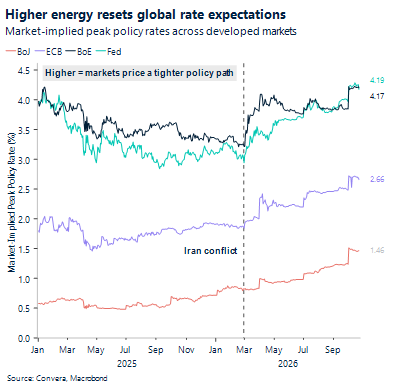
Risques liés au pétrole. Les tensions géopolitiques ne faiblissent pas. De nouvelles frappes ont été signalées en Arabie saoudite, alors que les autorités américaines ont ordonné le départ de certains diplomates du pays. Cette décision a mis en exergue le risque d’une nouvelle intensification des conflits. Le prix de l’énergie est toujours en hausse : le pétrole brut a atteint les 114 $ le baril, son plus haut niveau depuis mai 2026.
Une réaction indifférente au budget. Au Royaume-Uni, l’inflation est plus forte que prévu, et on s’attend de plus en plus à ce que la BoE augmente ses taux la semaine prochaine. Globalement, les actifs britanniques sont insensibles au budget, malgré le fait que celui-ci soit présenté dans quelques jours.
Hausse du yuan. La PBOC continue de fixer la paire USD/CNY à un niveau plus bas, ce qui témoigne d’une plus grande tolérance à l’égard d’un yuan plus fort. À 6,7180, le cours est à son plus haut niveau depuis février 2023.
Macro mondiale
Une croissance stable, une inflation inégale
Hausse de la croissance en Chine. En Chine, l’économie a augmenté de 4,5 % en glissement annuel au troisième trimestre, soit davantage que prévu (4,4 %). Au deuxième trimestre, la croissance était de 4,3 %. Par ailleurs, en septembre, la production industrielle s’est hissée à 5,5 %, et les ventes au détail ont progressé de 1,1 % (contre une prévision de 0,5 %). Il est à noter, toutefois, que cette hause a principalement été tirée par les exportations et l’industrie. Les investissements en immobilisations et dans l’immobilier demeurent peu élevés.
L’inflation au Canada présente des disparités. L’IPC global a légèrement progressé : il est passé de 3,0 % à 3,1 % en glissement annuel, sous l’effet d’une hausse de 27,8 % des prix du pétrole. En revanche, l’inflation hors essence a ralenti, passant de 2,4 % à 2,2 %. L’enquête de la Banque du Canada sur les perspectives des entreprises a révélé des prévisions de ventes plus optimistes, mais des projets d’embauche modérés. En effet, les tarifs douaniers et la hausse des coûts énergétiques ont fait grimper les prévisions quant à une hausse des prix des entreprises tout en pesant sur les exportations et l’investissement.
Au Royaume-Uni, l’inflation s’accentue. Au Royaume-Uni, l’IPC a accéléré, passant de 3,1 à 3,5 % en glissement annuel (contre 3,4 % prévu). L’inflation sous-jacente a quant à elle progressé de 2,6 à 2,8 %, tandis que l’inflation dans le secteur des services a atteint 3,7 %. La situation sur le marché du travail s’est quelque peu améliorée, le taux de chômage ayant reculé à 4,7 %, mais le nombre d’offres d’emploi est passé sous la barre des 700 000 et l’emploi salarié est resté inférieur à son niveau de l’année précédente.
Au Mexique, les prix restent stables. L’inflation globale a atteint 3,62 % en glissement annuel au cours de la première quinzaine d’octobre (soit plus que prévu). L’inflation sous-jacente a quant à elle atteint 3,78 %. Les prix de l’électricité ont bondi de 18,5 % au terme des subventions estivales, mais la hausse plus marquée de l’inflation dans le secteur des services suggère que cette augmentation ne s’est pas limitée aux prix réglementés de l’énergie. Cela rend plus difficile les prévisions concernant un assouplissement monétaire de la part de la Banxico.
Aux États-Unis, toujours peu de licenciements. Le nombre de nouvelles demandes d’allocations chômage a reculé, passant de 200 000 à 194 000, un chiffre inférieur aux prévisions et proche de son plus bas niveau depuis la fin des années 1960. Ces données confirment que le marché du travail, à l’heure actuelle, embauche peu et licencie peu. la croissance de l’emploi reste faible, mais les employeurs sont toujours réticents à l’idée de réduire leurs effectifs avant la décision de la Fed prévue la semaine prochaine.
Perspectives sur le marché des changes
Les marchés des changes à la recherche de signaux
USD Le DXY stagne. L’indice du dollar américain achève la semaine au même niveau qu’il l’a commencée. Dans un contexte de tensions au Moyen-Orient, le dollar semble plus imperméable à la hausse des coûts de l’énergie. Le pétrole brut oscille autour de 114 dollars le baril. À l’inverse, la devise est devenue vulnérable à l’inquiétude croissante concernant la viabilité des échanges liés à l’IA, par l’intermédiaire du canal des taux. Les investisseurs, craignant les répercussions sur la croissance d’une dépense massive et de valorisations déjà élevées, ont réévalué la politique de la Fed dans un sens plus accommodant, ce qui a pesé sur le dollar. La pression s’est surtout fait ressentir sur les paires USD/JPY et USD/CHF. Le franc et le yen ont été les valeurs refuges privilégiées, alors que les perspectives du dollar sont menacées par des risques, notamment les élections de mi-mandat. Depuis le second mandat de Donald Trump, alors que les marchés misent sur la crédibilité et la stabilité institutionnelle, le billet vert a perdu une grande partie de son attrait. La dynamique haussière du DXY a clairement subi un coup dur, mais l’indice reste intact. Après avoir atteint le 14 octobre son plus haut niveau depuis plus d’un an (102,945) l’indice oscille désormais juste en dessous de 102. Nous ne pensons pas que les pressions à la vente puissent faire passer l’indice sous le seuil de 101,200/300. Une Fed belliciste la semaine prochaine semble être le catalyseur le plus évident pour redynamiser la tendance haussière du dollar.
EUR Vente sélective. Les risques qui pèsent sur l’euro sont toujours orientés à la baisse. L’écart entre les rendements des obligations d’État françaises et allemandes a dépassé les 170 points de base cette semaine, son niveau le plus élevé en 15 ans. Cela étant, l’absence d’informations récentes concernant l’adoption du budget en France n’a pas donné aux marchés de nouvelles raisons d’intégrer dans leurs cours un risque supplémentaire de baisse. En effet, la baisse de l’euro s’est atténuée ces derniers jours, ou est tout du moins devenue plus sélective. La paire EUR/USD continue de graviter autour de 1,12. En revanche, l’euro a subi des baisses plus marquées face aux devises liées aux matières premières, telles que le dollar australien et le dollar canadien, soutenues par la hausse des prix de l’énergie, ainsi que face aux valeurs refuges traditionnelles, telles que le yen japonais et le franc suisse. Cette semaine, plusieurs de ces paires de devises ont atteint leurs plus bas niveaux depuis plusieurs mois. La paire EUR/GBP s’est démarquée par sa chute à son plus bas niveau depuis 12 mois. Cette évolution est d’autant plus étonnante que la livre sterling n’est ni une devise liée aux matières premières, ni une valeur refuge fondée sur la crédibilité.
GBP La livre reste flegmatique. La livre sterling continue d’évoluer sans heurts, apparemment indifférente au budget britannique qui va bientôt être présenté. La paire GBP/EUR a atteint cette semaine son plus haut niveau depuis 12 mois (1,1959) tandis que la paire GBP/USD a légèrement progressé et oscille désormais juste en dessous de 1,34, en hausse de près de 1 % ce mois-ci. La livre sterling, en revanche, a perdu du terrain face aux devises liées aux matières premières, alors que les prix de l’énergie continuaient de grimper. Il convient notamment de noter que la paire GBP/NOK a chuté à 12,4642, son plus bas niveau depuis trois semaines. Cette semaine, les données britanniques sur l’inflation et le marché du travail pour le mois de septembre ont été publiées. Ces deux données ont plus augmenté que prévu, ce qui confirme l’idée que la BoE va augmenter ses taux en novembre. La livre sterling s’est appréciée à l’annonce de cette nouvelle, ce qui laisse entrevoir que l’augmentation de l’inflation n’est pas nécessairement perçue sous l’angle de ses répercussions néfastes sur les finances publiques, alors que le budget doit être présenté dans quelques jours seulement. Ainsi, le sentiment vis-à-vis de la livre demeure étonnamment positif. Le fait qu’elle figure parmi les devises offrant les rendements les plus élevés du G10 constitue un facteur de soutien supplémentaire. Le budget de la semaine prochaine pourrait bien, en fin de compte, se dérouler sans surprise. Les marchés suivront de près les prévisions révisées de l’OBR, car une révision à la hausse des perspectives pourrait avoir bien plus d’importance que n’importe quelle annonce politique largement anticipée et relativement peu ambitieuse. Ce que cela implique en matière de taux est révélateur : une plus grande marge de manœuvre budgétaire permettrait à la BoE de procéder plus sereinement à de nouvelles hausses de taux, ce qui permettrait au soutien apporté à la livre sterling de se répercuter plus clairement grâce au canal des taux.
CHF Une devise demandée. Le franc suisse est sous les projecteurs. La paire USD/CHF a reculé de 1.6 % depuis le début du mois, et se négocie à son niveau le plus faible depuis un mois. Face à l’euro, le franc a atteint son plus haut niveau depuis trois mois, avec une hausse de près de 3 % depuis le début du mois. La crédibilité branlante bénéficie clairement au franc. Son évolution haussière par rapport au dollar est particulièrement révélatrice. Alors que les prix de l’énergie progressent lentement, les marchés se sont montrés réticents à pénaliser le franc suisse en raison des risques géopolitiques et restent sceptiques quant au statut de valeur refuge du dollar, compte tenu des risques politiques persistants liés à l’administration américaine. Les élections de mi-mandat, qui approchent à grands pas, pourraient jouer un rôle. Par ailleurs, en Europe, les difficultés budgétaires en France ont fait de la paire EUR/CHF l’un des indicateurs les plus évidents de cette tendance du marché. Cela étant, nous considérons toujours la paire USD/CHF comme la plus stratégique, compte tenu du risque de voir la Fed adopter à nouveau une position restrictive. La tendance baissière de la paire EUR/CHF, en revanche, semble devoir se poursuivre..