

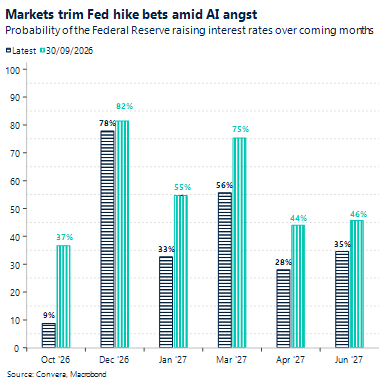
Inquietud por la IA. La preocupación por la IA sigue sacudiendo los mercados y poniendo en entredicho la estrategia de inversión basada en una inflación provocada por los conflictos. Los valores tecnológicos cayeron, los bonos del Tesoro estadounidense repuntaron y el impulso alcista del dólar siguió perdiendo fuerza.
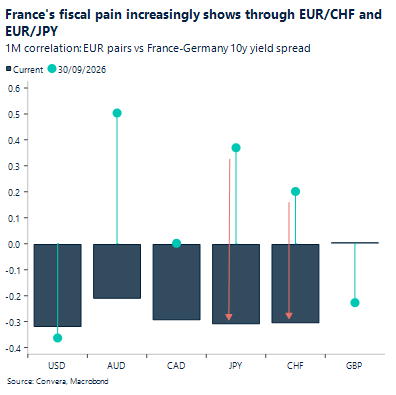
Francia se resiente. Las turbulencias fiscales en Francia continúan agravándose. Pese a las escasas novedades en las negociaciones presupuestarias, el diferencial de rentabilidad entre la deuda francesa y alemana se amplió hasta máximos de 15 meses. La subida de los precios del petróleo añade aún más presión a una situación fiscal ya de por sí frágil.
La confianza es clave. Cuando la credibilidad se pone en duda, los activos refugio como el franco suizo y el yen japonés cobran protagonismo. El EUR/CHF cotiza en mínimos de tres meses, con una caída del 3 % en lo que va de mes.
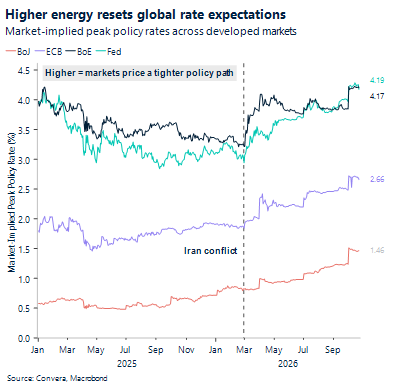
Riesgo petrolero. Las tensiones geopolíticas siguen siendo elevadas. Se han registrado nuevos ataques en Arabia Saudí, mientras que las autoridades estadounidenses ordenaron a algunos diplomáticos abandonar el país. La medida puso de relieve el riesgo de una nueva escalada. Los precios de la energía siguen subiendo y el Brent se sitúa en 114 USD por barril, su nivel más alto desde mayo de 2026.
El presupuesto deja indiferentes a los mercados. La inflación del Reino Unido superó las previsiones, reforzando las expectativas de que el Banco de Inglaterra (BoE) suba los tipos la próxima semana. Los activos británicos siguen mostrando escasa reacción ante el presupuesto, pese a que su presentación está a solo unos días.
Impulso para el yuan. El Banco Popular de China (PBOC) continúa fijando a la baja el tipo de referencia del USD/CNY, lo que indica una mayor tolerancia hacia un yuan más fuerte. En 6,7180, el fixing se sitúa en su nivel más favorable para el yuan desde febrero de 2023.
Macro Global
El crecimiento se estabiliza, mientras la inflación sigue siendo desigual
Mejora el crecimiento de China. La economía china creció un 4,5 % interanual en el tercer trimestre, por encima de la previsión del 4,4 % y frente al 4,3 % del segundo trimestre. En septiembre, la producción industrial se aceleró hasta el 5,5 %, mientras que las ventas minoristas aumentaron un 1,1 %, frente al 0,5 % previsto. Sin embargo, la mejora estuvo impulsada por las exportaciones y la industria, mientras que la inversión en activos fijos y en el sector inmobiliario siguió mostrando debilidad.
La inflación en Canadá muestra señales dispares. El IPC general aumentó ligeramente del 3,0 % al 3,1 % interanual, impulsado por una subida del 27,8 % de los precios de la gasolina. Sin embargo, la inflación excluida la gasolina se moderó del 2,4 % al 2,2 %. La encuesta sobre perspectivas empresariales del Banco de Canadá mostró una mejora de las expectativas de ventas, pero unos planes de contratación moderados. Los aranceles y el aumento de los costes energéticos están elevando las expectativas de precios de las empresas, al tiempo que lastran las exportaciones y la inversión.
La inflación se generaliza en el Reino Unido. El IPC británico se aceleró del 3,1 % al 3,5 % interanual, por encima del consenso del 3,4 %, mientras que la inflación subyacente aumentó del 2,6 % al 2,8 % y la inflación de los servicios alcanzó el 3,7 %. El mercado laboral generó menos preocupación: la tasa de desempleo descendió al 4,7 %, aunque las vacantes cayeron por debajo de 700.000 y el empleo en nóminas se mantuvo por debajo del nivel registrado un año antes.
Los precios se mantienen elevados en México. La inflación general aumentó hasta el 3,62 % interanual en la primera quincena de octubre, superando las expectativas, mientras que la inflación subyacente alcanzó el 3,78 %. Los precios de la electricidad subieron un 18,5 % tras finalizar los subsidios de verano, aunque el repunte de la inflación de los servicios sugiere que el aumento no se limitó a los precios regulados de la energía, lo que complica las expectativas de relajación monetaria por parte de Banxico.
Los despidos se mantienen bajos en EE. UU. Las solicitudes iniciales de prestaciones por desempleo descendieron de 200.000 a 194.000, por debajo de las expectativas y cerca de su nivel más bajo desde finales de la década de 1960. Los datos refuerzan la imagen de un mercado laboral con pocas contrataciones y pocos despidos: el crecimiento del empleo sigue siendo débil, pero las empresas continúan mostrándose reacias a reducir sus plantillas antes de la decisión de la Fed de la próxima semana.
Movimientos del mercado
Los mercados de divisas buscan nuevas señales
USD: El DXY se toma un respiro. El índice del dólar estadounidense cierra la semana prácticamente sin cambios respecto a su inicio. El dólar parece estar reaccionando menos a la subida de los precios de la energía en un contexto de tensiones en Oriente Medio. El Brent ronda los 114 USD por barril. En cambio, la divisa se ha vuelto más vulnerable a la creciente inquietud sobre la sostenibilidad de las inversiones relacionadas con la IA a través del canal de los tipos de interés. Ante el temor de los inversores a las implicaciones para el crecimiento de un gasto elevado y unas valoraciones excesivas, los mercados han revisado sus expectativas sobre la Fed hacia una postura más acomodaticia, lo que está lastrando al dólar. La presión ha sido especialmente evidente en el USD/JPY y el USD/CHF. El franco suizo y el yen han sido los activos refugio preferidos en un momento en el que diversos riesgos ensombrecen las perspectivas del dólar, especialmente las elecciones de mitad de mandato. Al fin y al cabo, desde el segundo mandato de Trump, cuando los mercados valoran especialmente la credibilidad y la estabilidad institucional, el dólar ha perdido gran parte de ese atractivo. El impulso alcista del DXY se ha visto claramente afectado, aunque sigue intacto. Tras alcanzar un máximo de más de un año de 102,945 el 14 de octubre, el índice cotiza ahora justo por debajo de 102. No esperamos que la presión vendedora lleve al índice por debajo de la zona de 101,200-101,300. Una Fed más restrictiva la próxima semana parece el catalizador más claro para reavivar el impulso alcista del dólar.
EUR: Ventas selectivas. Los riesgos para el euro siguen sesgados a la baja. El diferencial entre las rentabilidades de la deuda pública francesa y alemana superó esta semana los 170 puntos básicos, su nivel más alto en 15 años. Dicho esto, la ausencia de nuevas noticias sobre la aprobación del presupuesto francés ha dejado a los mercados sin nuevos motivos para descontar riesgos bajistas adicionales. De hecho, el retroceso del euro se ha moderado en los últimos días o, al menos, se ha vuelto más selectivo. El EUR/USD continúa oscilando en torno a 1,12. En cambio, el euro ha sufrido pérdidas más pronunciadas frente a divisas vinculadas a las materias primas, como el AUD y el CAD, respaldadas por la subida de los precios de la energía, así como frente a activos refugio tradicionales como el JPY y el CHF. Varios de estos cruces han caído esta semana a mínimos de varios meses. La excepción más sorprendente es el EUR/GBP, que ha descendido a mínimos de 12 meses pese a que la libra esterlina no es ni una divisa vinculada a las materias primas ni un activo refugio respaldado por su percepción de credibilidad.
GBP: La libra se mantiene imperturbable. La libra esterlina continúa avanzando sin grandes sobresaltos, aparentemente indiferente al presupuesto británico que se presentará en los próximos días. El GBP/EUR alcanzó esta semana un máximo de 12 meses en 1,1959, mientras que el GBP/USD avanzó ligeramente y ahora cotiza justo por debajo de 1,34, con una subida de casi el 1 % en lo que va de mes. En cambio, la libra perdió terreno frente a las divisas vinculadas a las materias primas a medida que subían los precios de la energía. En particular, el GBP/NOK cayó a un mínimo de tres semanas de 12,4642. Esta semana se publicaron los datos de inflación y del mercado laboral del Reino Unido correspondientes a septiembre. Ambos superaron las previsiones, consolidando la expectativa de que el BoE subirá los tipos en noviembre. La libra se apreció tras conocerse los datos, lo que sugiere que el aumento de la inflación no se está interpretando necesariamente desde la perspectiva de sus efectos negativos sobre las finanzas públicas, pese a que faltan pocos días para la presentación del presupuesto. Por tanto, el sentimiento hacia la libra continúa siendo sorprendentemente positivo. Su condición de una de las divisas con mayor rentabilidad del G10 supone una fuente adicional de apoyo. En última instancia, el presupuesto de la próxima semana podría tener un impacto relativamente limitado. Los mercados seguirán de cerca las previsiones revisadas de la Oficina de Responsabilidad Presupuestaria (OBR), ya que una mejora de las perspectivas podría tener mucha más importancia que unos anuncios de política económica ampliamente anticipados y relativamente poco ambiciosos. Las implicaciones para los tipos de interés son claras: un mayor margen fiscal supondría menos dificultades para que el BoE continuara subiendo los tipos, permitiendo que el apoyo a la libra se transmita de forma más directa a través del canal de los tipos de interés.
CHF: Aumenta la demanda de francos. El franco suizo está cobrando protagonismo. El USD/CHF se encuentra en mínimos de un mes, con una caída del 1,6 % en lo que va de mes. Frente al euro, el franco se sitúa en máximos de tres meses, con una apreciación de casi el 3 % desde principios de mes. Cuando la credibilidad se pone en entredicho, el franco es el claro beneficiado. Su comportamiento alcista frente al dólar es especialmente revelador. A medida que suben los precios de la energía, los mercados se han mostrado reacios a penalizar al CHF a través del canal del riesgo geopolítico y siguen mostrando dudas sobre las credenciales del dólar como activo refugio ante la persistencia de riesgos políticos vinculados a la Administración estadounidense. Las próximas elecciones de mitad de mandato podrían estar influyendo. Mientras tanto, en Europa, las turbulencias fiscales en Francia han convertido al EUR/CHF en una de las expresiones más evidentes de esta dinámica de mercado. Dicho esto, seguimos considerando el USD/CHF como la operación táctica más atractiva, dado el riesgo de que vuelva a imponerse una Fed más restrictiva. En cambio, parece más probable que persista la presión bajista sobre el EUR/CHF.