

Trato desigual. La ola de ventas en los mercados globales de renta fija se intensificó, pero algunos emisores sufrieron más que otros. Los bonos franceses (OAT) se vieron especialmente afectados, ya que las preocupaciones presupuestarias inquietaron a los inversores. Francia presenta una de las trayectorias fiscales más desfavorables del mundo desarrollado.
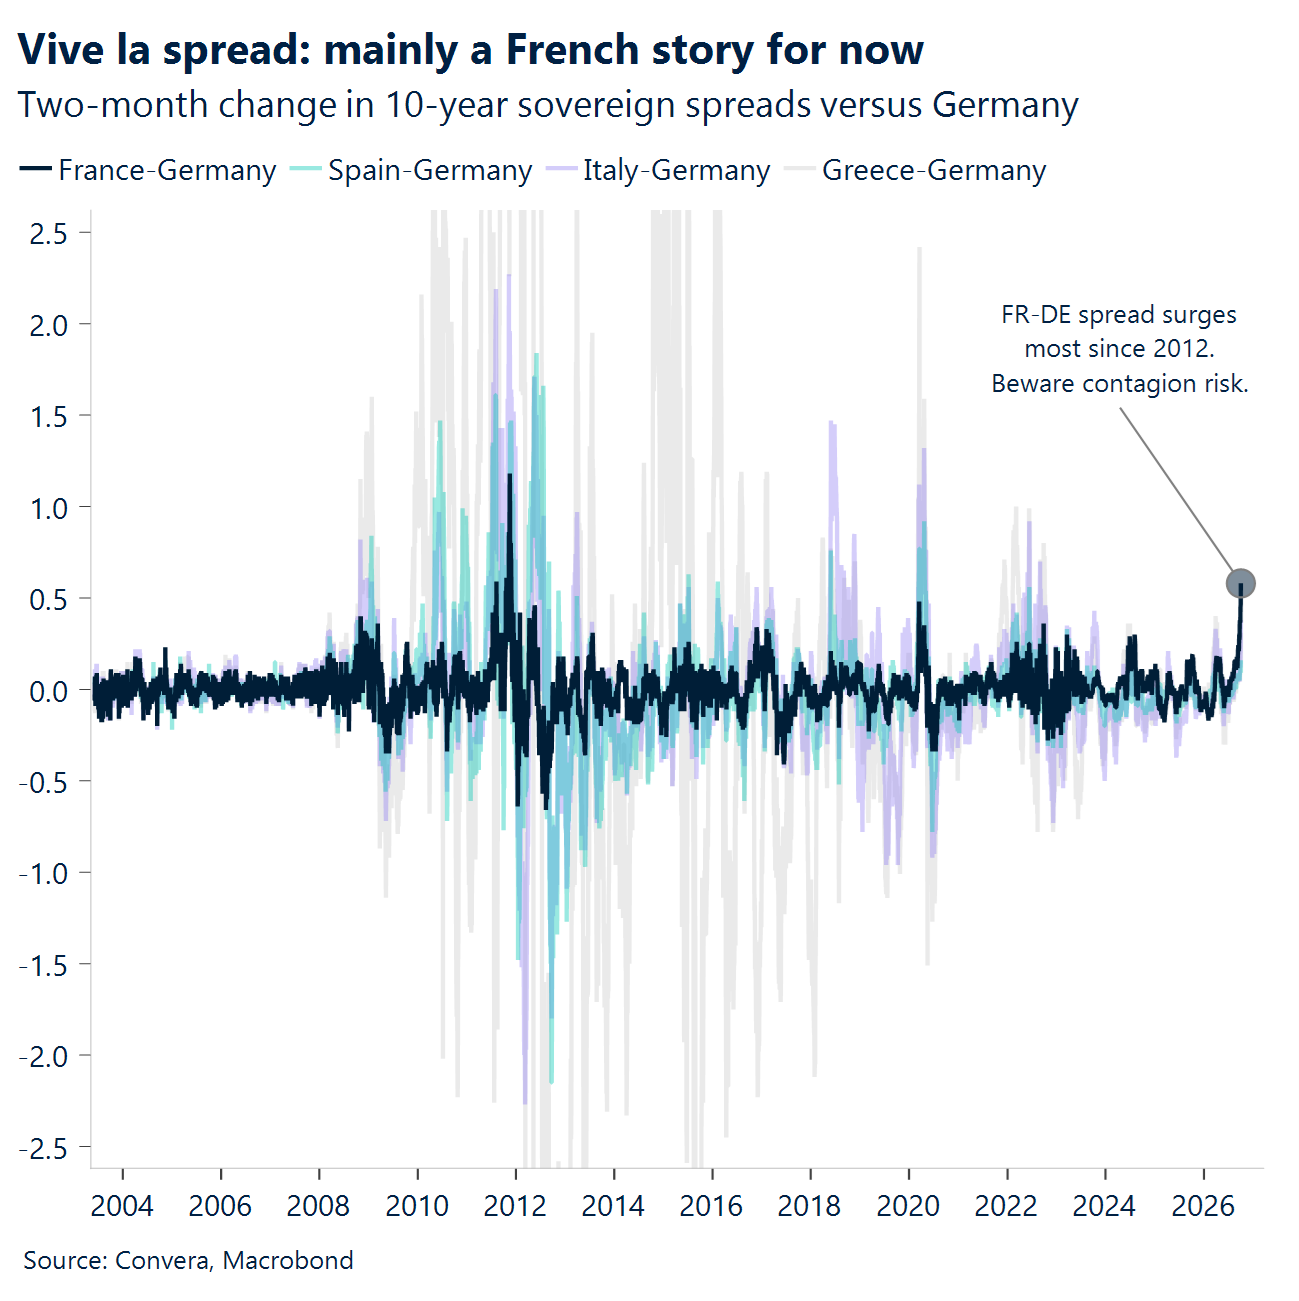
Viva el diferencial. La diferencia entre los costes de financiación de Francia y Alemania, una medida clave de la preocupación de los inversores, alcanzó su nivel más amplio desde 2012.
Que se extienda. Volvieron a surgir temores de contagio a medida que los diferenciales soberanos se ampliaban más allá de Francia, alimentando la preocupación de que el estrés fiscal pudiera extenderse por toda la eurozona.
Visión del euro. Los inversores observan cada vez más al euro a través del prisma del riesgo político, lo que provocó una caída de más del 1% frente al dólar estadounidense y al franco suizo esta semana. El EUR/USD tocó su nivel más bajo desde mayo de 2025.
La mayor subida de una generación. Las rentabilidades de los bonos del Tesoro estadounidense a 10 y 30 años alcanzaron niveles no vistos desde 2002. La rentabilidad a 10 años registró su mayor incremento trimestral en décadas, lo que está respaldando al dólar estadounidense, que marcó un nuevo máximo anual.
Ay. La inflación de la eurozona se aceleró más de lo esperado en septiembre, alcanzando su nivel más alto en tres años y manteniendo la presión sobre el BCE.
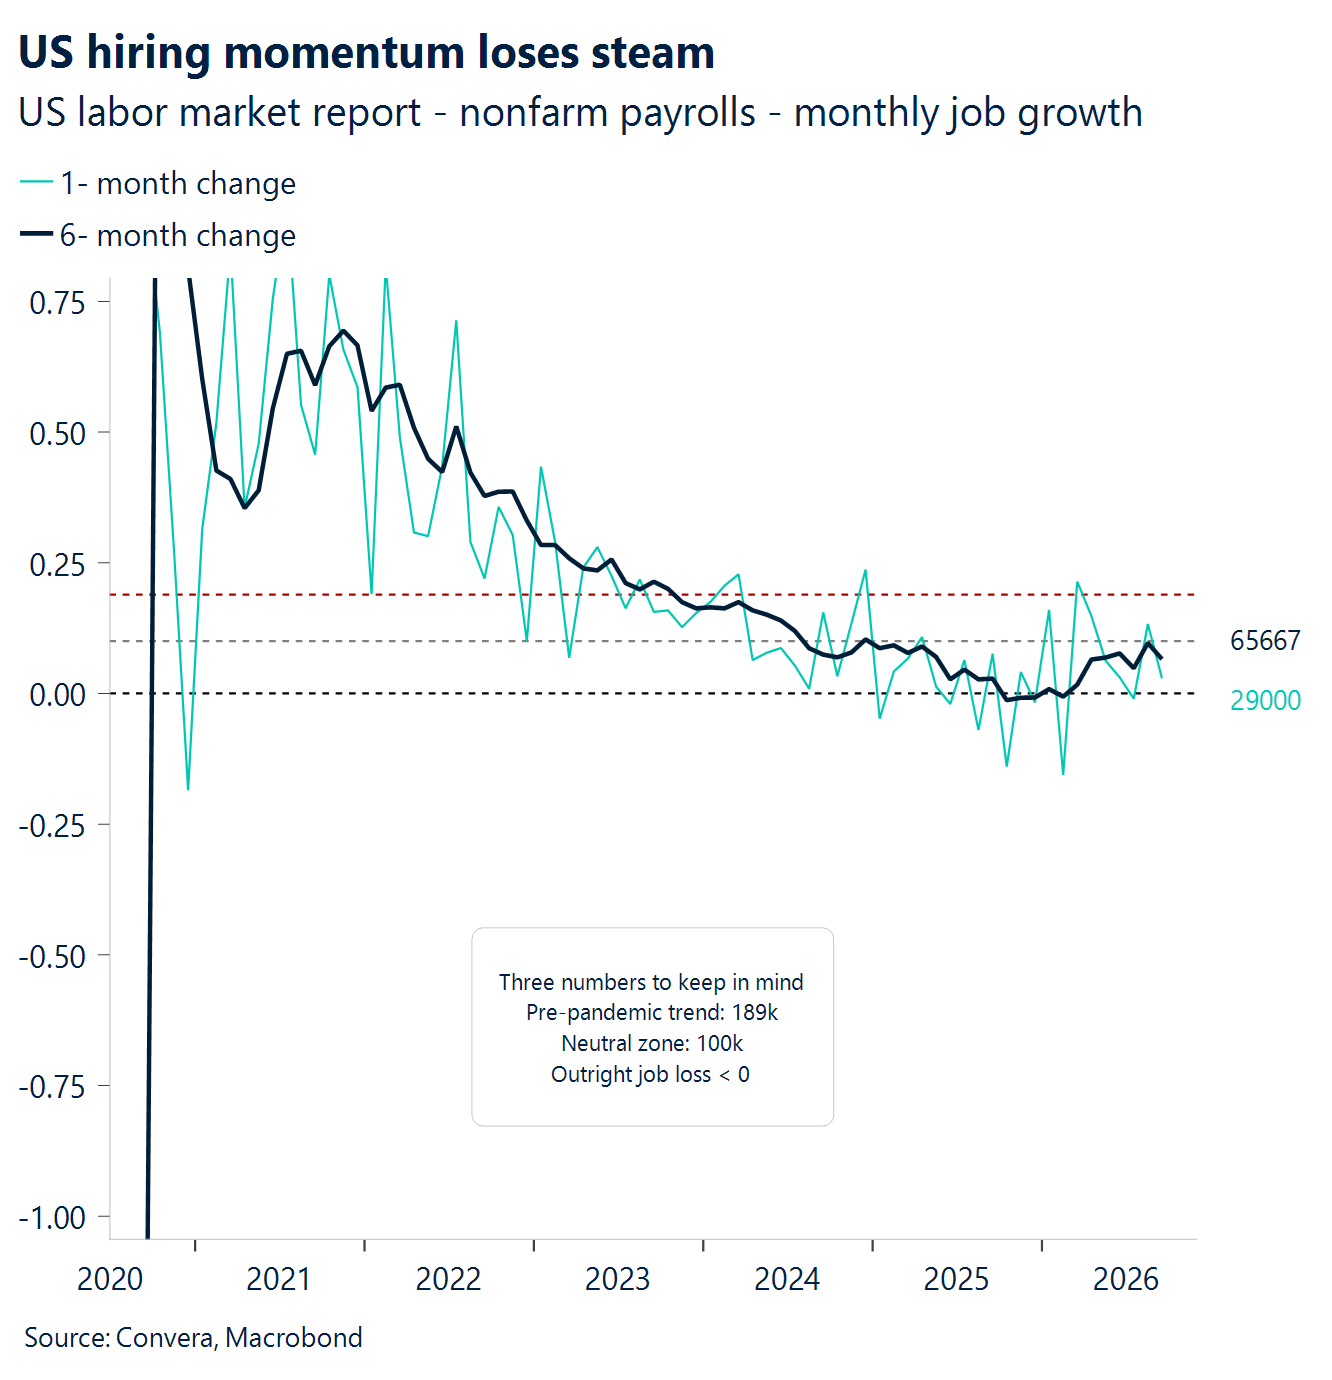
Empleo decepcionante. La economía estadounidense creó solo 29.000 puestos de trabajo en septiembre, por debajo de todas las previsiones. La tasa de desempleo también fue superior a la esperada.
Rebote Burnham. La libra esterlina encontró apoyo después de que el primer ministro Andy Burnham planteara una relación más estrecha entre el Reino Unido y la UE, reavivando las expectativas de una mayor integración económica.
Global Macro
La contratación en EE. UU. se estanca mientras la inflación de la eurozona repunta
El crecimiento de EE. UU. se revisa al alza. El PIB estadounidense del segundo trimestre fue revisado significativamente al alza, hasta una tasa anualizada del 2,2% desde el 1,5%, impulsado por una mayor inversión, consumo y gasto público. La demanda privada interna creció un 4,6%, lo que apunta a un dinamismo subyacente más sólido de lo que indicaban anteriormente los datos generales.
La inflación se modera. La inflación general PCE de agosto se mantuvo en el 3,4% interanual, por debajo del consenso del 3,7%, mientras que la inflación subyacente permaneció en el 3,3%. El gasto de los consumidores aumentó un 0,9% mensual, pero los ingresos solo crecieron un 0,2%, reduciendo la tasa de ahorro al 4,1% y planteando dudas sobre la sostenibilidad de ese ritmo de consumo.
El empleo decepciona. Las nóminas no agrícolas aumentaron únicamente en 29.000 puestos frente a los 84.000 previstos, mientras que la tasa de desempleo subió al 4,2% frente al 4,1% esperado. Además, los datos de julio y agosto se revisaron a la baja en un total de 60.000 puestos, y el crecimiento salarial se ralentizó hasta el 0,1% mensual y el 3,0% interanual, reforzando la pérdida de impulso del mercado laboral.
Las señales de precios divergen. El ISM manufacturero se mantuvo en 54,5 frente al 55,0 esperado, pero el índice de precios pagados se disparó hasta 77,9 desde 71,1, manteniendo vivas las preocupaciones sobre las presiones inflacionistas en la cadena de producción estadounidense. La inflación de la eurozona también sorprendió al alza, situándose en el 3,8% interanual frente al 3,6% previsto, impulsada por un aumento del 18,8% en los precios de la energía, mientras que la inflación subyacente subió al 2,5%, en línea con las previsiones.
Panorama global. El Banco de la Reserva de Australia (RBA) elevó los tipos de interés en 25 puntos básicos hasta el 4,60%, alegando una inflación persistente y unos mayores costes energéticos. El PIB canadiense permaneció sin cambios en julio, el crecimiento del Reino Unido en el segundo trimestre se revisó al alza hasta el 0,5% trimestral y el PMI compuesto de China volvió a terreno expansivo al alcanzar 50,7 puntos.
Movimientos de Mercado
El dólar recupera la ventaja
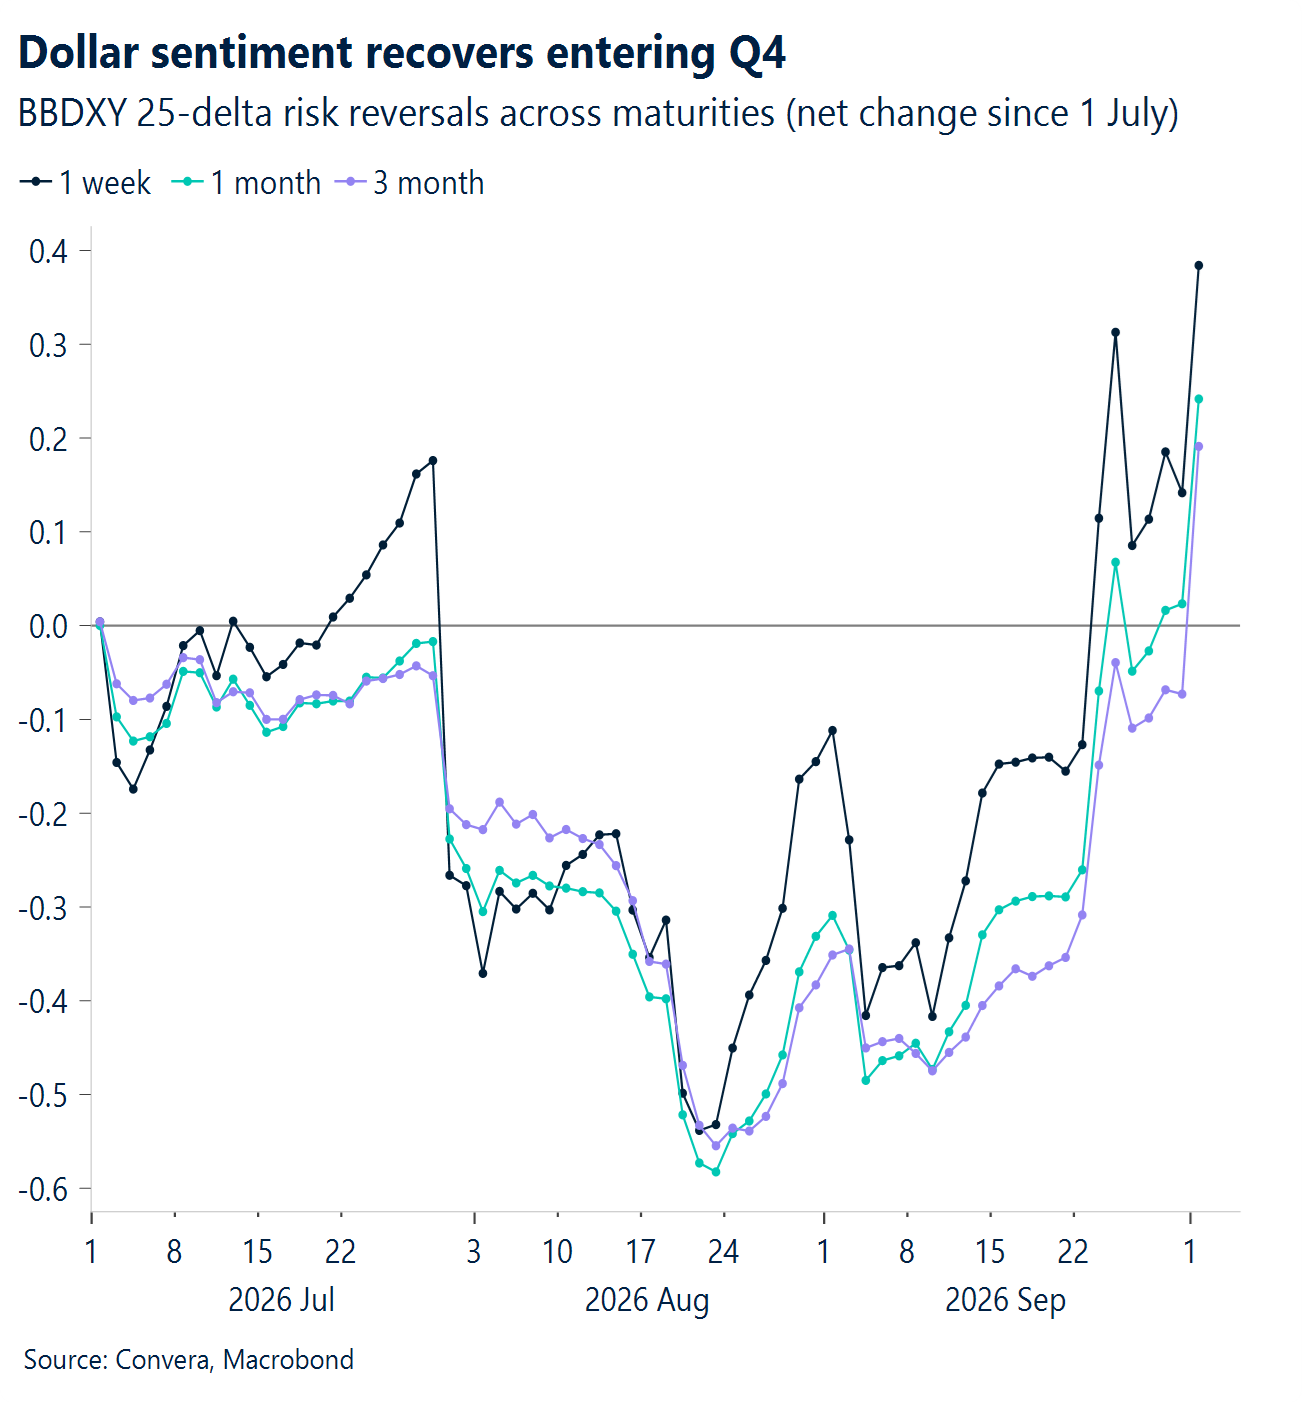
USD | El dólar rompe al alza. El índice DXY superó brevemente el nivel de 102,00 y alcanzó un nuevo máximo de 2026 antes de que los datos de empleo de septiembre frenaran el avance. La creación de empleo fue de solo 29.000 puestos, el desempleo aumentó hasta el 4,2%, los datos de meses anteriores se revisaron a la baja y el crecimiento salarial se desaceleró, reduciendo la probabilidad de una subida de tipos de la Fed en octubre del 48% al 15%. Aun así, el dólar se mantiene por encima de 101,50 y acumula una subida cercana al 1% en la semana, respaldado por los elevados rendimientos de la deuda estadounidense a largo plazo y la debilidad del euro asociada a las preocupaciones fiscales y políticas en Francia. La rentabilidad del bono a dos años ha caído más de 13 puntos básicos esta semana, mientras que la del bono a diez años apenas ha variado, lo que confirma que la demanda de dólares se extiende más allá del apoyo de los tipos a corto plazo. Desde el punto de vista técnico, una ruptura por encima de 102,20 abriría la puerta a 102,50, mientras que un movimiento sostenido por debajo de 102,00 expondría el nivel de 101,53. La próxima semana, el ISM de servicios, las actas del FOMC y las expectativas de inflación de los consumidores pondrán a prueba si la debilidad de la contratación puede compensar las persistentes presiones de actividad y precios.
EUR | La presión fiscal francesa profundiza el riesgo bajista. El presupuesto francés para 2027 incluye 43.000 millones de euros en nuevas medidas de ajuste, elevando el esfuerzo fiscal total a unos 54.000 millones. El gobierno aspira a reducir el déficit hasta el 5,0% del PIB en 2027, frente al 5,4% previsto para 2026. El proyecto presupuestario fue presentado al Consejo de Ministros el 1 de octubre. Consideramos ahora que las tensiones fiscales en Francia representan un riesgo mayor para el EUR/USD, después de que los inversores exigieran mayores rendimientos a la deuda francesa frente a la alemana y buscaran refugio en los bonos alemanes. El diferencial entre los costes de financiación de Francia y Alemania se amplió hasta 149 puntos básicos, llevando al EUR/USD a su nivel más débil desde mayo de 2025, mientras disminuyen las expectativas de nuevas subidas de tipos por parte del BCE. El EUR/USD cotiza cerca de 1,1252, aproximadamente un 7% por debajo de su máximo de 1,2081 alcanzado el 27 de enero. La resistencia se sitúa en la media móvil exponencial de 21 días en 1,1428 y en la de 50 días en 1,1490, mientras que el soporte clave está en 1,1200.
GBP | Personalidad dividida. El comportamiento de la libra esterlina esta semana estuvo determinado más por factores de valoración relativa que por una fortaleza propia. Aunque el GBP/USD cayó hacia 1,32 y llegó a marcar mínimos de tres meses, reflejando la presión combinada del aumento de los rendimientos globales y de un dólar más fuerte, la libra se comportó considerablemente mejor frente a otras divisas. El GBP/EUR se encamina hacia una de sus semanas más sólidas en más de un año, beneficiándose del renovado escrutinio sobre las finanzas públicas francesas y de las crecientes preocupaciones fiscales en distintas partes de la eurozona. La libra también superó el comportamiento de otros pares del G10, como el dólar australiano (+1,3%). En el ámbito nacional, los mercados asimilaron con escasa reacción el discurso pronunciado por el primer ministro Burnham en la conferencia del partido y su ambiciosa agenda de gasto. Los inversores encontraron cierto alivio en el largo horizonte de implementación y en las reiteradas referencias a la disciplina fiscal, manteniendo la atención centrada en los Presupuestos de Otoño de octubre más que en los titulares políticos de esta semana. Desde una perspectiva técnica, el GBP/USD cotiza por debajo de su media móvil de 100 semanas en 1,3240. Un cierre semanal por debajo de ese nivel aumentaría el riesgo de una caída más profunda hacia 1,3140 e incluso hacia la barrera psicológica de 1,30. En conjunto, la resistencia relativa de la libra sigue intacta, aunque el impulso subyacente se ha debilitado claramente.
CHF | Rápida reversión. El franco suizo protagonizó una fuerte recuperación esta semana, revirtiendo parte de las importantes pérdidas acumuladas desde la reunión de septiembre del Banco Nacional Suizo (SNB), de tono moderado. Aunque la narrativa general sigue apuntando a una debilidad del franco debido a los diferenciales de tipos de interés y a las estrategias de carry trade, los mercados recordaron que Suiza mantiene su condición de activo refugio cuando resurgen las preocupaciones sobre la sostenibilidad fiscal y la estabilidad financiera. El movimiento fue especialmente visible en el EUR/CHF, que registró su mayor caída semanal en más de un año tras fracasar repetidamente en mantener una ruptura por encima de su media móvil de 200 semanas, situada cerca de 0,948. Este giro repentino recuerda a la crisis de deuda de la eurozona de 2011, cuando los inversores buscaron refugio en Suiza ante las preocupaciones sobre el riesgo soberano en otras partes de Europa. El USD/CHF también retrocedió desde sus máximos recientes, aunque continúa muy por encima de sus principales medias móviles de largo plazo y significativamente por encima de los mínimos registrados durante el verano.