

Cede ante la realidad. La rentabilidad de los bonos mundiales ha alcanzado el 4% por primera vez desde 2007, impulsada por el alza vertiginosa de los rendimientos de los bonos del Tesoro estadounidense en medio de una inflación persistente, un crecimiento sólido, una Reserva Federal con una política monetaria restrictiva y un elevado endeudamiento público y empresarial.
Efecto dominó de aversión al riesgo. La venta masiva de bonos a nivel mundial está repercutiendo en el mercado de divisas, impulsando el dólar, ya que los mayores rendimientos y la menor aversión al riesgo animan a los inversores a favorecer la liquidez y las posiciones defensivas.
Escepticismo geopolítico: Los mercados siguen sin estar convencidos por los informes sobre un posible acuerdo entre Estados Unidos e Irán, y el petróleo está revirtiendo rápidamente las pérdidas a medida que los inversores continúan teniendo en cuenta los persistentes riesgos geopolíticos y relacionados con el suministro.
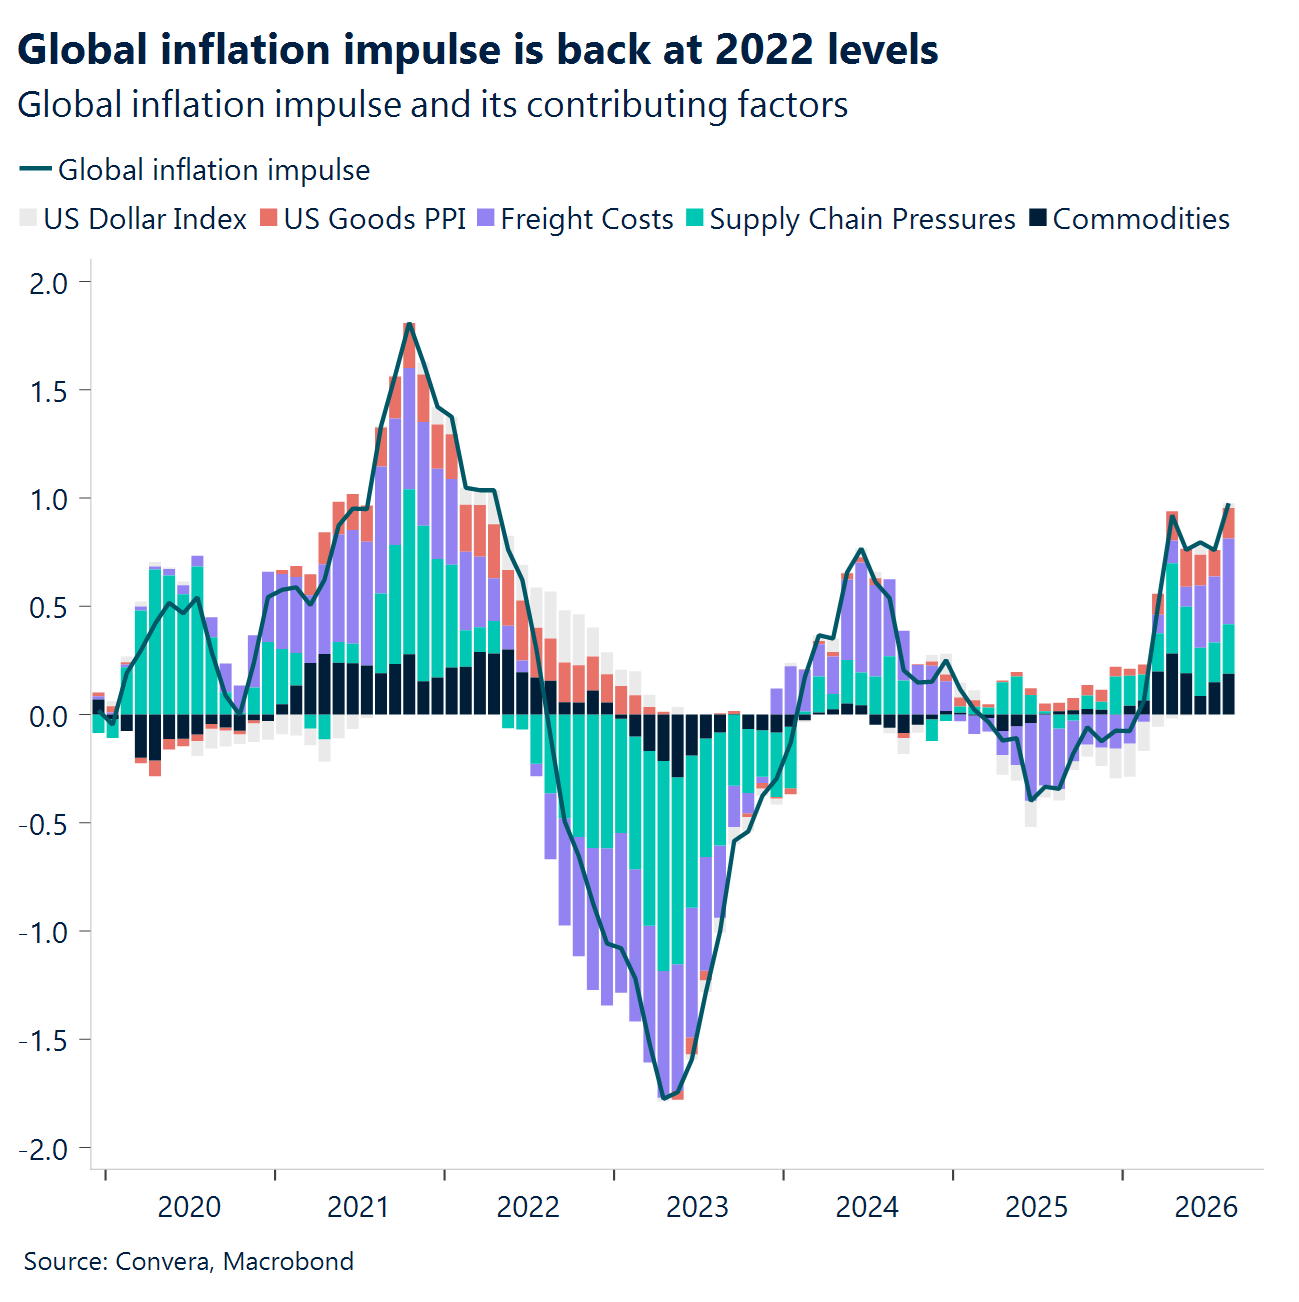
Impulso inflacionario. El aumento de los costes de transporte, los precios de las materias primas, las presiones en las cadenas de suministro y un dólar más fuerte están reforzando el impulso inflacionario mundial, lo que complica el camino hacia la bajada de los tipos de interés.
Patas para pensar. La primera visita de Estado del presidente Xi a Estados Unidos desde 2015, junto con el regalo de dos pandas, simbolizó unas relaciones más cordiales y reforzó un marco de competencia controlada que prioriza la estabilidad, el diálogo y la comunicación por encima de la confrontación.
Corre la voz. La resiliencia económica de la eurozona se ve contrarrestada por la ampliación de los diferenciales de la deuda soberana, con los rendimientos franceses manteniéndose elevados frente a los bonos alemanes y la incertidumbre política continuando moderando el optimismo sobre el euro.
Abróchate el cinturón. Los mercados se enfrentan a una avalancha de datos, incluyendo la inflación a ambos lados del Atlántico y, por supuesto, el informe de empleo de Estados Unidos que se publicará el viernes.
Global Macro
Empresas de crecimiento global a medida que divergen las políticas
Los bancos centrales se dividen. El Norges Bank elevó los tipos de interés en 25 puntos básicos, hasta el 4,50%, y dejó abierta la posibilidad de un mayor endurecimiento de la política monetaria. El Banco Nacional Suizo mantuvo los tipos de interés en el 0%, el Riksbank en el 1,75% y Banxico en el 6,50%, tal como se esperaba, prolongando así su pausa.
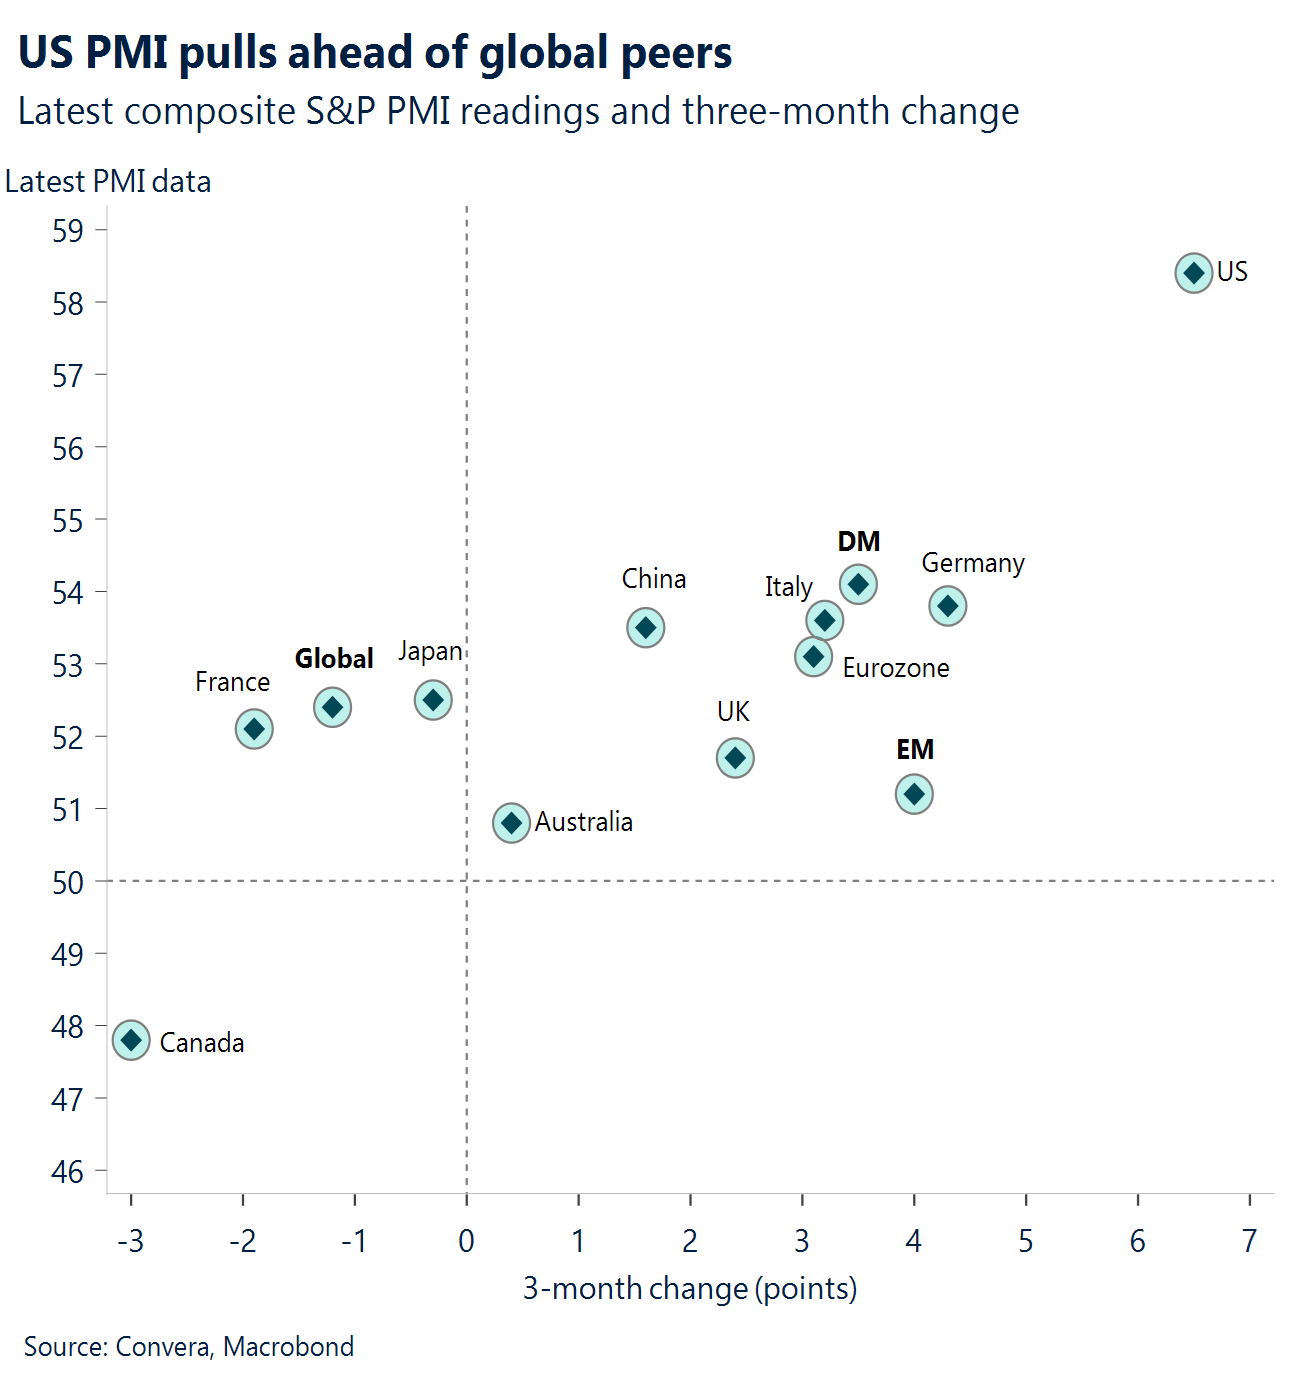
El crecimiento en Estados Unidos se dispara. El índice PMI compuesto de EE. UU. subió a 58,4 desde 56,0, su nivel más alto en más de cinco años. El sector servicios subió a 58,7 y el sector manufacturero a 57,0, con una mayor contratación y demanda acompañada de otro aumento en los costos de los insumos.
Europa se recupera. El índice PMI compuesto de la zona euro subió a 53,1 frente a los 51,7 esperados, la lectura más alta en más de tres años, con el sector servicios en 53,0 y la industria manufacturera en 52,7. El Reino Unido se movió en la dirección opuesta, con su PMI compuesto desacelerándose de 52,5 a 51,7 a medida que se intensificaban las presiones de costos.
El movimiento obrero estadounidense se mantiene firme. Las solicitudes iniciales cayeron a 197.000 frente a las aproximadamente 203.000 esperadas, mientras que las solicitudes continuas se mantuvieron prácticamente sin cambios, en torno a 1,72 millones. El bajo número de despidos y el sólido dato del índice PMI de empleo sugieren que el mercado laboral se mantiene lo suficientemente firme como para respaldar un mayor ajuste monetario por parte de la Reserva Federal.
Canadá y México divergen. Las ventas minoristas en Canadá cayeron un 0,7% intermensual en julio, con una disminución del volumen del 1,1%, aunque la estimación preliminar apunta a un repunte del 1,3% en agosto. La actividad económica de México repuntó un 0,8% intermensual en julio, mientras que la inflación general a principios de septiembre se aceleró hasta el 3,42%, por encima de las expectativas, a pesar de que la inflación subyacente se moderó hasta el 3,79%.
Movimientos de Mercado
El escepticismo del mercado frena el optimismo en materia de desescalada.
USD Encuentra impulso en el estancamiento de la diplomacia. Esta semana, el dólar estadounidense se vio respaldado por las mayores expectativas de un endurecimiento monetario por parte de la Reserva Federal y la falta de avances significativos en la desescalada geopolítica. El índice DXY alcanzó máximos de casi dos meses, poniendo a prueba la zona de los 101,50. Esta medida prolongó las ganancias obtenidas la semana anterior con la subida unánime de 25 puntos básicos por parte de la Reserva Federal. Los mercados no se mostraron convencidos por los escasos titulares positivos surgidos de una serie de reuniones diplomáticas de alto riesgo, lo que reforzó el escepticismo sobre una solución a corto plazo al conflicto de Oriente Medio y mantuvo elevadas las expectativas de una subida de tipos por parte de la Reserva Federal en octubre. Dicho esto, la subida del dólar empieza a parecer excesiva. Para que se produzcan mayores avances, probablemente se requerirá una mayor convicción en torno a una subida de tipos por parte de la Reserva Federal en octubre, que actualmente se sitúa en torno al 70%. Por ahora, un progreso significativo en la desescalada sigue siendo el camino más claro hacia una pausa el próximo mes, lo que probablemente afectaría negativamente al dólar. Los principales datos macroeconómicos, incluido el informe de empleo de la próxima semana, también serán objeto de un seguimiento muy atento.
EUR Una buena semana para Europa, mejor para el dólar. El euro tuvo una semana en general positiva. La postura restrictiva del BCE sigue estando bien arraigada, aunque los argumentos a favor de otra subida de tipos se están reduciendo gradualmente. El Banco ya ha subido los tipos de interés dos veces, y llevar el tipo de interés de los depósitos al 2,75% podría ir cada vez más en detrimento del crecimiento. En ese sentido, las encuestas PMI de S&P e Ifo de esta semana reforzaron la imagen de un sólido dinamismo económico en la eurozona a pesar del conflicto y la continua incertidumbre política. Sin embargo, los datos no contribuyeron a fortalecer el euro frente al dólar. El par EUR/USD ha caído alrededor de un 1% esta semana, cotizando cerca de mínimos de dos meses. Este descenso se suma a un mes difícil para el par (-2% en lo que va del mes), con precios de la energía más altos, rendimientos a largo plazo en alza y expectativas más firmes de subida de tipos por parte de la Reserva Federal, lo que proporciona un claro respaldo al dólar. Que esta medida tenga más margen de maniobra dependerá de la geopolítica y de los datos que se publiquen en Estados Unidos. Por ahora, prevemos una consolidación en torno a 1,14 antes de que alguno de los dos recupere el control de la situación y reactive el impulso direccional.
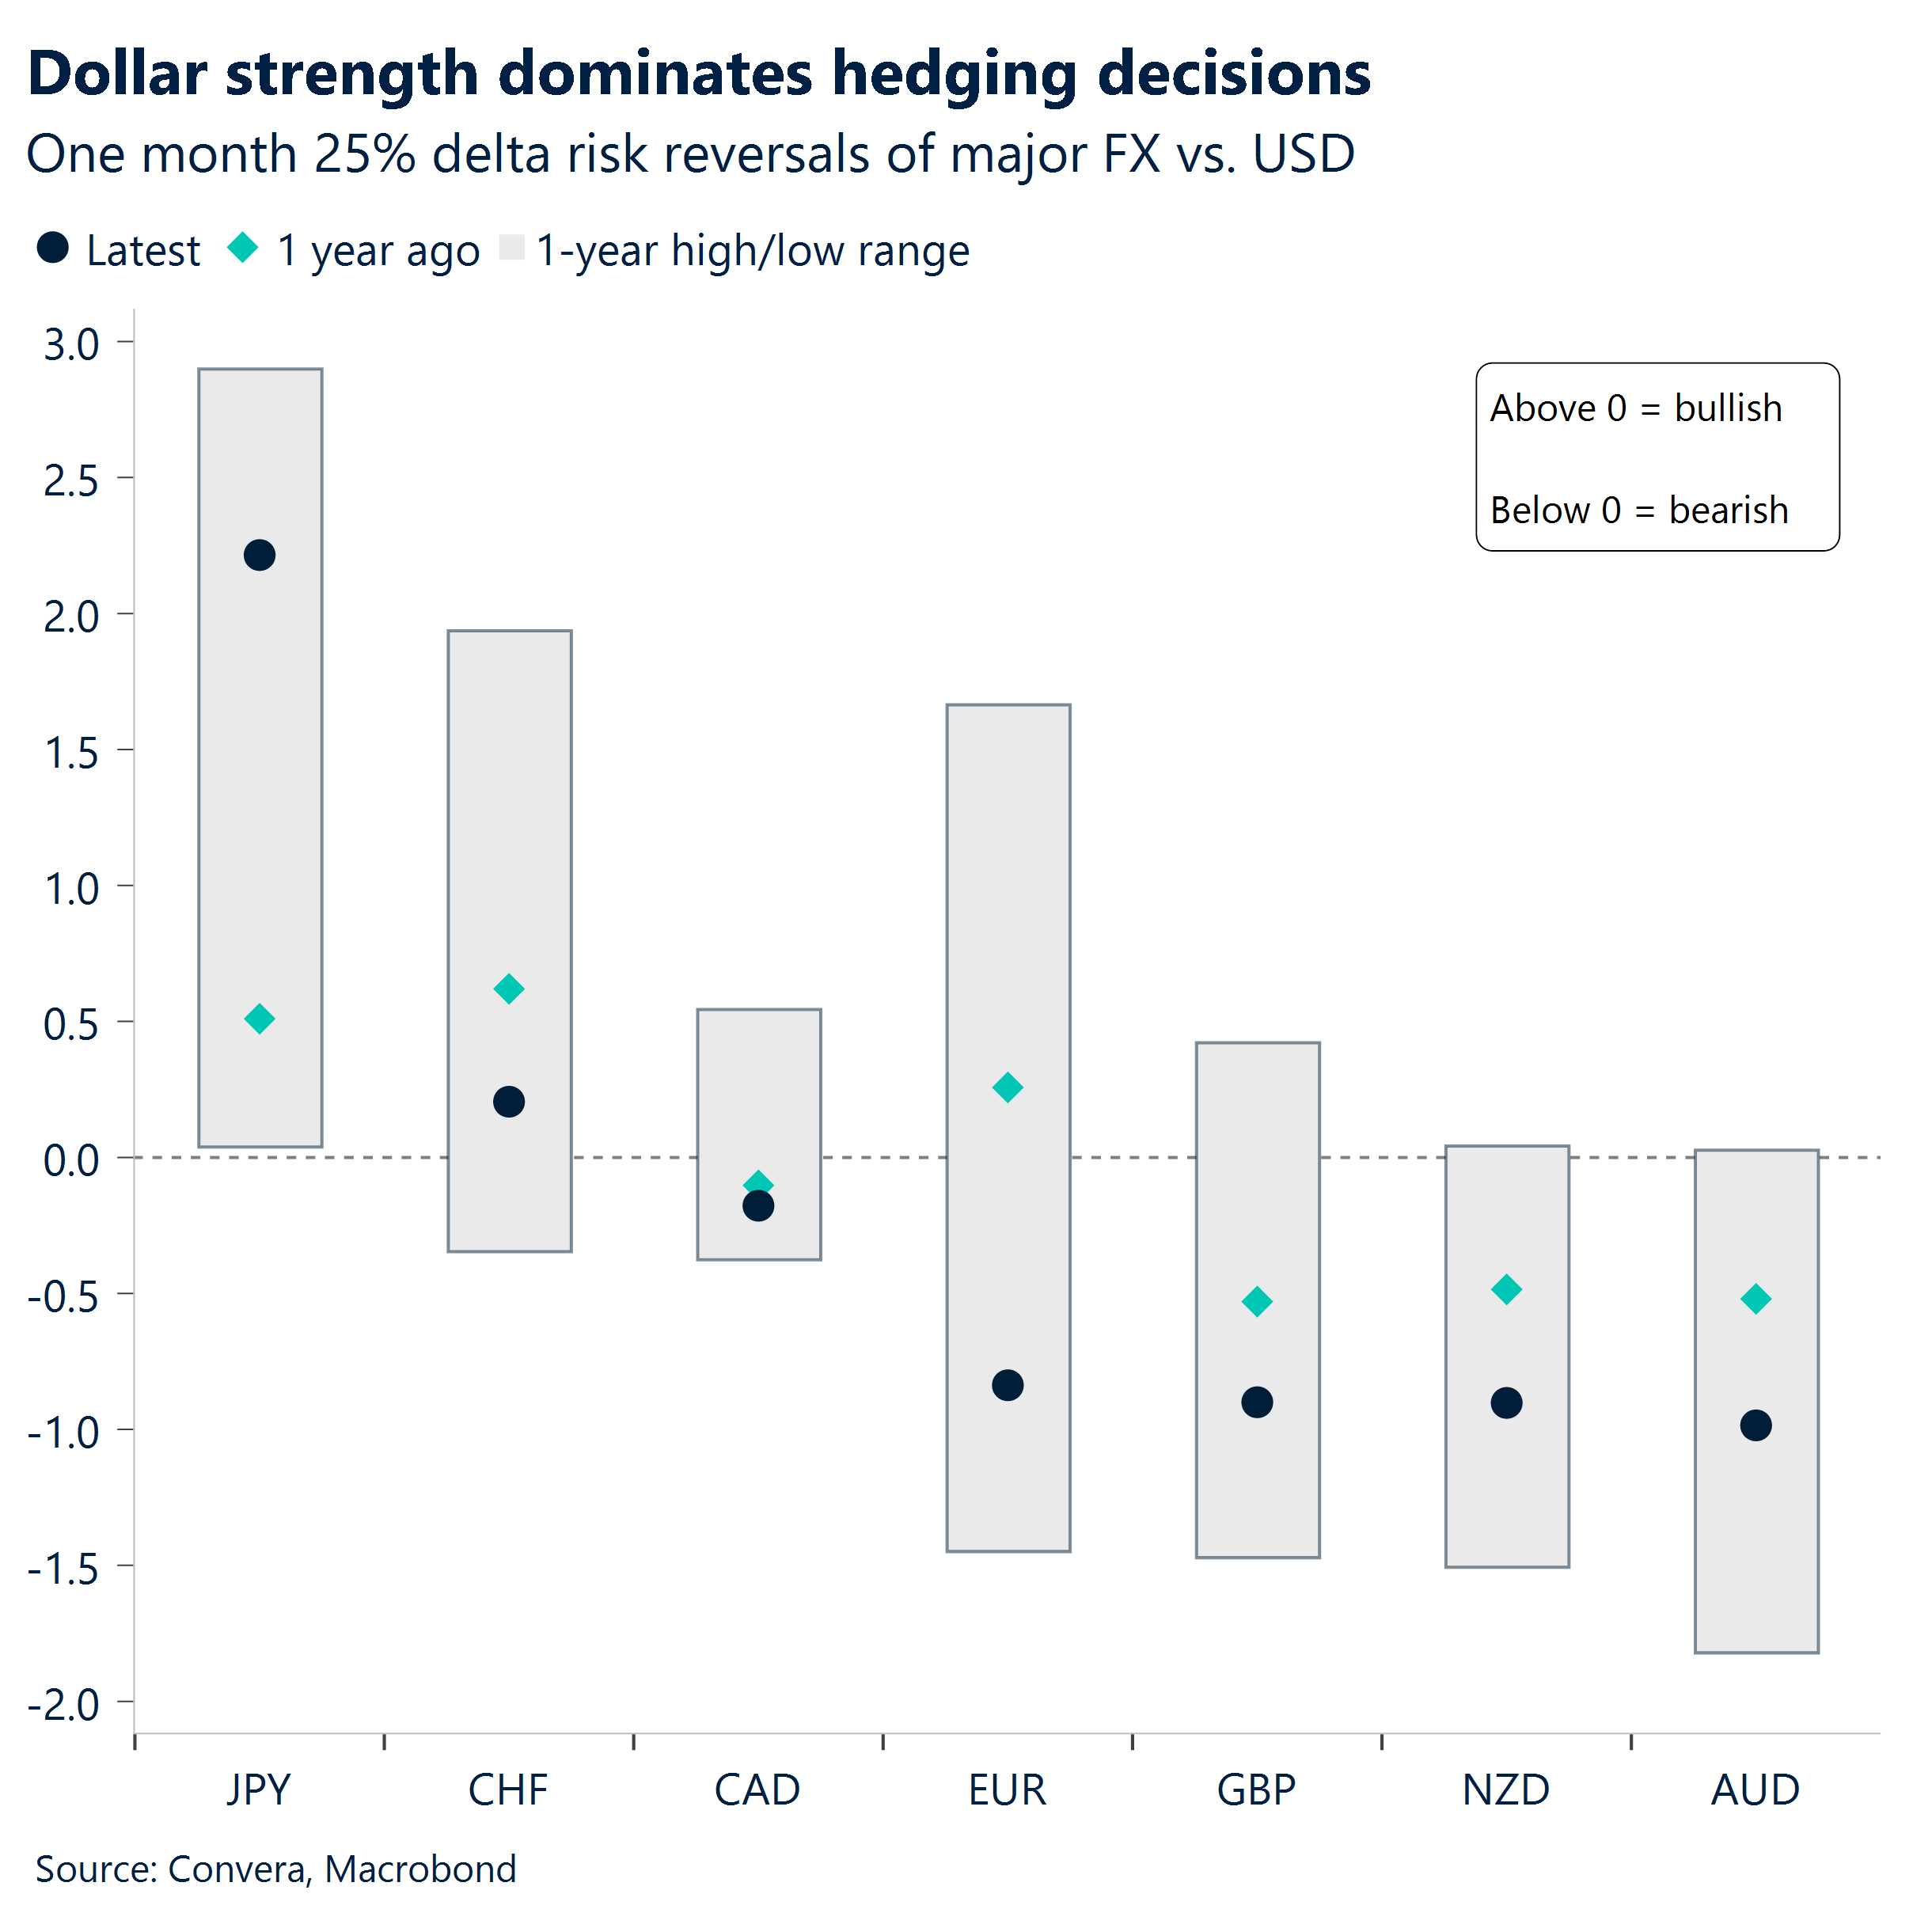
GBP Bajo mucha presión La libra esterlina sufrió una semana difícil, con un rendimiento inferior al de la mayoría de las divisas del G10, debido al aumento de los rendimientos mundiales, el deterioro del sentimiento de riesgo y el mantenimiento de los precios de la energía en niveles elevados. La mayor víctima fue el par GBP/USD, que rompió un grupo de soportes clave de medias móviles en la zona baja de 1,34 y extendió su descenso hacia la media móvil de 100 semanas cerca de 1,3240, un nivel que destacamos como un objetivo importante a la baja. El entorno doméstico ofrecía poco consuelo. La principal sorpresa negativa provino de los índices PMI de septiembre, con el índice compuesto cayendo a 51,7, uno de los primeros resultados significativamente inferiores a lo esperado tras una racha prolongada de datos del Reino Unido mejores de lo previsto. Esto refuerza nuestra opinión de que es probable que el ritmo de los datos en el Reino Unido se desacelere hacia finales de año. Sin embargo, los mercados siguen descontando un perfil de ajuste agresivo por parte del Banco de Inglaterra hasta bien entrado 2027. En nuestra opinión, el riesgo de una revisión a la baja de los precios es una de las principales vulnerabilidades de la libra esterlina. Técnicamente, un cierre por debajo de 1,3240 esta semana pondría en evidencia una nueva prueba del mínimo de este año cerca de 1,3140, con el nivel psicológicamente importante de 1,30 emergiendo como el próximo objetivo bajista importante. Mientras tanto, el par GBP/EUR también ha caído hacia la zona baja de 1,16, ya que los índices PMI de la zona euro respaldaron la moneda común.
CHF Prevé una mayor debilidad. El franco suizo siguió bajo presión esta semana, ya que el Banco Nacional Suizo (SNB) reafirmó su postura ultraconservadora a pesar de reconocer que el crecimiento interno fue “excepcionalmente fuerte” en el segundo trimestre. Los responsables políticos mantuvieron los tipos de interés sin cambios y no dieron ninguna señal de que estén dispuestos a desviarse de la expectativa de que la política monetaria se mantendrá sin cambios hasta finales de 2027. Dado que la mayoría de los principales bancos centrales siguen inclinándose por un mayor endurecimiento de las políticas monetarias, la ampliación de los diferenciales de tipos de interés continúa perjudicando al franco suizo. Esta medida refuerza la creciente posición del franco como moneda de financiación preferida. Los tipos de interés suizos cercanos a cero, la baja volatilidad del tipo de cambio y un Banco Nacional Suizo (SNB) que parece sentirse cómodo con un tipo de cambio más débil crean un escenario atractivo para las operaciones de carry trade. La evolución de los precios refleja esta dinámica. El par USD/CHF ha subido durante cinco semanas consecutivas, superando su media móvil de 100 semanas y alcanzando su nivel más alto en más de un año, una señal técnica alcista para el par. El par EUR/CHF también sigue gozando de un buen respaldo, ya que los mercados ven cada vez más la postura política del Banco Nacional Suizo (SNB) como una invitación abierta a financiar oportunidades de mayor rentabilidad en otros lugares.