

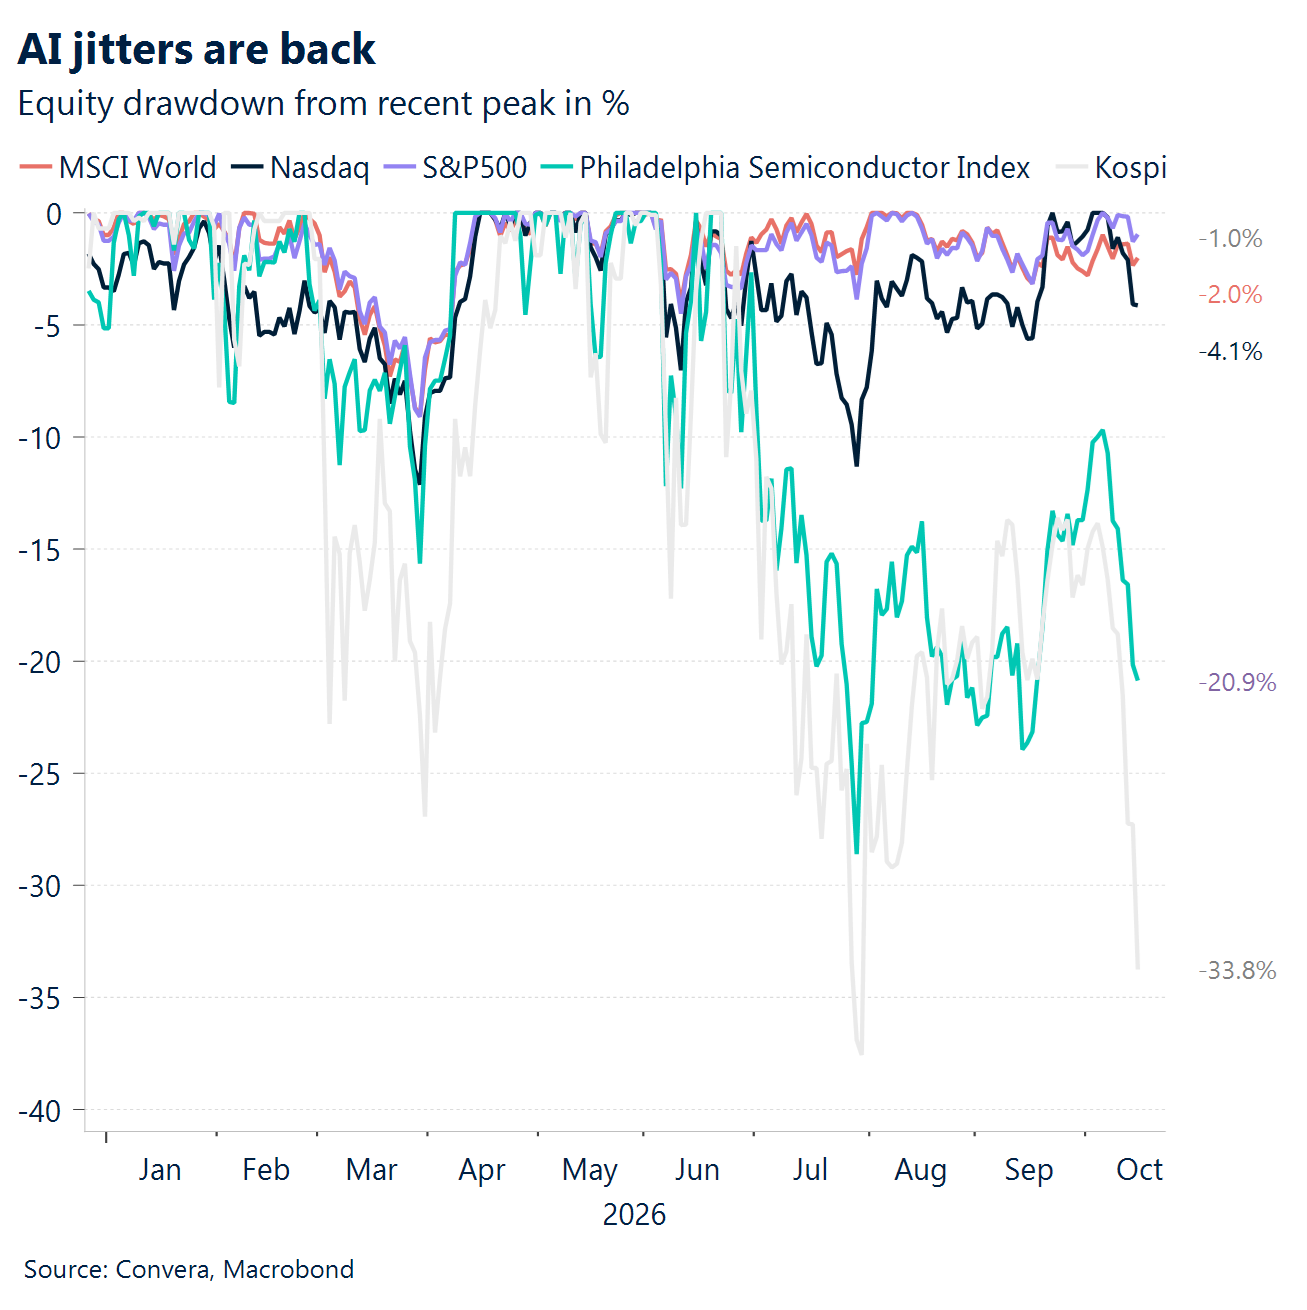
Grietas en la tesis de inversión. Los valores tecnológicos encabezaron las pérdidas de la renta variable mundial, ya que los inversores se preguntaron si el aumento de los costes de financiación puede coexistir con el auge de la inversión en IA, impulsado por la deuda. El Philadelphia Semiconductor Index y el KOSPI han vuelto a entrar en territorio bajista, mientras que el Nasdaq ha descendido un 4 % desde su máximo.
Cobertura recuperada. Los bonos recuperaron su atractivo como activo refugio al intensificarse el temor a una desaceleración del crecimiento. Con ello, volvió la correlación negativa entre acciones y bonos, que a menudo ha estado ausente durante una década de 2020 marcada por perturbaciones de oferta. La rentabilidad del bono del Tesoro estadounidense a 10 años cayó a su nivel más bajo en tres semanas.
La inflación, ignorada. El repunte de los bonos se produjo pese a unos datos de inflación de EE. UU. superiores a lo previsto, que normalmente perjudicarían a la renta fija e impulsarían al dólar al alza.
No tan deprisa. El presidente de la Fed, Warsh, moderó las expectativas de una subida de tipos a finales de este mes. Sin embargo, su entusiasmo por el crecimiento impulsado por la IA y por un endurecimiento monetario sincronizado a escala mundial sugiere que los mercados podrían estar descartando en exceso una postura restrictiva.
El dólar pierde fuelle. En condiciones de aversión al riesgo, el dólar normalmente se vería favorecido. Sin embargo, la apuesta por la IA se ha convertido en un pilar clave del excepcionalismo estadounidense y de las entradas de capital. Si la confianza en el sector flaquea, también puede hacerlo el respaldo al billete verde. No obstante, salvo que se produzca una venta más pronunciada liderada por la IA, el dólar debería mantener el apoyo cerca de sus máximos recientes.
En el radar. Se aproxima una batería de encuestas empresariales de las principales economías mundiales, que permitirá evaluar a tiempo si el deterioro de la confianza empieza a traducirse en un menor crecimiento.
Global Macro
La inflación aumenta mientras divergen las señales de crecimiento
La inflación de EE. UU. vuelve a acelerarse. El IPC de septiembre aumentó un 0,6 % mensual y un 3,7 % interanual, por encima de las previsiones del 0,6 % y el 3,6 %, respectivamente, mientras que la inflación subyacente avanzó un 0,3 % mensual y un 2,6 % interanual. El aumento de la inflación general y subyacente refuerza los argumentos para que la Fed mantenga una política restrictiva, pese al débil informe de empleo de septiembre.
Demanda y precios en EE. UU. Las ventas minoristas aumentaron un 0,8 % mensual, frente al 0,3 % previsto, aunque gran parte del avance se debió al incremento del 6,4 % en las estaciones de servicio. Excluida la gasolina, las ventas solo crecieron un 0,2 %, mientras que el grupo de control avanzó un 0,1 %. Los precios de producción dieron la sorpresa más importante: se dispararon un 1,3 % mensual, frente al 0,6 % previsto, y un 6,3 % interanual, frente al 5,5 % esperado. El IPP subyacente también fue elevado, con un 0,7 % mensual frente al 0,3 % previsto. Esta combinación apunta a un gasto nominal resistente, pero a un consumo subyacente más débil, junto con una marcada ampliación de las presiones inflacionistas en las primeras fases de la cadena de producción.
El mercado laboral australiano se debilita. El empleo cayó inesperadamente en 39.300 personas, mientras que la tasa de desempleo se mantuvo en el 4,7 % revisado al alza, su nivel más elevado desde 2021. La tasa de actividad también descendió hasta el 66,8 %, lo que redujo las expectativas de otra subida de tipos a corto plazo por parte del RBA tras el aumento de septiembre hasta el 4,60 %.
El crecimiento del Reino Unido supera las previsiones. La economía británica creció un 0,1 % mensual en agosto, frente a la contracción del 0,1 % prevista, mientras que el crecimiento anual se aceleró hasta el 2,1 %. La producción manufacturera aumentó un 1,2 % y la programación informática respaldó al sector servicios, aunque los elevados costes de financiación y la proximidad de la presentación de los presupuestos siguen limitando las perspectivas.
El auge exportador de China oculta la debilidad de la demanda. Las exportaciones se dispararon y elevaron el superávit comercial hasta un récord de 133.500 millones de dólares. La inflación de los precios de producción se aceleró hasta el 5,0 % interanual, frente al 4,5 % previsto, impulsada por el encarecimiento de la energía y las materias primas. Sin embargo, el IPC solo alcanzó el 0,9 %, frente al 1,0 % previsto, y la inflación subyacente se mantuvo en el 1,0 %.
Movimientos de Mercado
El repunte de la inflación refuerza la visión alcista sobre el dólar
USD | El dólar se consolida cerca de 102. El dólar estadounidense pasó la semana consolidándose justo por encima del nivel de 102. Un informe de inflación de septiembre superior a lo previsto llevó el índice a un máximo de 18 meses de 102,945 el miércoles, aunque posteriormente moderó esas ganancias. Una fuerte venta de renta variable, provocada por la reaparición de las preocupaciones en torno a la IA, desencadenó una búsqueda de activos refugio y un repunte de la demanda de bonos. Esto resulta algo inusual en un momento en el que los bonos se han visto, en general, presionados por el mantenimiento de una postura restrictiva por parte de los bancos centrales. Puede que, tras meses de ventas, las rentabilidades de la renta fija se hayan vuelto demasiado atractivas para que los inversores las pasen por alto. No obstante, esperamos que el repunte de los bonos sea de corta duración. Los riesgos geopolíticos y el ciclo de subidas de tipos de la Fed deberían seguir respaldando al dólar a medio plazo. Por ahora, parece probable cierta consolidación en torno al nivel de 102.
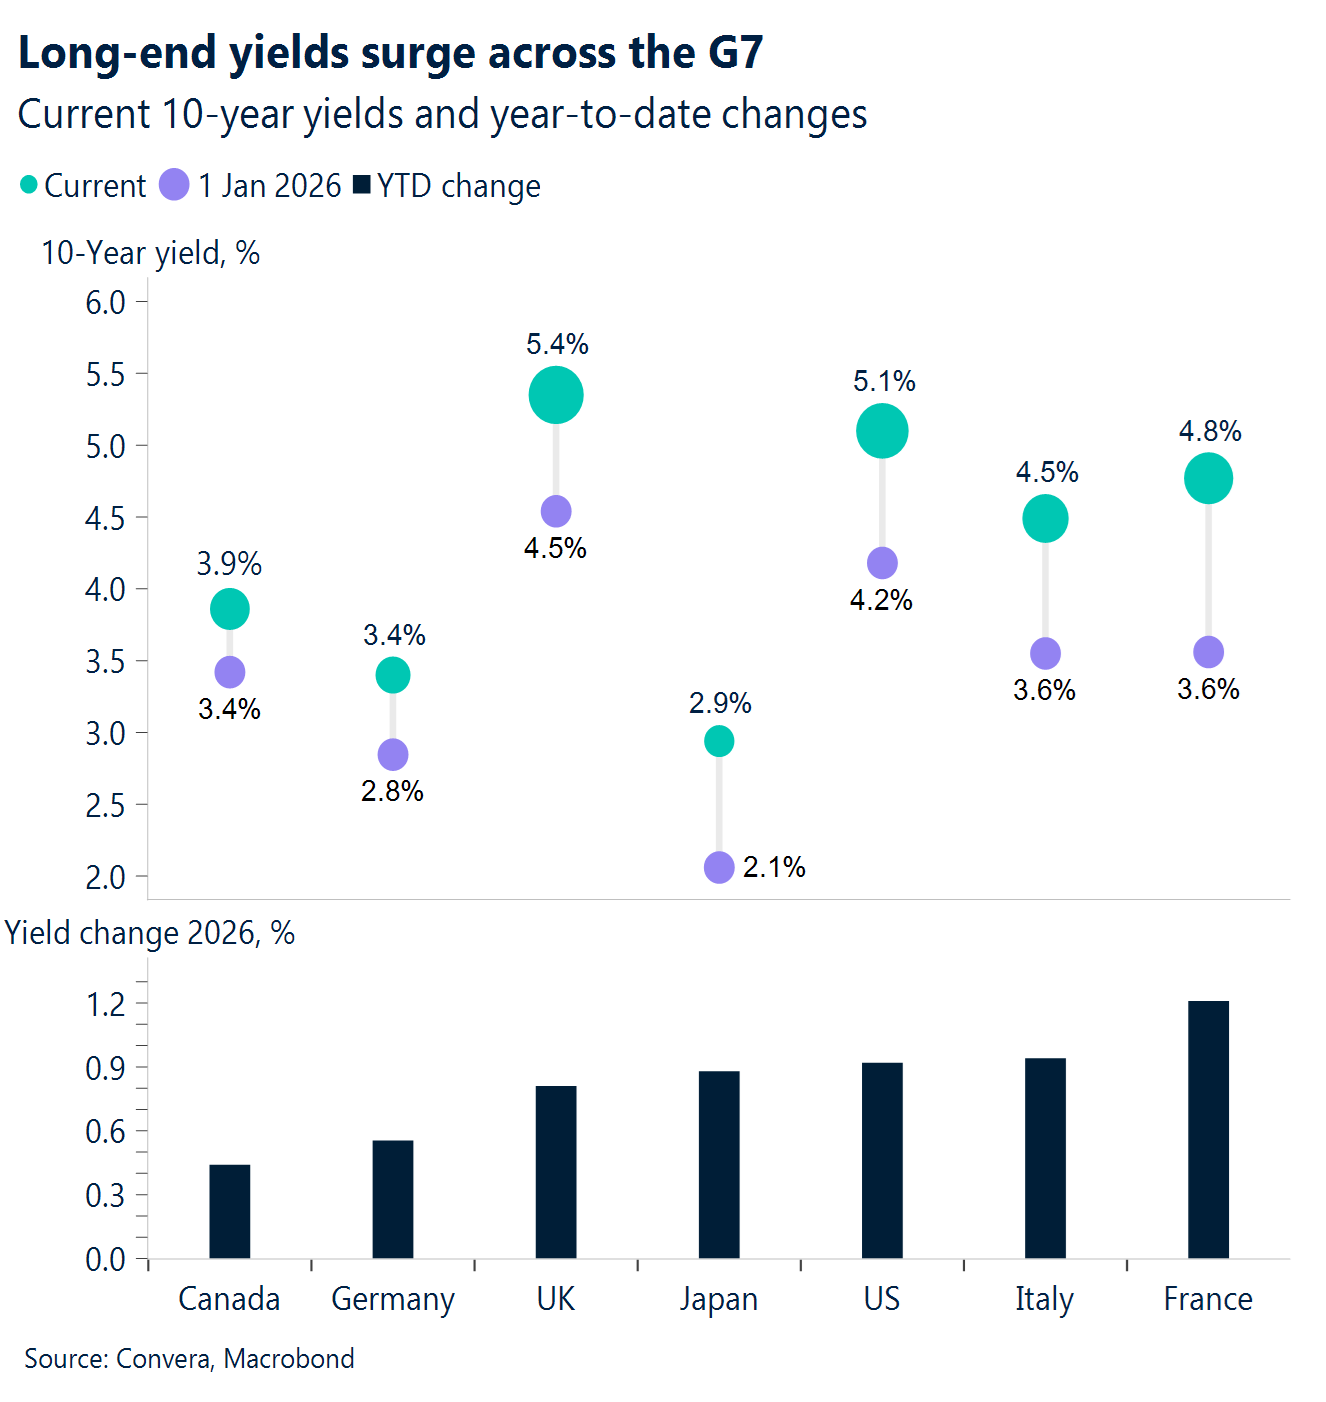
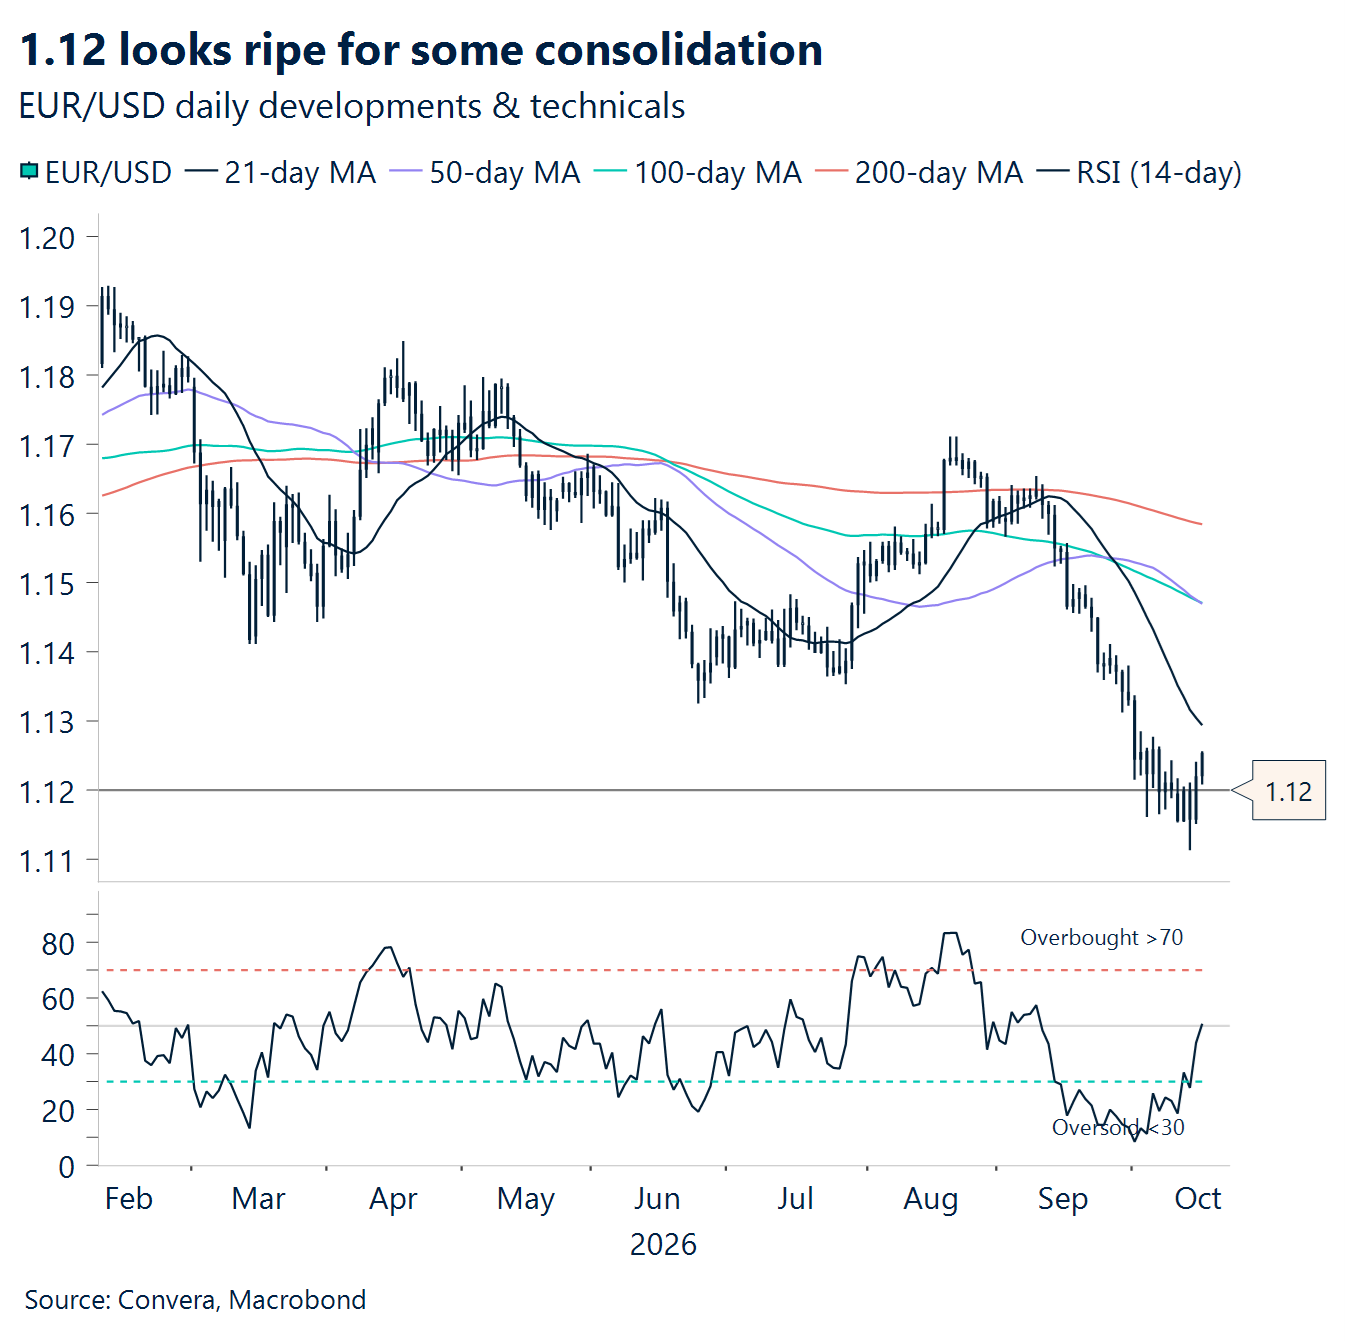
EUR | Los temores fiscales restan fuerza al tono restrictivo del BCE. El EUR/USD se mantuvo en torno a 1,12 durante toda la semana. Buena parte del pesimismo en torno al bloqueo fiscal de Francia parece estar ya descontado, con los diferenciales de rentabilidad entre la deuda francesa y alemana cerca de máximos de más de una década. Los inversores esperan ahora avances en las negociaciones presupuestarias, aunque las probabilidades de que se alcance un acuerdo siguen siendo reducidas, lo que limita el margen para una recuperación más sostenida del euro. La evolución de los tipos tampoco ofrece mucho apoyo a la moneda única, sea cual sea el desenlace. En un escenario, el BCE suavizaría su postura restrictiva porque el aumento de los tipos de mercado, impulsado por las preocupaciones fiscales, ya haría parte del trabajo de endurecimiento por él. En el otro, el BCE seguiría señalando nuevas subidas de tipos. Incluso en ese caso, es poco probable que el euro reciba un apoyo significativo, ya que la incertidumbre geopolítica y los riesgos fiscales internos contrarrestan cada vez más la ventaja tradicional de la divisa en materia de tipos.
GBP | La resistencia vuelve a imponerse. La libra esterlina cerró la semana con mejor tono, y el GBP/USD se recuperó desde la zona baja de 1,32, manteniéndose dentro de un rango estrecho en lo que va de año. El movimiento se debió principalmente a la debilidad del USD, y no a la fortaleza de la GBP, ya que los inversores recogieron beneficios tras una prolongada subida del dólar. Es importante señalar que el par recuperó su media móvil de 21 días por primera vez desde principios de septiembre, lo que sugiere que el impulso bajista se está moderando tras varias semanas de consolidación. Dicho esto, el par aún no ha recuperado niveles de resistencia más relevantes, por lo que, de momento, el movimiento sigue interpretándose mejor como un rebote correctivo dentro de una fase de consolidación más amplia. Frente al euro, la libra continúa registrando un mejor comportamiento. El GBP/EUR permanece cerca de máximos de un año, por encima de 1,18, respaldado más por las preocupaciones específicas sobre el euro que por un entusiasmo claro respecto al Reino Unido. Las tensiones fiscales en Francia y unas perspectivas más moderadas para el BCE han seguido lastrando a la moneda única. En el ámbito interno, el PIB británico volvió a sorprender al alza, reforzando la idea de que la economía mantiene una resistencia mayor de la prevista por muchos, pese a los elevados precios de la energía y la incertidumbre geopolítica. De cara a la próxima semana, la libra afronta una agenda intensa, con datos del mercado laboral, inflación y ventas minoristas antes de la próxima reunión del BoE, a principios de noviembre.
CHF | Cerca de niveles de sobrecompra. El franco suizo amplió sus recientes ganancias esta semana, ya que la reaparición de las preocupaciones sobre el crecimiento vinculadas a la IA redujo el apetito por el riesgo, presionó a la baja a los valores de semiconductores e impulsó la demanda de activos refugio. La caída de las rentabilidades de los bonos brindó un apoyo adicional al CHF: el USD/CHF registró su mayor descenso diario desde agosto y rompió por debajo de su media móvil de 21 días. El EUR/CHF acumula una caída cercana al 2 % en lo que va de mes y se aproxima a su media móvil de 200 días, situada cerca de 0,92, un nivel que podría atraer mayor interés técnico. Dicho esto, los argumentos a favor de una apreciación sostenida del CHF son cada vez menos convincentes. Tras su fuerte avance, el franco se acerca a niveles de sobrecompra, mientras que los diferenciales de riesgo de Francia se han estabilizado y el sentimiento general del mercado muestra señales de recuperación. Dado que el carry ajustado al riesgo frente al franco sigue siendo uno de los más atractivos del G10 y que el SNB mantiene una postura muy acomodaticia, el repunte del CHF impulsado por su condición de activo refugio podría tener dificultades para prolongarse de forma significativa desde los niveles actuales..