

Une vague bleue. Les démocrates ont remporté la Chambre et le Sénat avec des majorités confortables, ce qui souligne la sensibilité politique des pressions liées au coût de la vie et de la guerre en Iran.
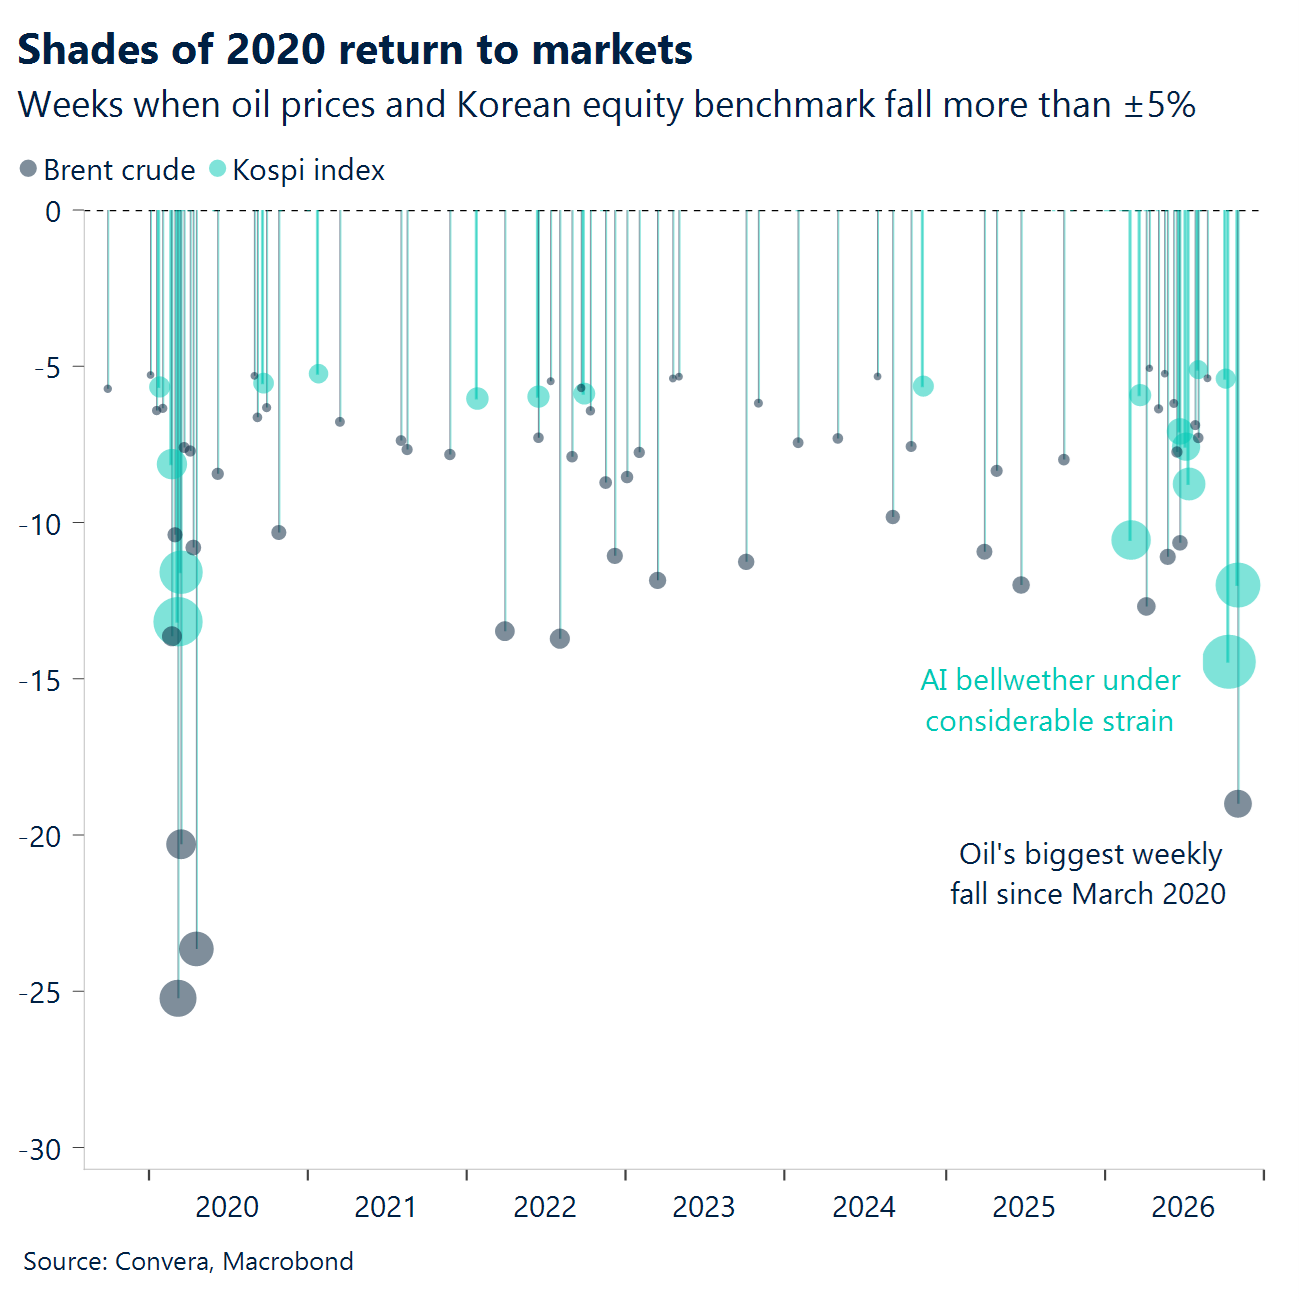
Déroute boursière de l’IA. Les marchés craignent de plus en plus un durcissement de la réglementation en matière d’IA et un contrôle accru de l’expansion des centres de données. Les actions de Neocloud ont chuté de plus de 20 % sur la semaine, le Kospi de plus de 10 % et le Nasdaq 100 a subi sa plus forte baisse en une journée depuis mars 2020, effaçant 2 3000 milliards de dollars de capitalisation boursière, un record.
Calmer les discussions sur la guerre. Le prix du pétrole brut Brent a chuté de près de 20 % cette semaine, les investisseurs pariant qu’un Congrès contrôlé par les démocrates pourrait limiter l’escalade des tensions avec l’Iran.
Dilemme en matière de politique budgétaire. Le contrôle démocrate réduit la probabilité de nouvelles mesures de relance budgétaire, mais un déficit supérieur à 2 000 milliards de dollars et des émissions importantes et continues de titres de dettes du Trésor devraient maintenir la pression à long terme.
Dilemme lié au dollar. La chute des prix du pétrole, la baisse des rendements des bons du Trésor et la moindre prise en compte des hausses de taux de la Fed ont fait chuter l’indice du dollar américain à son plus bas niveau en cinq semaines avant que la demande de valeurs refuges ne lui permette de récupérer une grande partie de ses pertes post-électorales.
Partager la différence. La Banque d’Angleterre a procédé à sa première hausse de taux en trois ans, mais le vote, favorable à une position belliciste (8 contre 1), a surpris les marchés et soutenu la livre sterling.
Pressions inflationnistes. L’inflation dans la zone euro a atteint son plus haut niveau depuis 2023, mais les paris sur le relèvement de l’euro et de la BCE sont restés quasiment inchangés.
Des chiffres de l’emploi exceptionnels. Des chiffres de l’emploi non agricole supérieurs aux prévisions, des révisions à la hausse des chiffres précédents, une baisse du taux de chômage et des salaires plus élevés qu’anticipé ont tous contribué à faire grimper les rendements et le dollar en fin de semaine.
Macro mondiale
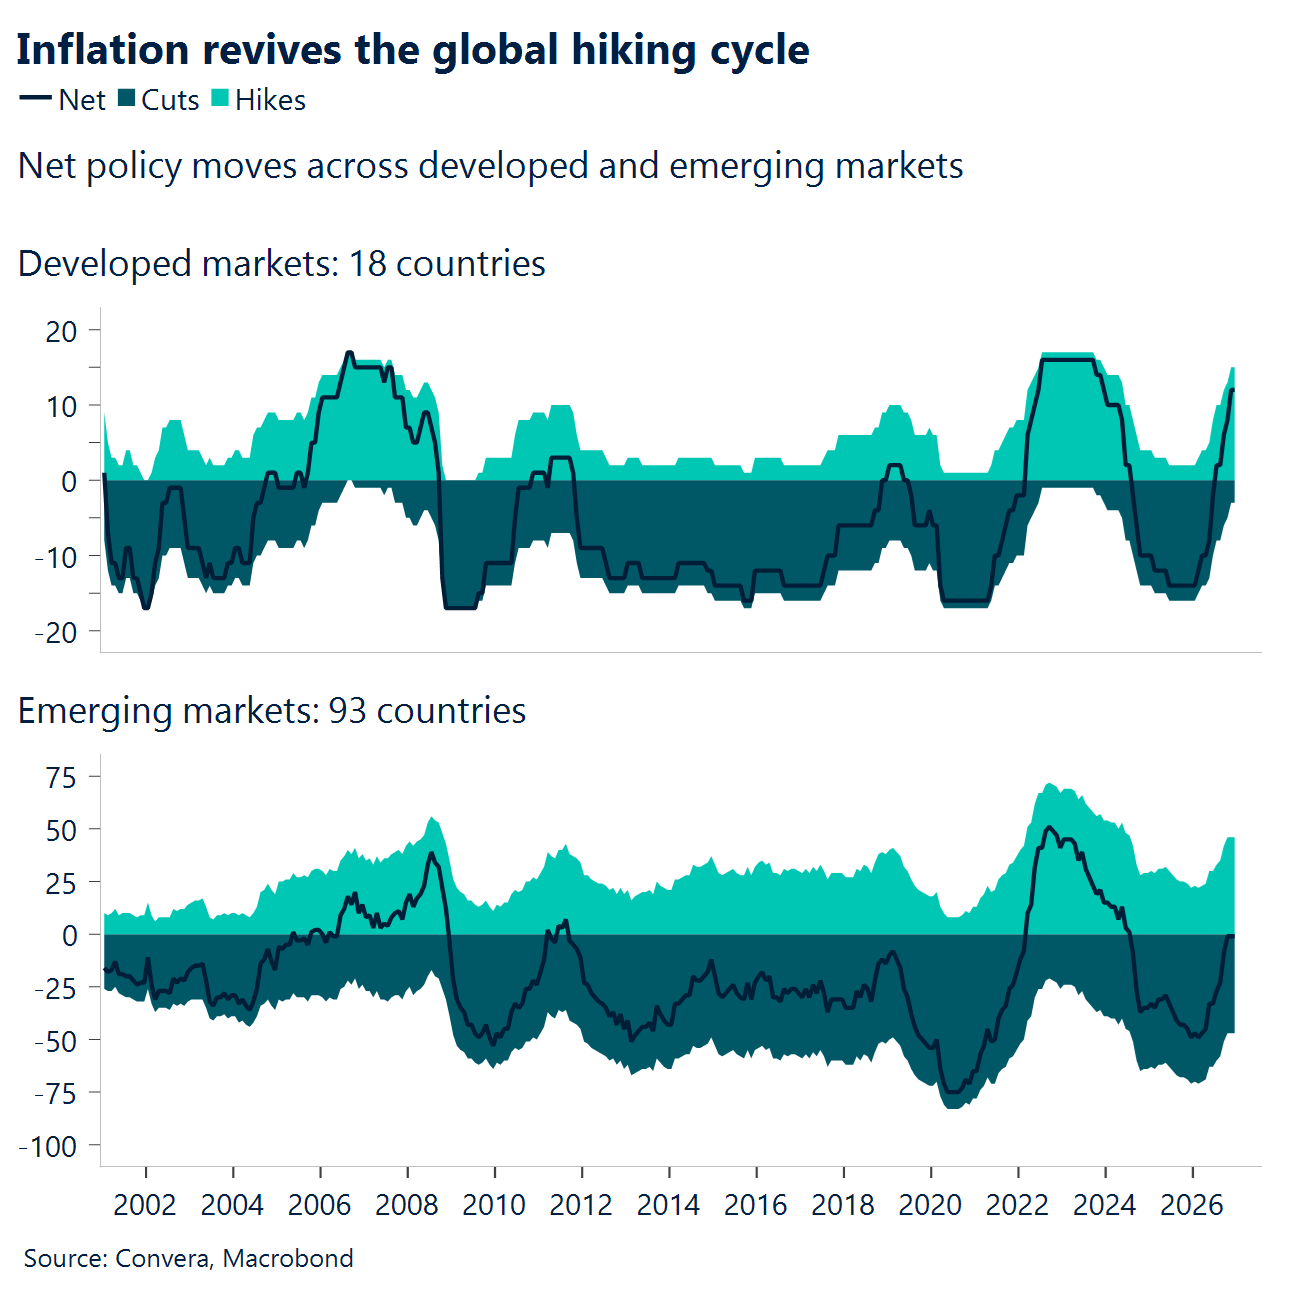
Le choc énergétique élargit le mouvement mondial de hausse des taux d’intérêt
Les banques centrales relèvent leurs taux. La RBA a relevé ses taux de 25 points de base à 4,85 %, soit sa cinquième hausse cette année, tandis que la Riksbank a relevé son taux directeur à 2,00 % et la Banque d’Angleterre a augmenté son taux directeur à 4,00 % par un vote de 8 contre 1. La Norges Bank a maintenu son taux à 4,50 %, mais a conservé une orientation belliciste et a laissé la porte ouverte à une nouvelle hausse, car les coûts intérieurs, les prix de l’énergie et une inflation supérieure à l’objectif continuent de peser sur les perspectives.
L’activité américaine diverge. L’indice ISM manufacturier a progressé à 55,5 contre 54,5, soutenu par une production plus forte, tandis que l’indice des services a reculé à 54,5 contre 54,9 en raison du ralentissement des nouvelles commandes et de l’activité commerciale. L’emploi est resté en expansion dans les deux secteurs, mais les prix payés sont restés élevés, à 75,2 dans le secteur manufacturier et à 73,0 dans les services, maintenant ainsi la pression inflationniste comme une préoccupation majeure.
L’inflation de la zone Euro atteint 4 %. L’inflation dans la zone Euro s’est accélérée à 4,0 %, contre 3,8 % précédemment, conformément aux prévisions et atteignant son plus haut niveau depuis septembre 2023. L’inflation énergétique a grimpé à 20,8 %, tandis que l’inflation sous-jacente est restée stable à 2,5 %, ce qui montre que la dernière accélération reste concentrée sur l’énergie plutôt que de constituer une hausse sous-jacente généralisée.
Les chiffres de l’emploi américain sont meilleurs que prévu. Les créations d’emplois non agricoles aux États-Unis ont augmenté de 165 000, soit plus du double des 70 000 prévus initialement. Le chômage a légèrement diminué pour s’établir à 4,1 %, tandis que la croissance des salaires s’est accélérée à 3,1 % sur un an, s’ajoutant à une série de données solides sur l’emploi, allant des offres d’emploi aux demandes d’allocations chômage. Cette surprise a fait grimper les rendements et les anticipations de hausse des taux en décembre, contribuant ainsi à inverser davantage le repli du dollar observé après les élections de mi-mandat.
Les chiffres de l’emploi déçoivent au Canada. L’emploi a diminué de 4 700 postes contre une hausse attendue de 15 000, tandis que le chômage a augmenté à 6,7 % et les effectifs du secteur privé ont chuté de 52 500 postes. Le ralentissement de la croissance salariale à 2,0 % est venu s’ajouter aux indicateurs déjà faibles, renforçant l’écart de croissance entre le Canada et les États-Unis et limitant la marge de manœuvre de la Banque du Canada pour resserrer davantage sa politique monétaire.
Perspectives sur le marché des changes
Des marchés pris entre plusieurs discours
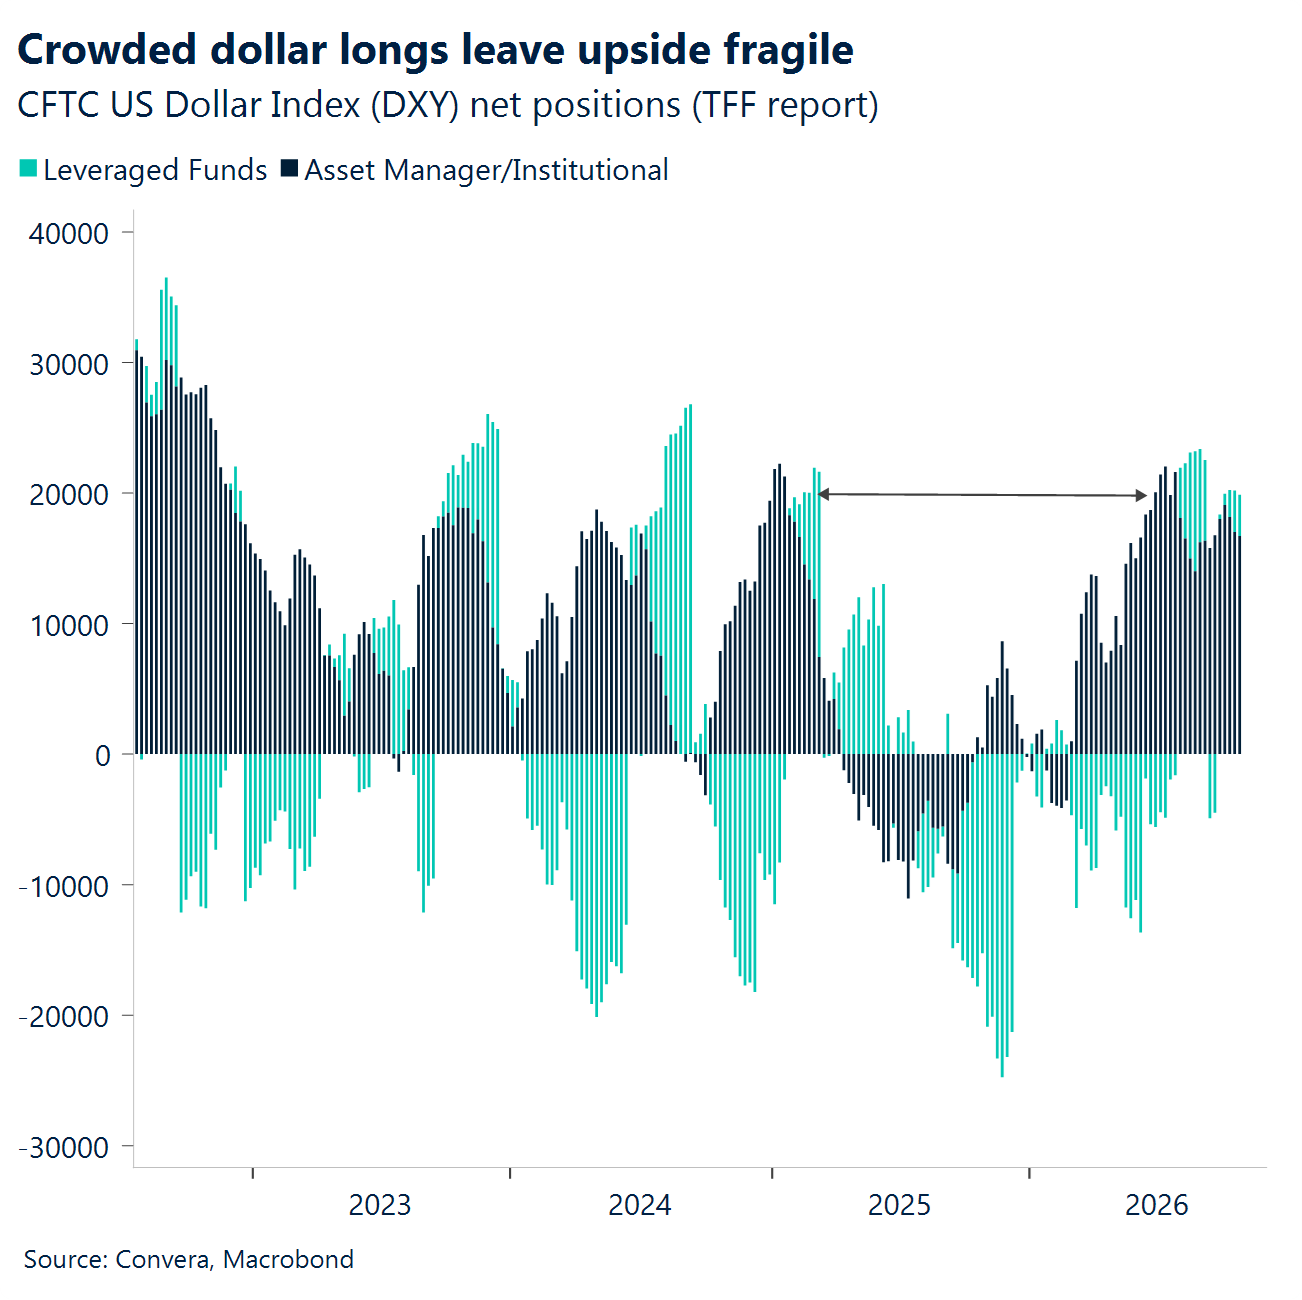
USD En phase d’attente. Le dollar américain continue d’être ballotté par des discours divergents, se consolidant entre 102,500 et 101,500 depuis plus d’un mois. D’un côté, il y a la victoire écrasante des démocrates lors des élections de mi-mandat, que les marchés interprètent actuellement comme impliquant une réglementation accrue de l’IA, des risques de croissance plus élevés et une Fed moins belliciste. D’un autre côté, on observe un contexte de risques géopolitiques élevés, une économie américaine résiliente et une Réserve fédérale belliciste. Alors que les marchés peinent à s’accorder sur un seul discours, nous pensons que ce dernier contexte est susceptible de dominer pour le moment. Le solide rapport américain sur l’emploi non agricole, publié aujourd’hui, va dans ce sens. La dynamique haussière pourrait s’accélérer la semaine prochaine avec la publication des données sur l’inflation américaine d’octobre. Cela dit, les risques de baisse restent importants. Dans un contexte d’aversion au risque, et alors que les positions haussières sur le dollar sont déjà largement répandues, la perspective de nouvelles appréciations du dollar dépend bien plus de la capacité des données macroéconomiques américaines à continuer de marquer les marchés. Si cela ne se concrétise pas, une rupture en dessous de 101,500 devient une sérieuse possibilité.
EUR Sans de véritables arguments. Que les difficultés françaises en soient la cause ou non, la paire EUR/CHF continue de baisser lentement, après avoir atteint son plus bas niveau en cinq mois. Le statut de valeur refuge du franc s’est encore renforcé dans le contexte de la débâcle des valeurs technologiques, alimentée par les inquiétudes liées aux dépenses dans l’intelligence artificielle. Une clôture en dessous de 0,915 ouvrirait la voie à 0,910. Nous sommes moins convaincus que la paire évoluerait beaucoup au-delà de ces niveaux si le sentiment concernant l’IA se stabilisait. Cela dit, le risque budgétaire français, qui persiste en raison des troubles sociaux et d’une BCE belliciste et contrainte, demeure le principal risque à la baisse pour la paire. Un autre point faible de l’euro cette semaine a été sa résistance aux devises d’Europe centrale et orientale, qui se sont renforcées dans un contexte de forte baisse des prix du pétrole. Ailleurs, l’euro a connu une légère reprise, notamment face aux devises liées aux matières premières qui ont été mises sous pression par la baisse des prix de l’énergie. Le contexte général de l’euro reste toutefois faible, ce qui laisse peu de marge de manœuvre à la BCE en termes de soutien. Le départ anticipé de la présidente Lagarde ajoute également à l’incertitude, réduisant encore la confiance dans une ligne belliciste plus résolue à venir.
GBP Aucun gain malgré la politique belliciste de la Banque d’Angleterre. La livre sterling a connu une semaine mitigée au sein du G10, illustrant les forces concurrentes qui influencent actuellement son évolution. La livre sterling a sous-performé par rapport au dollar américain et au franc suisse en raison d’une combinaison de facteurs : aversion au risque après les élections de mi-mandat, vente massive de valeurs technologiques et demande de valeurs refuges soutenant les devises défensives. À l’inverse, la livre sterling a surperformé par rapport au dollar australien et à la couronne norvégienne, grâce à une forte baisse des prix du pétrole et à un repli plus général des devises liées aux matières premières. Sur le plan intérieur, le contexte est resté favorable. La Banque d’Angleterre a procédé à sa première hausse de taux en trois ans. Plus important encore, malgré la division des votes et les prévisions bellicistes, la réaction de la livre sterling a été relativement modérée, car le seuil pour une réévaluation belliciste était élevé. D’un point de vue technique, la paire GBP/USD a brièvement franchi sa moyenne mobile à 200 jours et a testé le niveau de 1,35. Cependant, l’aversion au risque, suivie de données solides sur l’emploi aux États-Unis, a vu la paire GBP/USD reculer sous la barre des 1,34, où elle a trouvé un soutien au niveau de sa moyenne mobile sur 50 jours. Parallèlement, la paire GBP/EUR a passé une grande partie de la semaine à tester le niveau de 1,20, sans toutefois parvenir à le franchir de manière convaincante. Globalement, la livre sterling reste soutenue par une croissance britannique résiliente, un portage attractif et une politique monétaire belliciste de la Banque d’Angleterre, même si les gains deviennent de plus en plus sélectifs au gré des fluctuations du sentiment de risque mondial.
CHF En demande. Le franc suisse a été l’une des devises les plus performantes de la semaine, initialement stimulé par un chiffre d’inflation étonnamment ferme en octobre, avant de bénéficier d’un soutien supplémentaire de la part des flux de capitaux vers les valeurs refuges, alors que les valeurs technologiques s’effondraient suite à la victoire écrasante des démocrates aux élections de mi-mandat américaines. La forte hausse de l’inflation à 1,5 % en glissement annuel a suscité de nouvelles interrogations quant à la capacité de la BNS à maintenir ses taux inchangés tout au long de l’année 2027, un changement qui a renforcé l’attrait du franc. Un mouvement de repli vers les valeurs refuge en fin de semaine a donné un nouvel élan à la hausse. L’évolution des prix reflète l’amélioration du contexte. La paire EUR/CHF est en baisse depuis huit semaines consécutives, atteignant des niveaux inédits depuis début juin et passant sous les principales moyennes mobiles, signalant une dynamique baissière croissante. Parallèlement, la paire USD/CHF a baissé de près de 1 % cette semaine, mais continue de trouver du soutien autour de sa moyenne mobile à 100 jours.