

Öl hilft. Eine Woche nach der überraschenden Rückkaufaktion des US-Finanzministeriums liegen die Renditen langfristiger US-Staatsanleihen 10 bis 15 Basispunkte niedriger. Seitdem sind auch die Ölpreise um 8 % gefallen, was eine ebenso große Rolle gespielt haben dürfte wie die Intervention selbst.
Sanktionen sorgen für Spannungen. Neue US-Sanktionen gegen den Iran zielen auf Handelsbeziehungen mit Drittstaaten ab, wobei vor allem China im Mittelpunkt steht. Dies liegt unter anderem daran, dass rund 90 % des iranischen Öls nach China gehen.
Kanada kontert. Kanadas Premierminister Mark Carney reagierte auf die jüngsten Zölle von US-Präsident Trump, indem er Unterstützungsmaßnahmen für Unternehmen ankündigte, die zwischen die Fronten des Handelskrieges geraten sind.
Top-Performer australischer Dollar. Der australische Dollar ist die einzige G10-Währung, die in dieser Woche eine überdurchschnittliche Performance vorweisen konnte. Die hartnäckige Inflation hat die Erwartungen an restriktive Maßnahmen der Reserve Bank of Australia (RBA) wiederbelebt; die Märkte preisen nun eine Straffung von fast 30 Basispunkten bis zum Jahresende ein.
KI-Optimismus. Die Ergebnisse von Nvidia bestätigen, dass sich der Investitionsboom im KI-Bereich weiter ausweitet. Dies stützt Chipaktien sowie den gesamten KI-Sektor.
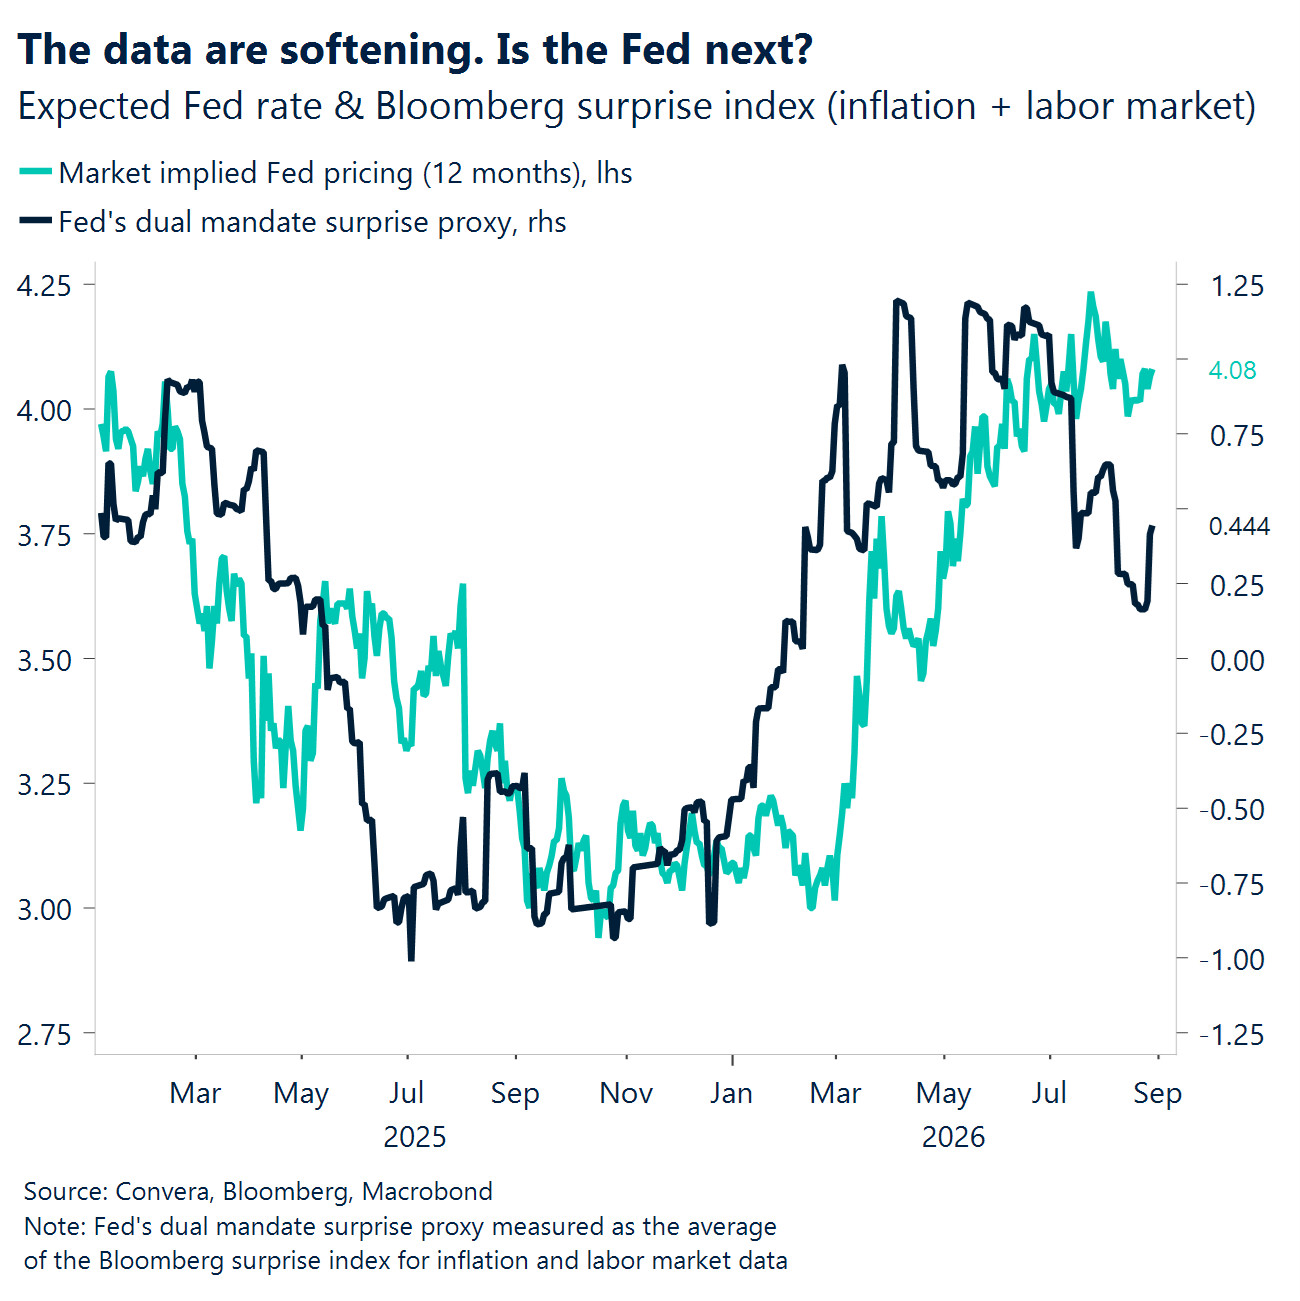
Das Dilemma mit den Daten. Gemischte US-Konjunkturdaten boten dem Dollar etwas Unterstützung, brachten aber wenig Klarheit hinsichtlich der Fed-Politik im September. Die Märkte preisen weiterhin nur eine Straffung von etwa 9 Basispunkten ein.
Hält die Fed an ihrer Zinspause fest? Beim Notenbanktreffen in Jackson Hole steht Fed-Chef Kevin Warsh am Freitag unter intensiver Beobachtung der Märkte, die sich Klarheit über die nächsten Schritte der US-Notenbank erhoffen.
Globale Makrodaten
Globale Wirtschaftstätigkeit stabilisiert sich, Inflation weiter uneinheitlich
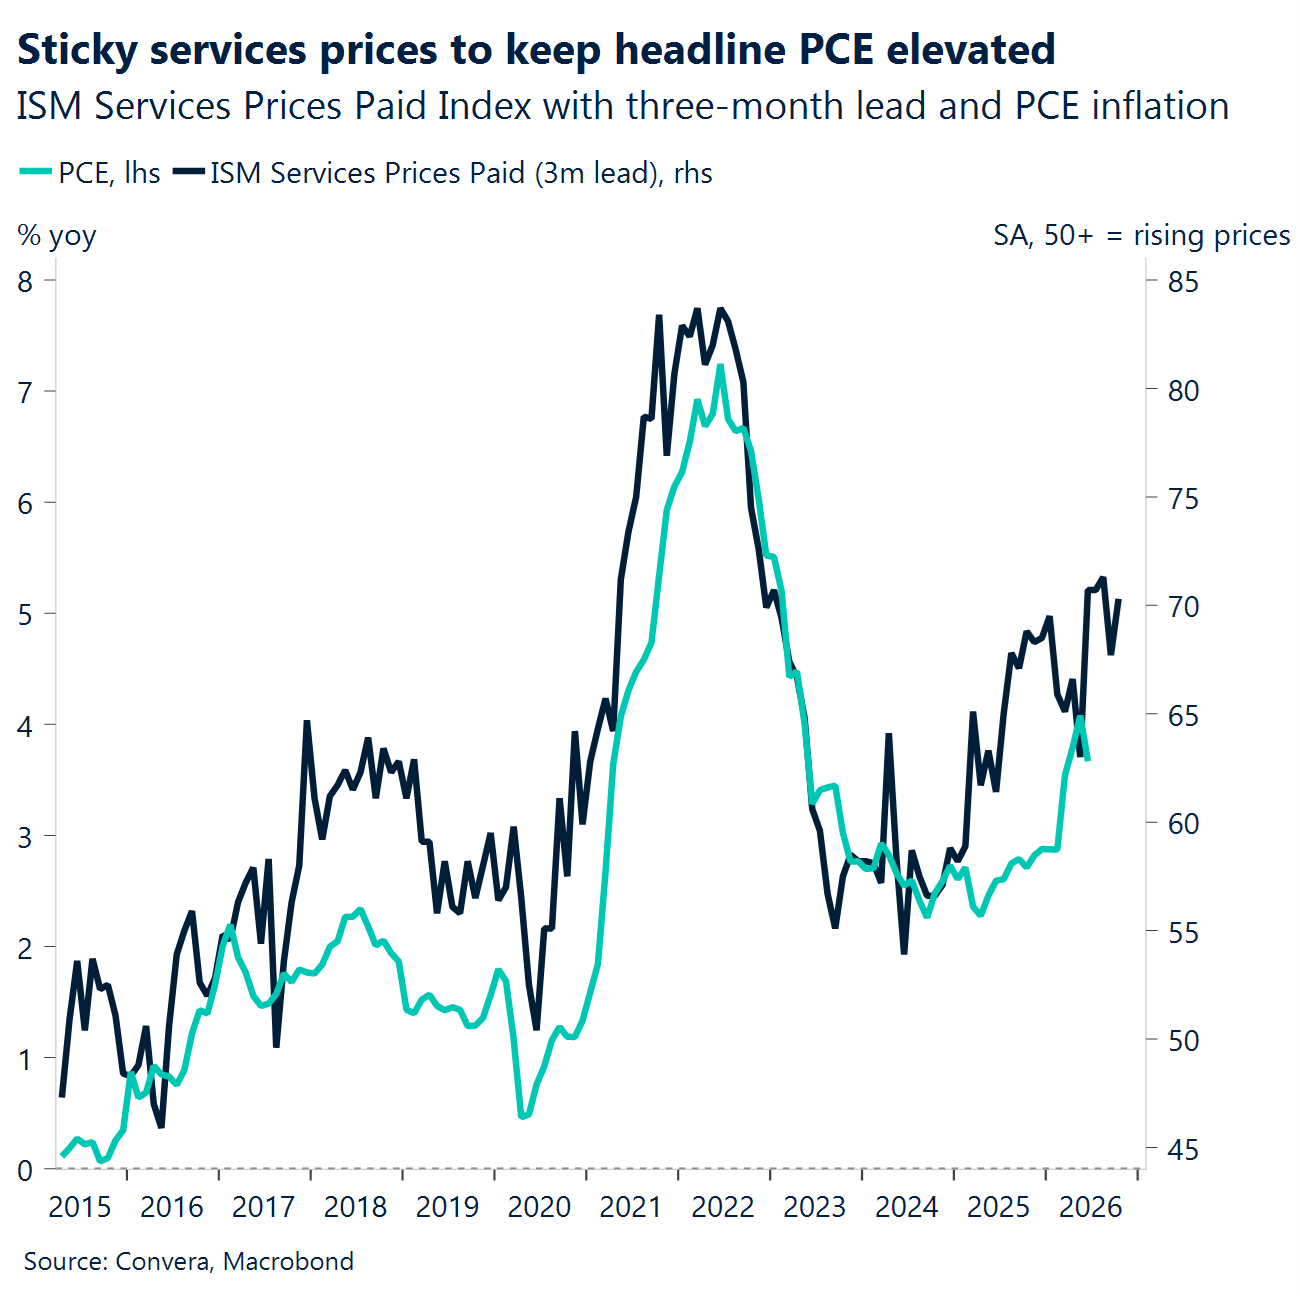
US-Mix. Das BIP der USA blieb im 2. Quartal auf annualisierter Basis unverändert bei 1,5 %, die Konsumausgaben wurden jedoch auf 3,4 % und die private Inlandsnachfrage auf 4,2 % nach oben korrigiert. Die Kernrate der privaten Konsumausgaben (PCE) blieb im Juli mit 3,3 % stabil gegenüber dem Vorjahr, während die realen Ausgaben stagnierten und das Verbrauchervertrauen auf 89,4 (erwartet: 90,2) sank. Dies signalisiert eine robuste zugrunde liegende Nachfrage bei gleichzeitig schwächerer kurzfristiger Dynamik.
Konjunktur in Deutschland zieht an. Das deutsche BIP für das 2. Quartal wurde von 0,2 % auf 0,3 % gegenüber dem Vorquartal nach oben korrigiert und übertraf damit die Konsensprognose. Maßgeblich hierfür waren die Exporte, die um 2,0 % stiegen. Der Ifo-Geschäftsklimaindex kletterte ebenfalls auf 88,8 Punkte (erwartet: 87,2) und erreichte damit den höchsten Stand seit einem Jahr, obwohl der private Konsum weiterhin verhalten blieb und die Investitionen zurückgingen.
Australien sprengt Erwartungen. Der Verbraucherpreisindex (CPI) sank im Juli gegenüber dem Vorjahr von 3,8 % auf 3,5 %, übertraf allerdings die Prognose von 3,2 %, während die bereinigte durchschnittliche Inflation unverändert bei 3,6 % lag. Im Monatsvergleich stieg der Index um 1,0 % – angeführt von den Bereichen Wohnen, Nahrungsmittel und Freizeitaktivitäten –, was den Druck auf die RBA trotz des niedrigeren Gesamtwertes im Jahresvergleich weiter hochhält.
Geldpolitische Straffung in Asien. Die Bank of Korea erhöhte den Leitzins erwartungsgemäß um 25 Basispunkte auf 3,00 % und begründete dies mit einem stärkeren Wachstum und einer Inflation, die voraussichtlich weiter über dem Zielwert liegen wird. Der japanische Kern-CPI stieg im Jahresvergleich wie erwartet von 1,6 % auf 1,8 %, während der sogenannte „Kern-Kern-Index“ auf 1,9 % anstieg. Damit ist der geldpolitische Kurs in der Region weiterhin eher zurückhaltend.
Mexiko erholt sich. Das endgültige BIP des 2. Quartals stieg im Vergleich zum Vorquartal um 1,4 % (erwartet: 1,5 %) und im Jahresvergleich um 2,1 % (erwartet: 2,2 %). Dies ist immer noch das stärkste Quartalswachstum seit Anfang 2022. Im Juni ging die Wirtschaftsaktivität im Monatsvergleich um 0,1 % zurück, allerdings beschleunigte sich die Inflation Anfang August im Jahresvergleich auf 3,26 % (erwartet: 3,2 %), was dafür spricht, dass die mexikanische Zentralbank Banxico den aktuellen Leitzins länger beibehält.
FX-Perspektiven
US-Notenbankchef richtungsweisend für den Devisenmarkt
USD: Warsh muss liefern. Der US-Dollar konnte im Laufe der Woche einen Teil der Verluste wieder wettmachen, die durch neue Sorgen über die Haushaltsdisziplin der USA und die Glaubwürdigkeit der Fed ausgelöst worden waren. Die Erholung deutet darauf hin, dass die Märkte noch mehr schlechte Nachrichten benötigen, bevor sie dieses Narrativ vollends übernehmen und den Dollar deutlich weiter nach unten treiben. Die heutige Rede von Fed-Chef Kevin Warsh in Jackson Hole ist eine entscheidende Bewährungsprobe. Zwar bleibt eine restriktive Geldpolitik der US-Notenbank theoretisch der deutlichste Katalysator für einen starken Dollar, doch mit seinem vagen Kommunikationsstil hat Warsh die traditionelle zinsgetriebene Unterstützung für die US-Währung geschwächt. Da es kaum Anzeichen dafür gibt, dass er seine Haltung ändert, stützt sich die Argumentation für eine restriktive Geldpolitik der Fed zunehmend auf starke makroökonomische Daten. Diese fielen im August jedoch etwas dürftig aus. Eine Zinserhöhung im nächsten Monat würde wesentlich dazu beitragen, die Bedenken der Anleger zu zerstreuen und Entschlossenheit durch Taten statt Worte zu demonstrieren. Wir gehen nicht davon aus, dass die Skepsis des Marktes gegenüber Warsh auf Dauer anhalten wird. Kurzfristig besteht aber die Gefahr, dass der Dollar unter Druck gerät, insbesondere angesichts der zuletzt wieder aufgeflammten Ängste vor einer Abwertung.
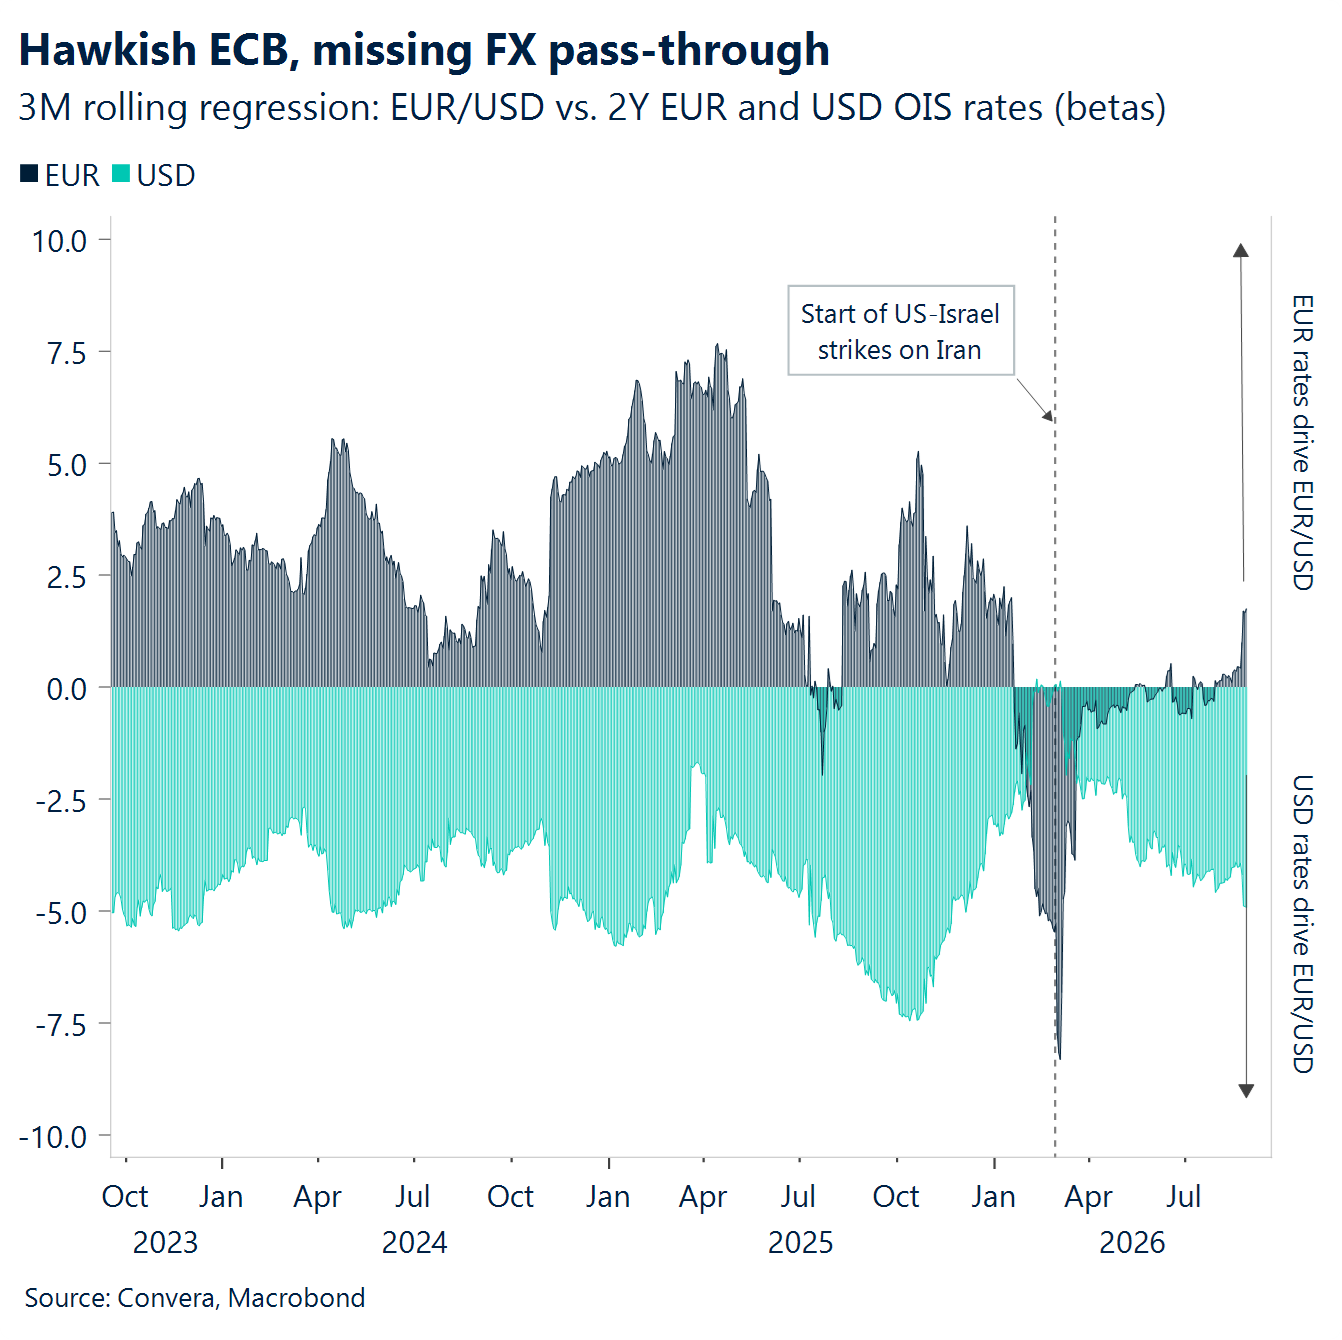
EUR: Die Geopolitik und der Euro. Der EUR/USD-Kurs konsolidierte sich diese Woche in einer engen Spanne von 1,1650 bis 1,17, da die Märkte auf neue Impulse warteten. Die heutige Rede des Fed-Vorsitzenden Kevin Warsh könnte diese Hoffnung erfüllen. Eine nachhaltigere Aufwärtsbewegung hängt jedoch davon ab, ob die US-Notenbank den Leitzins im September unverändert lässt. Auf der Euroseite konnte die Währung nicht von der geldpolitischen Straffung der EZB profitieren. Während ein Großteil der restriktiven Haltung bereits eingepreist ist, dämpfen anhaltende Wachstumssorgen im Zusammenhang mit höheren Energiepreisen nach wie vor die Weitergabe der Effekte. Jüngste Berichte, wonach der Kreml plant, die Angriffe in der Ukraine zu verschärfen, stellen ein zusätzliches Risiko dar. Zusammen mit den Spannungen im Nahen Osten stellt das geopolitische Umfeld weiterhin ein Hindernis für die Gemeinschaftswährung dar. Das beste Szenario für den Euro wäre eine Deeskalation an beiden Fronten, die dazu beitragen würde, die Energiepreise zu deckeln, sowie eine Fortsetzung der jüngsten Reihe starker makroökonomischer Daten im 2. Halbjahr.
GBP: Die Ruhe vor dem Herbst. Die Woche des Pfund Sterling war eher durch das Ausbleiben von Ereignissen als durch konkrete Geschehnisse geprägt. Trotz zahlreicher globaler Schlagzeilen verzeichnete das Währungspaar GBP/USD am Mittwoch, dem schlechtesten Tag des Monats, lediglich ein Minus von 0,4 %. Das unterstreicht, wie verhalten die Volatilität an den Devisenmärkten weiterhin ist. Das Pfund orientierte sich weiter eher an externen Faktoren als an den Entwicklungen im Inland. Zu Beginn der Woche sorgten fallende Ölpreise und ein schwächerer US-Dollar für Unterstützung, wodurch der Kurs des britischen Pfund deutlich über 1,35 blieb. Gegenüber dem Euro konsolidiert sich das Pfund weiterhin im höheren Bereich um 1,16, nachdem es sich im Juli von seinen Ein-Jahres-Hochs über 1,18 zurückgezogen hatte. Abnehmende Zinsunterschiede wirkten sich leicht negativ aus, wenngleich das Währungspaar allein schon in dieser Hinsicht immer noch überbewertet ist. Am aussagekräftigsten ist vielleicht, dass das Währungspaar GBP/USD den August trotz historisch ungünstiger Saisonalität voraussichtlich mit einem Plus abschließen wird, was die Bedeutung externer Faktoren unterstreicht. Mit Blick auf die Zukunft gestaltet sich die Lage jedoch schwieriger. Die britischen Wirtschaftsdaten fallen tendenziell vor dem 4. Quartal schwächer aus, während die Finanzpläne von Premierminister Andy Burnham im Vorfeld des Herbsthaushalts wahrscheinlich einer intensiveren Überprüfung unterzogen werden. Diese Kombination könnte es dem Pfund Sterling erschweren, seine jüngste Widerstandsfähigkeit aufrechtzuerhalten.
CHF: Immer noch ein sicherer Hafen. Der Schweizer Franken gab einen Teil der in der Vorwoche erzielten Gewinne wieder ab, die seinem Status als sicherer Hafen zuzuschreiben waren. Das Währungspaar USD/CHF setzte seine Erholung vom gleitenden 100-Tage-Durchschnitt fort, nähert sich aber nun dem Widerstand im oberen Bereich von 0,80. Das Währungspaar EUR/CHF erwies sich als widerstandsfähiger und notiert weiterhin über seinem ansteigenden gleitenden 21-Tage-Durchschnitt, da der übergeordnete Aufwärtstrend nach wie vor intakt ist. Die Kursentwicklung der letzten Woche diente jedoch als willkommene Erinnerung daran, dass sich der Schweizer Franken nach wie vor als sicherer Hafen eignet. Die neuerlichen Bedenken hinsichtlich der Tragfähigkeit der Staatsfinanzen und der geldpolitischen Glaubwürdigkeit der USA nach der überraschenden Rückkaufaktion des US-Finanzministeriums trugen dazu bei, einen der herausragenden Profiteure der Entdollarisierung von 2025 zu revitalisieren. Von einer nachhaltigen Erholung des Franken kann man allerdings noch nicht sprechen, wie der Kursrückgang in dieser Woche zeigt. Da die Märkte jedoch auf weitere Klarheit hinsichtlich der Finanzierungspläne des Finanzministeriums und der Äußerungen von Fed-Chef Warsh in Jackson Hole warten, könnte der Schweizer Franken als sichere Alternative zum US-Dollar auch künftig hier und da Unterstützung erhalten.