

Die Zentralbanken haben gesprochen. Zum Ende einer aus geldpolitischer Sicht ereignisreichen Woche rückten die Inflationsrisiken wieder deutlich stärker in den Fokus. Die großen Zentralbanken sind mit einer herausfordernden Kombination aus höheren Energiepreisen, geopolitischer Unsicherheit und fragilem Wachstum konfrontiert.
Die “Falken” rufen. Die US-Notenbank Fed erhöhte den Leitzins einstimmig um 25 Basispunkte und unterstrich damit ihr Engagement im Kampf gegen die Inflation. In der Folge stiegen die US-Renditen und der Dollar, da die Märkte die Aussicht auf eine weitere Straffung neu bewerteten.
Die “alte Dame” hält am Leitzins fest. Die Bank of England (BoE) ließ den Leitzins unverändert, nachdem sie die Inflationsrisiken und ein eher schwaches Wirtschaftswachstum sorgfältig gegeneinander abgewogen hatte. Allerdings beendeten die Währungshüter den Verkauf langlaufender Staatsanleihen, wodurch der Druck am langen Ende nachließ.
Die „Tauben” gurren. Die eher zurückhaltende Zinserhöhung der Bank of Japan (BoJ) hat den Yen verwundbar gemacht. Zwei der Notenbankvertreter hatten sich gegen den Schritt ausgesprochen, zumal wenig Eile hinsichtlich einer weiteren Straffung bestand. Der USD/JPY-Kurs ist im Laufe der Woche um über 2 % gestiegen.
Der Ölpreis geht wieder zurück. Die Energiepreise gaben zum Wochenende hin nach, da sich der Fokus auf die diplomatischen Bemühungen verlagerte. Die Märkte warten angesichts des andauernden Konflikts im Nahen Osten gespannt auf mehr Klarheit in Bezug auf die diesbezügliche US-Strategie.
Der Dollar liefert ab. Die Unterschiede in der Geldpolitik spielen weiterhin eine entscheidende Rolle am Devisenmarkt. Dem US-Dollar-Index (DXY) bescherten sie ein Sieben-Wochen-Hoch. Allerdings haben die gesunkenen Ölpreise die Dynamik der US-Währung gebremst.
Globale Makrodaten
Zentralbanken uneins mit Blick auf anhaltend hohe Inflation
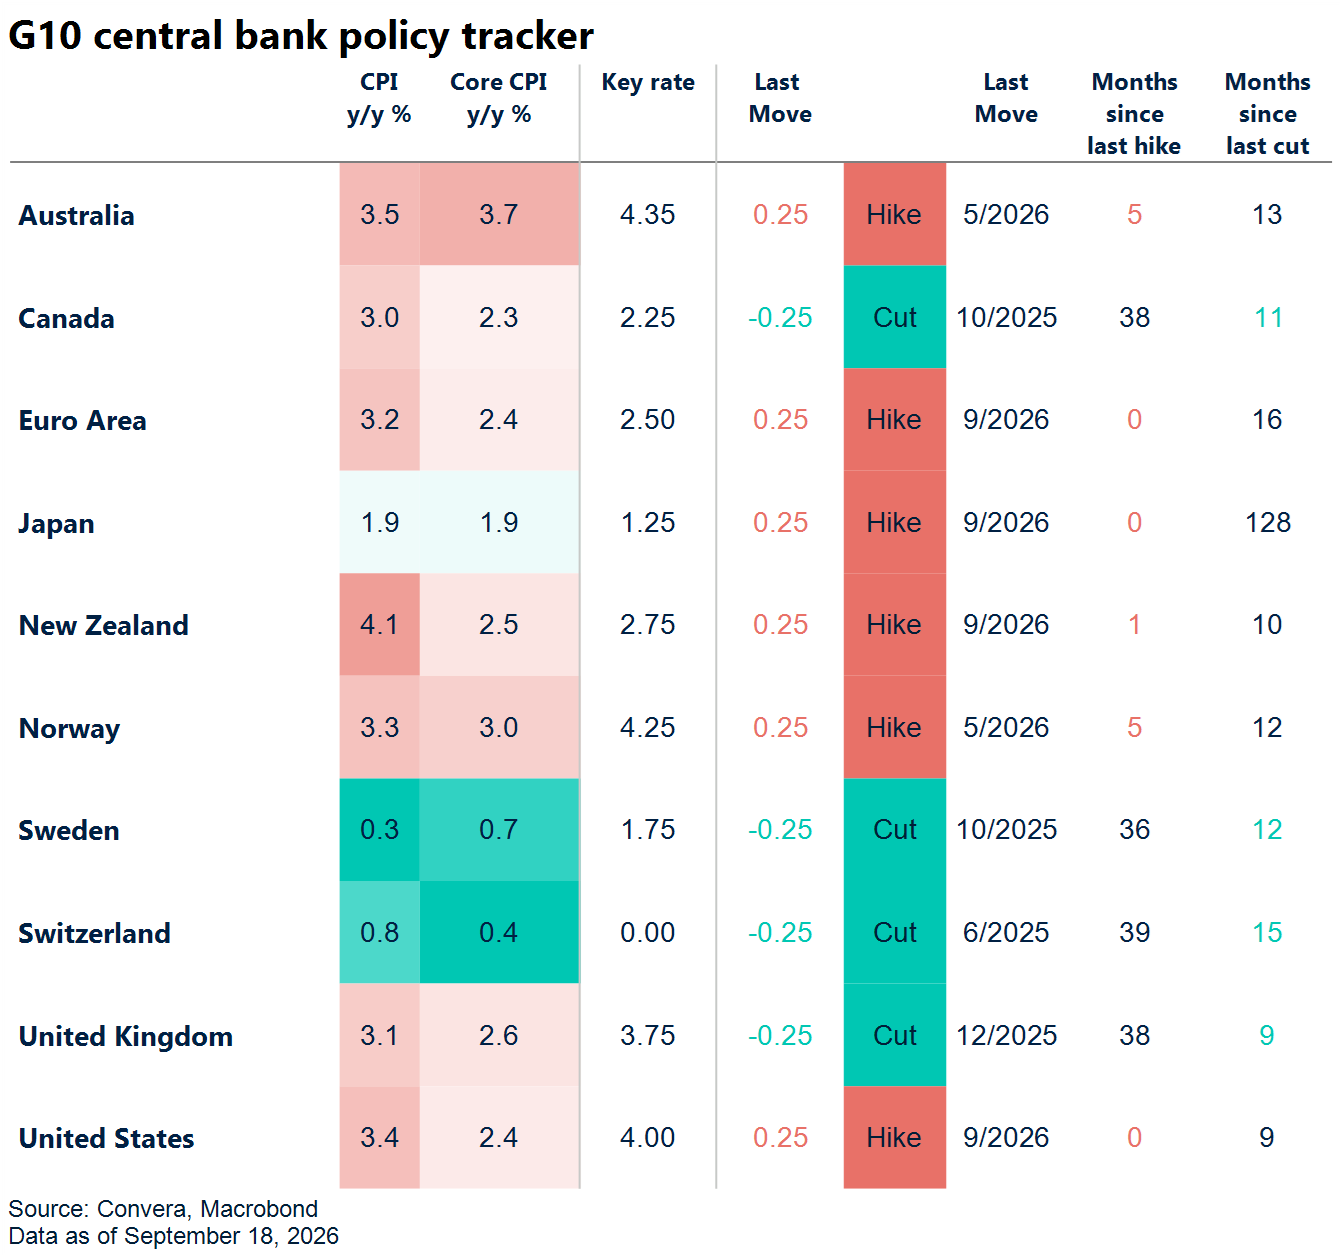
Fed hebt Leitzins an. Die US-Notenbank hob den Leitzins erwartungsgemäß um 25 Basispunkte auf eine Spanne von nun 3,75 % bis 4,00 % an und nahm damit die erste Zinserhöhung seit 2023 vor. Die Anhebung erfolgte einstimmig, und aktualisierten Prognosen zufolge rechnen 16 von 18 Fed-Vertretern mit noch mindestens einer weiteren Erhöhung in diesem Jahr.
BoE hält Zinsniveau stabil. Die britische Notenbank ließ den Leitzins unverändert bei 3,75 %. Allerdings deutete das Abstimmungsergebnis von 6:3 Stimmen auf eine restriktive Spaltung hin. Drei der BoE-Vertreter hatten für eine Erhöhung stimmt. Die Inflation in Großbritannien stieg im Jahresvergleich von 2,9 % auf 3,1 %, wobei die Notenbank davor warnte, dass der anhaltende Preisdruck im Energiebereich die Inflation Anfang 2027 sogar auf über 4 % treiben könnte.
BoJ erhöht ebenfalls. Die Bank of Japan hat ihren Leitzins nach einer geteilten Abstimmung um 25 Basispunkte auf 1,25 % angehoben. Der Dissens könnte es dem Lenkungsrat jedoch erschweren, Einigkeit in Bezug auf eine weitere Zinserhöhung in diesem Jahr zu erzielen. Infolgedessen schwächte sich der japanische Yen ab.
US-Nachfrage. Die Einzelhandelsumsätze stiegen im August gegenüber dem Vormonat um 1,2 % (erwartet: 0,8 %). Ohne die Berücksichtigung von Automobilverkäufen kletterten die Umsätze gar um 1,4 % – und damit doppelt so stark wie laut Konsensschätzungen erwartet. Die Importpreise stiegen ebenfalls, und zwar um 0,7 % (erwartet: 0,2 %), was die Besorgnis der Fed über die starke Nachfrage und den anhaltenden Preisdruck verstärkte.
Kanadas Konjunktur kühlt ab. Die Inflation in Kanada blieb im Jahresvergleich stabil bei 3,0 % und entsprach damit den Erwartungen. Im Monatsvergleich sanken die Preise jedoch um 0,1 %. Sowohl der getrimmte Wert als auch der Median der Bank of Canada lagen unverändert bei etwa 2,0 %. Allerdings blieb die Zahl der neuen Bauvorhaben im August mit 229.000 hinter den Erwartungen von 240.000 zurück, womit sich die Anzeichen verdichten, dass die Binnenaktivität an Dynamik verliert.
China schwächelt. Chinas Einzelhandelsumsätze sanken im Jahresvergleich von 0,6 % auf 0,4 % (erwartet: 0,8 %), da die Ausgaben für Autos, immobilienbezogene Güter und Schmuck zurückgingen. Damit stellt die schwache Binnennachfrage ungeachtet des allgemeineren energie- und rohstoffbedingten Inflationsdrucks weiterhin das Kernproblem für Chinas Wachstum dar.
FX-Perspektiven
Von den Zinsen bis hin zum Öl
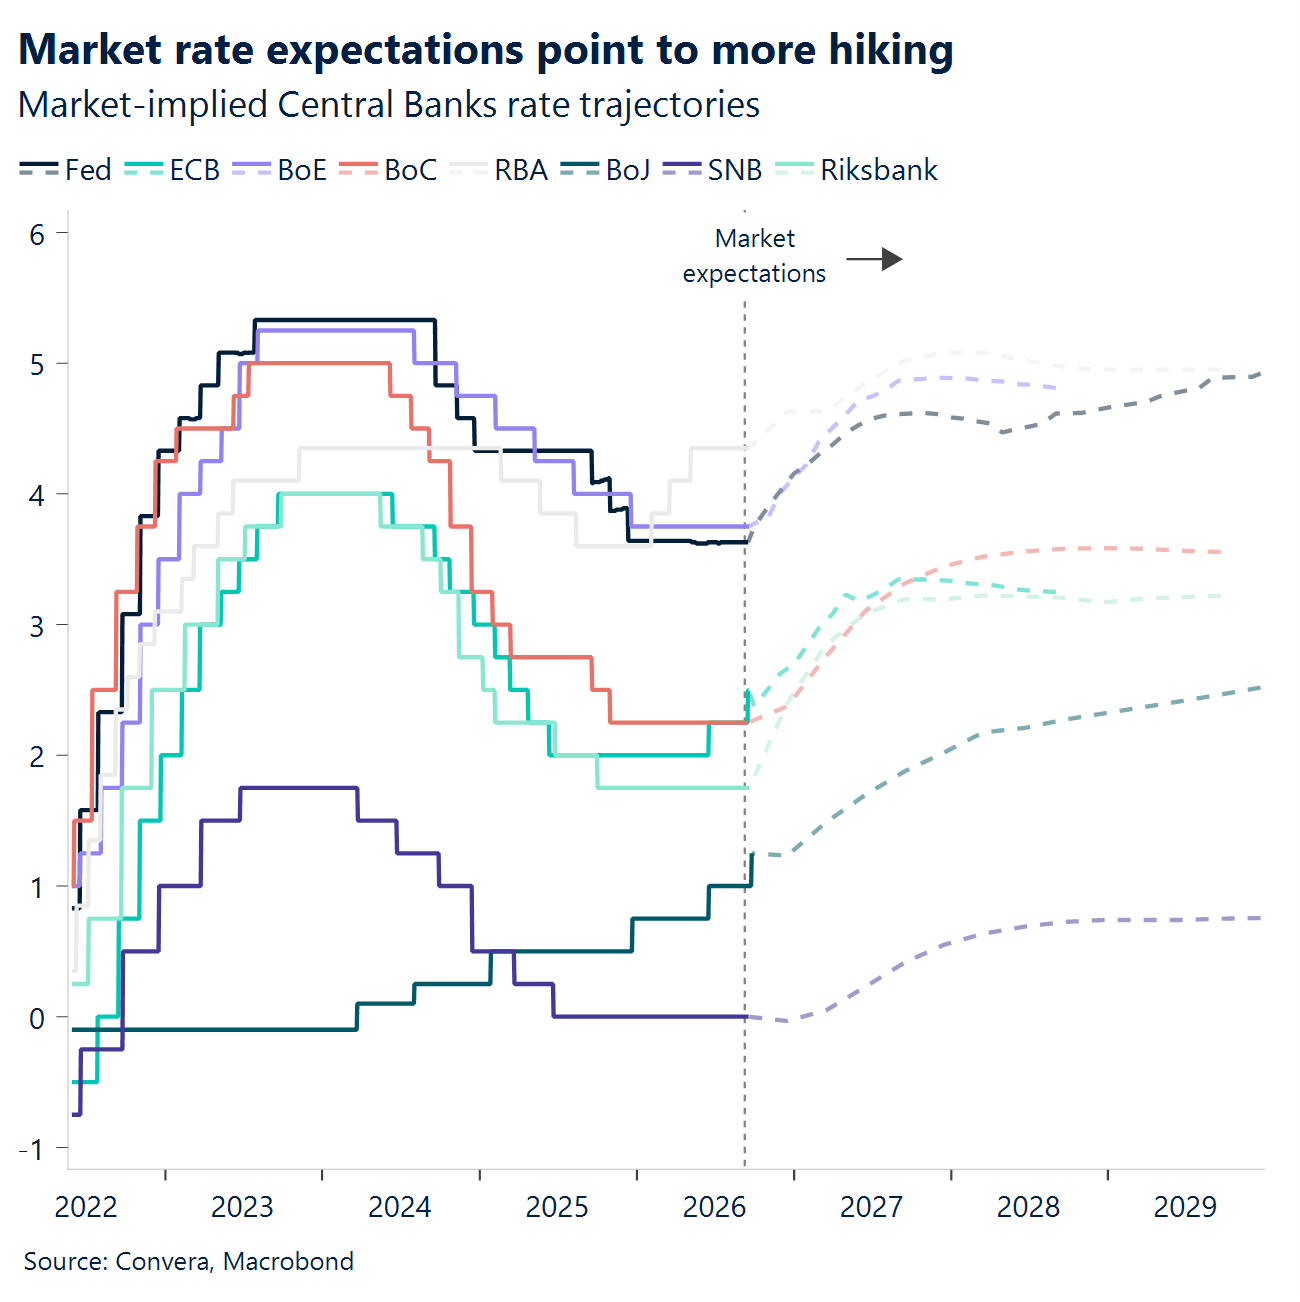
USD: Dollar erlebt Revival. Der US-Dollar-Index legte diese Woche um etwas mehr als 1 % zu und belebte damit den bis dahin eher glanzlosen September. Der Zuwachs war in erster Linie einer restriktiven Sitzung der US-Notenbank zuzuschreiben, in der einstimmig eine Zinserhöhung von 25 Basispunkten beschlossen wurde. Die Dollar-Optimisten wurden nicht nur durch die Anhebung selbst beflügelt, sondern auch durch das Ausbleiben jeglichen Widerspruchs. Dies trug dazu bei, die Glaubwürdigkeit der Fed wiederherzustellen – in einer Zeit, in der die Institution zunehmend unter Beobachtung steht. Wie es von hier ab weitergehen wird, ist indes weniger klar. Die restriktiv eingestellten Vertreter argumentieren, eine Zinserhöhung sei nur von begrenztem Wert, wenn ihr keine weitere Straffung folge. Die gemäßigten Vertreter hingegen verweisen auf einen möglichen Rückgang der Ölpreise als Grund, sich in Geduld zu üben. Mit anderen Worten: Die kurzfristige Richtung des Dollars wird sehr wahrscheinlich von den weiteren geopolitischen Entwicklungen abhängen. Das für nächste Woche geplante Treffen zwischen den Regierungschefs der sechs Golfstaaten und US-Präsident Donald Trump dürfte dabei von zentraler Bedeutung sein. Sollte es die Deeskalationsbemühungen stützen, dürfte der DXY-Index in naher Zukunft Schwierigkeiten haben, die Marke von 100,50 nachhaltig zu durchbrechen.
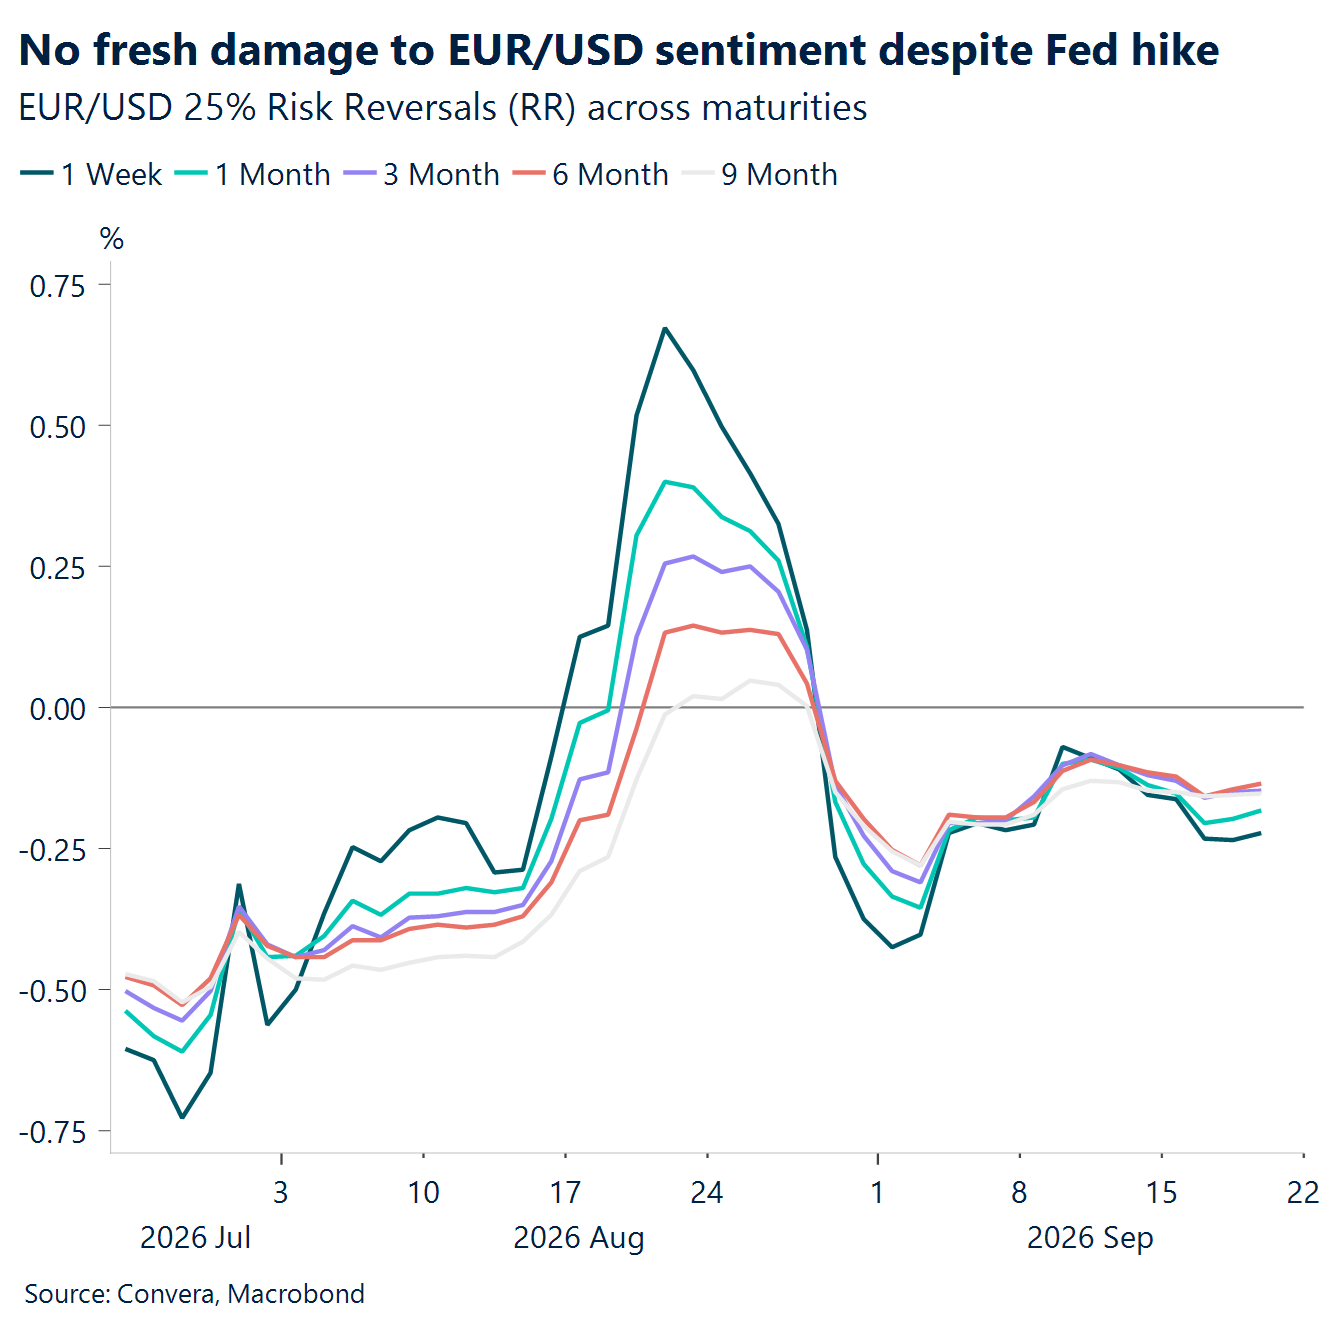
EUR: Euro hält die Stellung. Das Währungspaar EUR/USD geht mit einem Minus von rund 1 % ins Wochenende und findet Unterstützung bei etwa 1,1450. Dabei verzeichnet das Paar seit dem Tiefstand vom Juni bei 1,1325 kontinuierlich höhere Tiefstände, was darauf hindeutet, dass der übergeordnete Aufwärtstrend zwar leicht angeschlagen, aber weiterhin intakt ist. Tatsächlich hat sich die Stimmung in Bezug auf das Währungspaar EUR/USD trotz der Zinserhöhung der Fed in dieser Woche und Signalen, dass weitere Straffungen folgen könnten, nicht wesentlich verschlechtert. Das spiegelt sich auch an den Optionsmärkten wider, wo die Nachfrage der Anleger nach Absicherung gegen eine Euro-Schwäche im Vergleich zum Monatsanfang kaum gestiegen ist. Das könnte daran liegen, dass die restriktive Haltung der Fed bereits gut eingepreist ist und damit die Messlatte für Überraschungen in Form weiterer Zinserhöhungen durch die US-Notenbank ziemlich hoch liegt. Wir erwarten daher, dass sich der EUR/USD-Kurs in den kommenden Tagen über 1,1450 konsolidiert, wobei je nach Ausgang des Treffens der Regierungschefs der Golfstaaten nächste Woche Spielraum für weitere Kursgewinne besteht.
GBP: Pfund kommt aus dem Tritt. Das Pfund Sterling hat eine schwierige Woche hinter sich. Dabei spielten die globalen Zinssätze und die Risikostimmung nach wie vor die größte Rolle. Was die Geldpolitik betrifft, so wurde der geldpolitische Zielkonflikt der Bank of England durch die Daten aus dem Inland noch verschärft. Die Veröffentlichungen aus Großbritannien verstärkten den bereits bekannten Mix aus nachlassender Wirtschaftsaktivität und anhaltender energiebedingter Inflation, wobei die BoE den Leitzins wie erwartet bei 3,75 % beließ. Im Vorfeld der geldpolitischen Sitzung waren die Märkte stark von einer restriktiven Haltung ausgegangen, was im Anschluss zu einem Abverkauf des britischen Pfund führte. Die Märkte rechnen jedoch weiterhin mit einer deutlichen Straffung in fernerer Zukunft, was das britische Pfund anfälliger macht, sollten die geldpolitischen Entscheidungsträger diese Hoffnungen nicht erfüllen. Technisch gesehen hat sich das Bild verschlechtert. Nach der restriktiven Entscheidung der Fed durchbrach das Währungspaar GBP/USD entschieden eine Reihe wichtiger gleitender Tagesdurchschnitte im niedrigen Bereich der Marke 1,34. Dies öffnete die Tür zum gleitenden 100-Wochen-Durchschnitt im niedrigen Bereich von 1,32 – ein Abwärtsrisiko, auf das wir Anfang dieser Woche bereits hingewiesen hatten. Auch der GBP/EUR-Kurs ist in Richtung des unteren Endes der Marke von 1,16 zurückgefallen, nachdem er Schwierigkeiten hatte, um seinen 100-Wochen-Durchschnitt in deren oberem Bereich Halt zu finden. Insgesamt geht das Pfund Sterling mit nachlassender Dynamik und zunehmend überzogenen Zinserwartungen in die nächste Woche. Die größten Abwärtsrisiken liegen nach wie vor in den globalen Risikobedingungen und einer etwaigen moderaten Neubewertung der BoE-Politik.
CHF: Neue Tiefs im laufenden Jahr. Der Schweizer Franken bleibt unter Druck. Der USD/CHF-Kurs stieg diese Woche nach der Zinserhöhung der Fed um fast 1 %. Die Zinsunterschiede bleiben der Haupttreiber für die Schweizer Währung, da die Korrelation des Franken zu den Renditeaufschlägen nach mehreren Jahren relativer Entkopplung deutlich zugenommen hat. Da der Leitzins der Schweizerischen Nationalbank bei null liegt und die geringe Volatilität die Carry-Nachfrage stützt, lässt sich der Renditenachteil des Schweizer Franken nur schwer ignorieren. Das Währungspaar USD/CHF notiert bei rund 0,824, nahe den Höchstständen von 2026 und etwa 4 % höher als zu Jahresbeginn. Das unterstreicht die im Vergleich zum US-Dollar schwache Performance des Franken. Auch das Währungspaar EUR/CHF legt weiter zu. Es notiert aktuell bei rund 0,946 – dem höchsten Stand seit 2026 und mehr als 5 % über dem Tiefstand vom März, der bei 0,901 lag. Aktuell wiegen die Zinsunterschiede schwerer als die traditionell hohe Attraktivität des Schweizer Franken als sicherer Hafen.